
Puntos clave
- Inversión récord: US$ 839 millones en plantas de beneficio de enero a agosto 2026, 22.4% más que 2025
- Liderazgo empresarial: Cerro Verde, Chinalco y Southern Copper concentran 46% del gasto total
- Perspectiva LATAM: Capitales chinos apuestan por infraestructura en origen para abastecer demanda asiática
- Implicación estratégica: Ciclo de inversión en infraestructura de procesamiento entra fase más ambiciosa y concentrada
| Mineral | cobre |
| Variación exportación | 22.4% frente a US$ 685 millones en 2025 |
| Destino principal | Mercados asiáticos (demanda China) |
US$ 839 millones en plantas de beneficio en ocho meses. No es un número que se lea y se archive: es la señal más clara de que las grandes operadoras en Perú están apostando por capacidad de largo plazo, no por mantenimiento de rutina. Un crecimiento de 22.4% frente a los US$ 685 millones del mismo período de 2025 confirma que el ciclo de inversión en infraestructura de procesamiento entró en una fase distinta — más ambiciosa, más concentrada y con implicaciones directas para la competitividad exportadora del país.
- Cerro Verde, Chinalco y Southern Copper concentran casi la mitad del gasto
- Lo que esconde el crecimiento del 22.4%
- Plantas de beneficio: la infraestructura que no se improvisa
- El contexto macroeconómico que sostiene — y complica — la expansión
- Implicaciones para las exportaciones del segundo semestre
- Lo que sigue: tres variables que vigilar
Cerro Verde, Chinalco y Southern Copper concentran casi la mitad del gasto
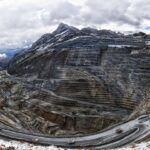
Tres empresas — Cerro Verde (Freeport-McMoRan), Chinalco y Southern Copper — acapararon el 46% de la inversión total en plantas de beneficio durante los primeros ocho meses de 2026. Esa concentración no es anómala en minería, pero sí es reveladora: los grandes apostadores son precisamente las operaciones de cobre a gran escala, el metal que define el perfil exportador peruano. Cerro Verde lidera el grupo desde Arequipa, donde opera uno de los complejos de flotación de mayor capacidad en Sudamérica. Cada dólar que Freeport destina a sus plantas en Uchumayo es una apuesta sobre el precio del cobre a tres y cinco años.
Chinalco, con su proyecto Toromocho en Junín, viene ejecutando ampliaciones de planta que llevan años en cartera. La presencia de capitales chinos en el top tres no es accidental: las empresas vinculadas a la demanda asiática invierten en origen para asegurar flujos de concentrado. Es integración vertical hacia arriba, desde la mina hasta el puerto de Callao. Southern Copper cierra el trío con sus operaciones en Toquepala y Cuajone, cuya modernización ha avanzado de forma paralela a la controversia política que todavía rodea al proyecto Tía María.
Lo que esconde el crecimiento del 22.4%
Un incremento de esa magnitud en un rubro tan específico como plantas de beneficio no ocurre por inercia. Hay al menos tres variables que lo explican. Primera: el precio del cobre. Con cotizaciones que se han mantenido por encima de los US$ 4.20 por libra durante gran parte del año, los márgenes operativos justifican la inversión en eficiencia de procesamiento. Segunda: el rezago acumulado. Varios proyectos de expansión que se congelaron entre 2020 y 2023 — por pandemia, conflictos sociales o incertidumbre política — retomaron ejecución en 2025 y están desembolsando capital en 2026. Tercera: la señal regulatoria.
Senace ha certificado ambientalmente 52 expedientes mineros por US$ 13,497 millones en lo que va del año, incluyendo ampliaciones en Trapiche, Cerro Verde, Antapaccay-Tintaya y Antamina — un ritmo de aprobación que Minería en Línea documentó en octubre y que ahora encuentra su correlato en los datos de inversión ejecutada. Cuando el aparato ambiental aprueba, el capital responde. No siempre de inmediato, pero responde.
Plantas de beneficio: la infraestructura que no se improvisa
Invertir en una planta de beneficio es distinto a comprar una flota de camiones. Es infraestructura fija, con vida útil de décadas, que define la capacidad de procesamiento de toda la operación. Un molino adicional, una nueva línea de flotación o un circuito de lixiviación expandido pueden incrementar el rendimiento metalúrgico en puntos porcentuales que, a escala de millones de toneladas, se traducen en miles de toneladas adicionales de metal fino. Las decisiones que se toman hoy en ingeniería de plantas determinarán los volúmenes de concentrado que Perú exportará entre 2028 y 2035.
Por eso el dato importa más allá del número en sí. No estamos ante gasto operativo ni ante exploración que puede suspenderse sin consecuencias inmediatas. La inversión en plantas de beneficio es capital comprometido, con plazos de construcción que van de 18 a 36 meses y costos de cancelación prohibitivos. Que las empresas estén desembolsando a este ritmo indica convicción, no cautela.
El contexto macroeconómico que sostiene — y complica — la expansión
Perú opera en un entorno macroeconómico que combina oportunidad y fragilidad de forma poco confortable. El tipo de cambio sol-dólar ha favorecido a los exportadores en términos de márgenes en moneda local, pero la inflación de costos — energía, reactivos, mano de obra especializada — erosiona parte de esa ventaja. Las mineras que invierten en plantas de beneficio están haciendo una apuesta implícita sobre la estabilidad de esa ecuación.
La inestabilidad política, que llevó a Perú a tener seis presidentes en seis años, sigue siendo el ruido de fondo que los inversionistas internacionales nunca terminan de ignorar. Freeport, Chinalco y Southern Copper son operadoras con horizontes de 20 y 30 años; absorben esa volatilidad política mejor que una junior. Pero el efecto más dañino de la inestabilidad no recae sobre ellas: recae sobre los proyectos medianos que necesitan financiamiento de deuda o equity en bolsas como Toronto o Nueva York, donde el riesgo país se descuenta sin misericordia.
El conflicto social tampoco desapareció. Las Bambas, operada por MMG, enfrenta interrupciones en el corredor minero del sur con una regularidad que ya forma parte de su modelo de costos. Tía María — Southern Copper — sigue sin resolver las tensiones con comunidades del valle de Tambo. La inversión en plantas de beneficio que registran los datos oficiales ocurre en las minas que ya operan; el problema estructural del país es que la cartera de proyectos nuevos — estimada en más de US$ 53,000 millones — permanece mayoritariamente bloqueada.
Implicaciones para las exportaciones del segundo semestre
La inversión en plantas de beneficio del primer semestre se traduce en capacidad instalada que empieza a rendir frutos en el segundo semestre y en 2027. No de forma instantánea — los tiempos de comisionamiento y puesta en marcha tienen su propia lógica técnica — pero el vector apunta hacia mayores volúmenes de concentrado disponibles para exportación. Perú ya mostró en julio de 2026 un crecimiento de 12% en exportaciones totales, con productos tradicionales — cobre, oro, plata, plomo, hierro — avanzando 13.2%. La continuidad de ese ritmo depende, en parte, de que las ampliaciones en proceso lleguen a producción sin contratiempos.
El mercado de cobre global observa a Perú con atención particular. Como segundo productor mundial, con aproximadamente 2.7 millones de toneladas anuales, cualquier variación en su curva de oferta mueve el marcador en el LME. Un Perú que expande capacidad de procesamiento en un momento en que Chile — primer productor — enfrenta restricciones hídricas y presiones de costo crecientes, desplaza el equilibrio de oferta de forma no trivial. Los analistas de metales en Londres y Nueva York ya ajustan sus modelos.
Lo que sigue: tres variables que vigilar
El dato de US$ 839 millones en ocho meses abre tres preguntas que el cierre de año deberá responder. Primera: ¿puede el sector sostener ese ritmo en el cuarto trimestre o el calendario electoral de 2026 — con elecciones generales en abril de 2026 ya en el retrovisor — introduce nuevas fricciones regulatorias? Segunda: ¿cuánto de esa inversión corresponde a compromisos ya firmados con proveedores de ingeniería y cuánto refleja flexión real del ciclo? Tercera: ¿logran las empresas fuera del top tres — las que no tienen el músculo financiero de Freeport o Chinalco — acceder a financiamiento suficiente para ejecutar sus propias expansiones?
Las respuestas importan porque Perú tiene la geología para ser un proveedor de cobre aún más relevante de lo que ya es. Lo que ha faltado históricamente no es el mineral: es la infraestructura de procesamiento, la estabilidad para construirla y la capacidad institucional para no interrumpirla. Los US$ 839 millones del primer período de 2026 son un argumento a favor de que esa ecuación está, al menos temporalmente, mejor balanceada. Sostenerla hasta el cierre del año es la tarea.