
Puntos clave
- Negocio rentable: Minera Frisco genera 14,056 millones de pesos anuales, la operación silenciosa del Grupo Carso de Carlos Slim
- Impacto México: Operación minera polimetálica en estados productores (Sonora, Chihuahua, Sinaloa) con 40 años de trayectoria
- Perspectiva LATAM: Ciclo alcista de oro (+3,100 USD/onza) y plata transforma rentabilidad de operadores de metales preciosos en 2025-2026
- Implicación: Inversión estratégica a largo plazo en minería de metales preciosos genera oportunidad en contexto de precios internacionales elevados
| Mineral | oro, plata, cobre, plomo, zinc |
| Variación exportación | 14,056 mdp en facturación anual |
| Destino principal | mercados internacionales de metales preciosos |
Cuarenta años después de que Carlos Slim adquiriera su primera participación minera, la apuesta que nadie tomó en serio dentro de su conglomerado genera hoy 14,056 millones de pesos al año. No es su negocio más grande. Pero en el ciclo de precios que atraviesan el oro y la plata en 2025-2026, es probablemente el más oportuno.
La minera que nadie recuerda como parte del imperio Slim
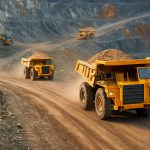
Minera Frisco es el brazo minero del Grupo Carso, y durante décadas operó como el activo silencioso del conglomerado. Mientras Telmex concentraba la atención regulatoria y América Móvil escalaba en toda América Latina, Frisco extraía oro, plata, cobre, plomo y zinc en minas distribuidas por Sonora, Chihuahua, Sinaloa y otros estados productores. La operación nunca dejó de funcionar, pero tampoco compitió por los reflectores del grupo.
Ese perfil discreto cambió con los precios. El oro cotiza por encima de los 3,100 dólares por onza en los mercados internacionales — niveles que hace tres años eran escenarios de análisis extremo, no de presupuesto operativo. La plata, impulsada por demanda industrial y por flujos de refugio, sostiene precios que transforman la ecuación de rentabilidad de cualquier operador de metales preciosos. Frisco opera en ese mercado. Y eso se refleja en sus ingresos.
Los 14,056 millones de pesos anuales que genera Minera Frisco no son solo un dato de facturación. Son la métrica que dimensiona cuánto vale haber mantenido activos mineros en producción durante cuatro décadas, incluso cuando el ciclo de precios no acompañaba. La disciplina de largo plazo — rara vez premiada en los mercados de capitales modernos — aquí tiene número.
El portafolio: operaciones que definen la escala
Frisco opera un portafolio diversificado en metales preciosos y base. Sus propiedades incluyen la mina Tayahua en Zacatecas, Tizapa en el Estado de México, San Felipe en Baja California, y operaciones en Sonora. El oro y la plata explican la mayor parte del valor generado, pero el zinc, el plomo y el cobre actúan como estabilizadores cuando los preciosos tienen volatilidad. Es una estructura de portafolio que los analistas de Toronto llaman “diversificación natural de metales” — no por estrategia declarada, sino por la composición geológica de los yacimientos mexicanos.
La empresa cotiza en la Bolsa Mexicana de Valores bajo la clave MFRISCO. Su capitalización de mercado la posiciona como una productora de mediana escala en términos globales, pero como un actor relevante dentro del ecosistema minero mexicano. Para contexto: México produjo 6,300 toneladas de plata en 2024 — el 24% de la producción mundial —, y Frisco es parte de ese flujo.
La estructura de propiedad sigue siendo Carso. Carlos Slim Domit, hijo del fundador, conduce el conglomerado, pero la huella de la visión original está en la decisión de no desinvertir en minería cuando el sector pasó por sus peores ciclos de precios. Esa decisión — tomada hace cuatro décadas y mantenida con obstinada consistencia — es la que hoy se traduce en 14,056 millones de pesos de facturación anual.
El ciclo de precios como acelerador: lo que el mercado no descuenta todavía
El rally del oro y la plata tiene componentes que los analistas tienden a separar, pero que para un productor como Frisco actúan de forma simultánea. Primero: la demanda de bancos centrales. El Consejo Mundial del Oro reporta que los bancos centrales de China, India, Polonia y otros países emergentes compraron en 2024 a un ritmo sostenido que no se registraba desde 2010. Esa demanda no es especulativa — es estructural. Segundo: la incertidumbre arancelaria en los mercados de commodities, que empuja a inversionistas institucionales hacia activos físicos y futuros de metales preciosos en COMEX y LME. Tercero: la demanda industrial de plata, impulsada por paneles solares y electrónica, que presiona el mercado físico con independencia de los flujos financieros.
Para Frisco, este ciclo llega en un momento en que la empresa tiene capacidad instalada funcionando. No está construyendo — está produciendo. Eso elimina el riesgo de desarrollo y concentra el beneficio del precio en el margen operativo. En minería, la diferencia entre un productor y un desarrollador en un rally de precios es exactamente esa: el primero cobra hoy, el segundo espera.
El tipo de cambio agrega otra capa. Los ingresos de Frisco se generan en dólares — el oro y la plata se venden en mercados internacionales con precio en USD —, pero una porción significativa de sus costos operativos está denominada en pesos mexicanos: mano de obra, energía, contratos de servicio locales. Cuando el peso se deprecia frente al dólar, los márgenes de los productores mexicanos se expanden en términos reales. Es el mecanismo silencioso que hace de México un productor de bajo costo estructural en ciclos de debilidad cambiaria.
Frisco en el ecosistema minero mexicano: dónde está parada
La comparación inevitable es con Peñoles y Fresnillo PLC, la dupla que domina la producción de plata en México y que, junto con Grupo México en cobre, define la arquitectura del sector. Peñoles — controlada por el Grupo BAL de la familia Baillères — opera Saucito, Ciénega y Juanicipio, y se posiciona como el mayor productor de plata del mundo. Newmont controla Peñasquito en Zacatecas, la mayor mina de oro en territorio mexicano. En ese contexto, Frisco ocupa el espacio de operador diversificado de mediana escala, con operaciones en varios estados y un perfil de producción que no concentra el riesgo en un solo activo.
Esa diversificación geográfica tiene un valor que los precios de mercado no siempre reconocen hasta que algo falla. Cuando Peñasquito enfrentó la huelga de 2023 y paralizó su producción durante meses, el impacto se concentró en un solo punto. Un portafolio distribuido — como el de Frisco — amortigua ese riesgo. No lo elimina, pero lo distribuye.
El sector minero mexicano generó 17,500 millones de dólares en valor de producción en 2024, según datos de CAMIMEX, con un crecimiento de 15.9% frente al año anterior. Frisco participa de ese crecimiento desde una posición consolidada: activos en operación, derechos mineros vigentes y una estructura corporativa que no depende del financiamiento en mercados de capitales externos para sostener sus operaciones.
Lo que la historia de cuarenta años le dice al sector
Hay un patrón en la trayectoria de Frisco que merece atención editorial más allá del dato de facturación. Slim compró en minería cuando el sector no era atractivo para el capital institucional. Mantuvo los activos a través de ciclos de precios que habrían justificado la desinversión bajo cualquier análisis de valor presente neto de corto plazo. Y hoy — con el oro por encima de 3,100 dólares y la plata con soporte industrial estructural — los flujos vinieron solos.
Ese ciclo tiene una lección operativa para las empresas mexicanas y para el gobierno: los activos mineros son de larguísimo plazo. Las decisiones regulatorias que se toman hoy — sobre concesiones, permisos ambientales, régimen fiscal — afectan proyectos que empezarán a producir en diez o quince años. El gobierno de Claudia Sheinbaum comenzó a corregir el rezago en permisos — el backlog en Zacatecas bajó de 25 a 5 trámites pendientes en 2026 —, pero la velocidad de la burocrática no siempre empata con la velocidad del ciclo de precios.
Los 14,056 millones de pesos que Frisco factura hoy son el resultado de una decisión tomada hace cuatro décadas. La siguiente cifra récord del sector depende de las decisiones que se tomen ahora.