Puntos clave
- Estrategia empresarial: Grupo México mantiene inversión en proyectos de cobre en EU a pesar de caída en producción nacional
- Impacto México: Buenavista del Cobre (Cananea, Sonora) experimenta caída reportada por problemas hídricos y costos energéticos
- Perspectiva LATAM: Producción minera latinoamericana enfrenta caídas sostenidas desde H1 2026, señalando limitaciones de oferta no de demanda
- Implicación operativa: La mina a cielo abierto más grande de México (400,000+ ton/año de cátodos y concentrados) requiere ajustes permanentes en márgenes
| Mineral | cobre |
| Inversión | proyectos de expansión en estados unidos |
| Región | sonora, méxico; estados unidos |
Grupo México no frena. Pese a una caída en sus volúmenes de producción de cobre en México, el grupo controlado por Germán Larrea mantiene el acelerador en sus proyectos de expansión en Estados Unidos. La señal es estratégica: cuando la operación doméstica presiona, la empresa mueve fichas en el tablero norteamericano.
Producción bajo presión, pero la apuesta no cambia
La caída en producción que reportó Grupo México no llegó sola. Se inscribe en un patrón más amplio que ya documentaba el sector mexicano desde el primer semestre de 2026: producción minera nacional con caídas sostenidas pese a precios favorables, señal de que los problemas no son de demanda sino de oferta. En el caso de Grupo México, el peso cae sobre Buenavista del Cobre, la operación en Cananea, Sonora, que concentra la mayor parte de la capacidad cuprícola del grupo.
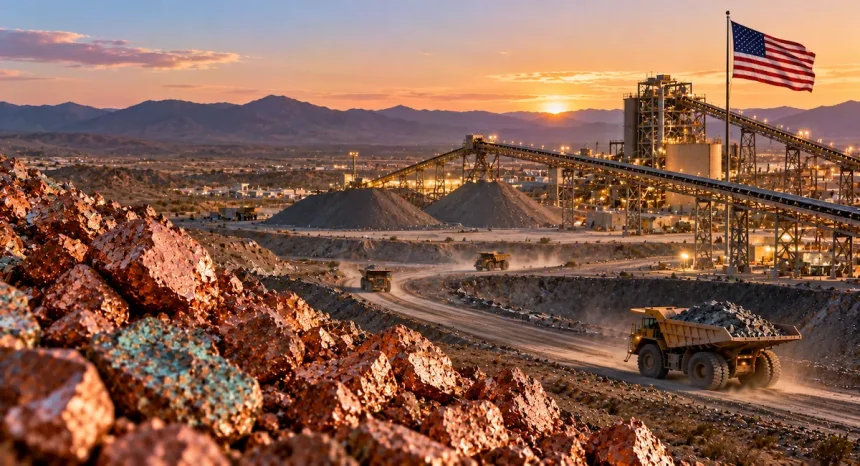
Buenavista no es una mina más. Es la mayor mina de cobre a cielo abierto de México y una de las diez más grandes del mundo, con una capacidad que supera las 400,000 toneladas anuales de cátodos y concentrados. Cualquier variación en sus indicadores operativos se traduce directamente en las cifras consolidadas del grupo. Y en ese frente, la presión persiste: desde problemas hídricos en Sonora hasta la evolución de los costos energéticos, el margen de Buenavista exige ajustes permanentes.
Lo que diferencia esta coyuntura de crisis anteriores es la decisión de no detener el ciclo inversor. Grupo México avanza con proyectos de cobre en territorio estadounidense, una movida que combina oportunismo geopolítico con diversificación real de riesgo jurisdiccional.
Estados Unidos: la nueva frontera de expansión cuprífera
El timing no es casual. Washington lleva tres años enviando señales inequívocas: necesita cobre doméstico. La Ley de Reducción de la Inflación (IRA), los incentivos para manufactura de vehículos eléctricos y la presión bipartidista por reducir dependencia de China en metales críticos han creado un entorno regulatorio inédito para proyectos cupríferos en suelo estadounidense. Grupo México lo leyó temprano y ahora ejecuta.
La división estadounidense del grupo, ASARCO, opera desde hace décadas en Arizona, Nuevo México y Utah. La historia de esa unidad es accidentada — incluyendo un proceso de bancarrota del que Grupo México salió reforzado en 2009 — pero la base operativa y la infraestructura están ahí. Los proyectos que ahora se empujan hacia adelante aprovechan esa plataforma existente para escalar producción en un contexto donde cada tonelada de cobre estadounidense tiene una prima política añadida.
El cobre cotiza por encima de 4.50 dólares la libra en COMEX, con analistas del mercado apuntando a un rango estructural de 4.00 a 5.50 dólares para el período 2026-2030 impulsado por electrificación global. A ese precio, proyectos que eran marginales hace cinco años se vuelven viables. Grupo México lo sabe, y la decisión de sostener la inversión en EUA — incluso cuando la producción mexicana tropieza — confirma que el cálculo de largo plazo supera el ruido de corto plazo.
El contexto ASARCO: más que rehabilitación, escalada
Dentro de la estrategia estadounidense, la mina Ray en Arizona y las operaciones de Mission Complex en Tucson son los activos centrales. Ray es una mina a cielo abierto con reservas probadas y el perfil de costo operativo (AISC) que permite operar con margen positivo incluso en escenarios de precio moderado. Mission Complex, con su proceso de lixiviación y solventes-electro-obtención (SX-EW), genera cátodos de alta pureza directamente absorbidos por el mercado industrial estadounidense.
Los proyectos que Grupo México continúa en ese corredor no son exploración de etapa temprana. Son expansiones y optimizaciones de activos maduros con infraestructura existente, lo que reduce significativamente el riesgo de ejecución. No es lo mismo anunciar un proyecto greenfield en una jurisdicción nueva que ampliar capacidad en una mina operativa con permiso ambiental vigente, acceso a agua comprometido y workforce entrenado. Ese es el perfil de lo que ASARCO está desarrollando.
La implicación directa para el balance consolidado de Grupo México es una mayor contribución estadounidense al EBITDA del grupo. Si la producción mexicana cae y los precios del cobre se mantienen en niveles actuales, la unidad ASARCO puede compensar parte del diferencial. No todo — Buenavista sigue siendo el motor principal — pero sí lo suficiente para estabilizar el flujo de caja y mantener la narrativa de crecimiento frente a inversionistas institucionales.
La presión sobre Buenavista no desaparece con las noticias del norte
Sería un error leer la expansión estadounidense como una distracción del problema mexicano. Buenavista del Cobre sigue siendo el eje. La mina enfrenta restricciones hídricas crónicas en una cuenca sobreexplotada del noreste sonorense. El conflicto social con la comunidad de Cananea, aunque menos visible que en años anteriores, no está resuelto de fondo. Y la huella ambiental del derrame de 2014 — el mayor en la historia minera mexicana — continúa como pasivo reputacional y regulatorio.
Grupo México reportó ganancias anuales récord en el ciclo reciente, con Buenavista como operación central según lo documentado por este medio en octubre de 2026 — y eso maquilla temporalmente los problemas operativos. Pero la caída de producción que ahora se reporta es la señal de que los factores estructurales empiezan a pesar más que el efecto precio.
El gobierno de Sheinbaum ha adoptado un tono más pragmático con el sector que su antecesor. La reducción del backlog de permisos en Zacatecas y el Plan México-EUA de Minerales Críticos apuntan en esa dirección. Pero Sonora tiene su propia dinámica regulatoria, y las relaciones entre Grupo México y la SEMARNAT en la cuenca del Sonora siguen siendo un factor de riesgo no menor para cualquier plan de expansión doméstica.
Lo que el mercado espera de Grupo México en los próximos 18 meses
Para los analistas que cubren el papel de Grupo México en la Bolsa Mexicana de Valores y en los mercados internacionales, el mensaje de continuar con proyectos en EUA a pesar de la caída productiva es una señal defensiva bien ejecutada. Muestra disciplina de capital: en vez de recortar inversión globalmente, se prioriza donde el entorno regulatorio y los precios ofrecen mayor certeza de retorno.
El riesgo es que la narrativa de “crecimiento en EUA” no logre compensar la presión de los analistas que monitoreán los costos por tonelada en Buenavista. Si el AISC consolidado sube más de lo que sube el precio de realización del cobre, el margen se comprime. Y en ese escenario, la expansión de ASARCO necesita demostrar que genera caja real, no solo opticalidad de portfolio.
Los próximos trimestres pondrán a prueba esa ecuación. Grupo México tiene el músculo financiero, la infraestructura y el acceso a capital para ejecutar en ambos frentes. La pregunta no es si puede — históricamente ha demostrado que puede — sino si la caída mexicana es un episodio transitorio o el inicio de una presión estructural que ningún proyecto estadounidense compensa por sí solo.
El cobre sigue siendo el metal de la transición energética. Grupo México lo sabe mejor que nadie. La movida en EUA es una apuesta a que el mercado le dará tiempo de alinear sus dos frentes. Por ahora, tiene razón — pero el reloj en Buenavista no se detiene.