Puntos clave
- VAN y capex: Inversión de US$20.9 millones genera valor presente neto de US$329 millones (múltiplo de 15.7x)
- Localización estratégica: La Negra en Querétaro representa un proyecto atípico en estado no tradicional minero de México
- Producción proyectada: 4.1 millones de onzas de plata equivalente anuales con vida útil de 8.2 años
- Implicación regulatoria: PEA publicada por Silverco Mining requiere validación técnica ante escepticismo justificado por métricas excepcionales
| Mineral | plata equivalente |
| Inversión | US$20.9 millones |
| Región | Querétaro, México |
Una inversión de US$20.9 millones que genera un valor presente neto de US$329 millones. Si los números que Silverco Mining acaba de publicar en su Evaluación Económica Preliminar resisten el escrutinio técnico, La Negra sería uno de los proyectos de mayor retorno por dólar invertido en el pipeline minero mexicano de los últimos años. El múltiplo implícito —más de 15 veces la inversión inicial en VAN— merece atención inmediata y también una dosis razonable de escepticismo.
- El proyecto que nadie tenía en el radar de Querétaro
- Lo que una PEA dice — y lo que no dice
- 4.1 millones de onzas equivalentes: la dimensión real del número
- El contexto de Querétaro: ¿obstáculo o ventaja?
- El AISC: la pregunta que la PEA no responde sola
- El camino desde aquí: lo que Silverco tiene que demostrar
El proyecto que nadie tenía en el radar de Querétaro
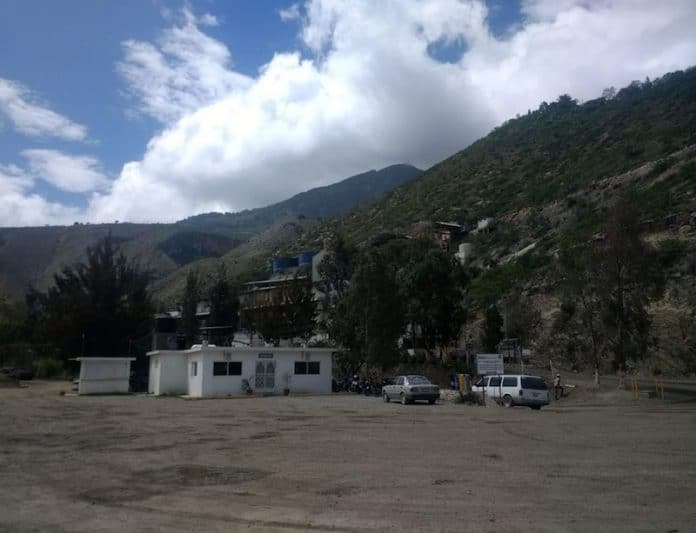
La Negra está en Querétaro, un estado que no figura en las listas habituales cuando se habla de minería mexicana. Sonora, Zacatecas, Chihuahua, Guerrero: esos son los nombres que circulan en los foros de inversión y en las reuniones de CAMIMEX. Querétaro no. Eso, por sí solo, convierte a este anuncio en algo que vale la pena examinar.
Silverco Mining es una junior cuya presencia en el radar institucional mexicano ha sido hasta ahora discreta. La PEA —Evaluación Económica Preliminar, el primer estudio económico formal en la jerarquía técnica que va de la exploración hasta la factibilidad definitiva— establece los parámetros base del proyecto: vida útil de 8.2 años, producción promedio anual de 4.1 millones de onzas de plata equivalente y un capex inicial de US$20.9 millones. El VAN declarado asciende a US$329 millones.
La cifra de capex inicial llama la atención por su modestia. Para una producción de ese volumen, US$20.9 millones es un número inusualmente bajo, lo que sugiere varias posibilidades: infraestructura existente en sitio, procesamiento por maquila externa, o un modelo de minería de alta ley que requiere poco movimiento de material. Silverco no ha detallado públicamente cuál de esas variables explica el número, y esa información es crítica antes de cualquier decisión de inversión.
Lo que una PEA dice — y lo que no dice
Una Evaluación Económica Preliminar no es una decisión de construcción. Es una fotografía con luz favorable de lo que podría ser un proyecto si los supuestos se sostienen. En la escalera técnica del sector, la PEA precede al Estudio Prefactibilidad (PFS) y a la Factibilidad Definitiva (FS). La precisión de los costos en una PEA tiene un margen de error aceptado de entre 35% y 50% hacia arriba o hacia abajo. Eso importa cuando se evalúa un VAN de US$329 millones.
Lo que sí comunica una PEA con credibilidad es el potencial geológico del depósito y la lógica económica básica del proyecto. Si los recursos son reales y las leyes son lo que dicen, el camino hacia una operación viable existe. El riesgo está en la distancia que hay entre ese punto de partida y la producción comercial: permisos, financiamiento, construcción, operación.
El sector recuerda proyectos mexicanos con PEAs brillantes que tardaron una década en alcanzar producción —o que no la alcanzaron. También recuerda casos como Juanicipio, donde MAG Silver y Fresnillo convirtieron un hallazgo de alta ley en la operación de plata con mayor ley por tonelada del planeta. La diferencia estuvo en la geología, la escala, el socio operador y el tiempo de permisología. La Negra tendrá que demostrar que tiene esos elementos alineados.
4.1 millones de onzas equivalentes: la dimensión real del número
Para contextualizar la producción proyectada, México produce alrededor de 6,300 toneladas de plata al año —aproximadamente 202 millones de onzas—, según datos de CAMIMEX en su Informe Anual 2025. Una producción anual de 4.1 millones de onzas equivalentes representaría aproximadamente el 2% de la producción nacional total de plata. No es una operación de escala transformadora para el país, pero sí es un proyecto de tamaño mediano con rentabilidad que, si se confirma, lo coloca en una categoría interesante para inversores especializados en el espacio de juniors productoras.
El término “onzas equivalentes de plata” merece una aclaración que los press releases frecuentemente omiten. Esta métrica convierte la producción de oro, zinc, plomo u otros metales a plata usando una relación de precio. Dependiendo de la composición real del yacimiento y los precios que Silverco usó como base, las 4.1 millones de onzas equivalentes pueden tener perfiles de riesgo muy distintos. Un proyecto cuya producción equivalente depende en un 70% de plata tiene un perfil diferente a uno donde el 70% es zinc. La composición del metal es información que Silverco deberá transparentar antes del siguiente hito técnico.
El contexto de Querétaro: ¿obstáculo o ventaja?
Que La Negra esté en Querétaro tiene implicaciones prácticas. El estado no tiene la infraestructura minera especializada de Sonora ni el ecosistema de proveedores que rodea a las operaciones de Zacatecas. Eso puede traducirse en costos logísticos más altos, menor disponibilidad de mano de obra técnica local y una curva de aprendizaje para las autoridades regulatorias estatales que no tienen el volumen de expedientes que manejan sus contrapartes en estados mineros tradicionales.
Al mismo tiempo, la ausencia de conflictividad social histérica relacionada con minería —que sí existe en comunidades de Oaxaca, Guerrero o partes de Sonora— puede ser una ventaja para el proceso de obtención de permisos. El gobierno de Sheinbaum ha dado señales de mayor pragmatismo regulatorio que su predecesor: el backlog de permisos mineros en Zacatecas se redujo de 25 a 5 expedientes pendientes en 2026, y el Plan México-EUA de Minerales Críticos abrió canales de diálogo más fluidos entre el sector y la Secretaría de Economía. Ese contexto es favorable para proyectos que lleguen con documentación técnica sólida.
La plata no figura en la lista de minerales críticos prioritarios del Plan México-EUA —el foco está en litio, cobre, manganeso y tierras raras— pero la lógica de agilización permisológica se extiende al sector en general. Si Silverco puede avanzar de PEA a PFS en los próximos 18 meses, el timing con el entorno regulatorio actual sería favorable.
El AISC: la pregunta que la PEA no responde sola
El VAN de US$329 millones es el número que circulará en los comunicados. El número que los analistas institucionales buscarán es el AISC —All-In Sustaining Cost, el costo total por onza producida incluyendo mantenimiento y sostenimiento de la operación. Una mina de plata con AISC por debajo de US$12 por onza equivalente es competitiva en cualquier escenario de precios. Una con AISC por encima de US$18 empieza a depender de que el precio de la plata se mantenga en niveles superiores a US$28-30 por onza.
Con la plata cotizando actualmente por encima de US$30 en COMEX, el margen operativo potencial es atractivo. Pero un proyecto con vida útil de 8.2 años que inicia construcción en 2026 o 2027 operará hasta 2034 o 2035. Apostar a que la plata mantendrá ese nivel durante toda la vida de la mina es un supuesto que los modelos de factibilidad responsables no hacen sin un análisis de sensibilidad robusto.
El camino desde aquí: lo que Silverco tiene que demostrar
El siguiente paso lógico para La Negra es un Estudio de Prefactibilidad que refine los recursos, ajuste los costos con mayor precisión e identifique el modelo de procesamiento definitivo. Ese estudio, si está bien ejecutado, debería responder las preguntas que la PEA deja abiertas: composición real del metal equivalente, fuente de agua, plan de manejo de jales, acuerdos con comunidades y modelo de financiamiento.
Un capex de US$20.9 millones es financiable por múltiples vías —deuda con flujo de caja, streaming agreements con compañías como Wheaton Precious Metals o Royal Gold, o un socio estratégico operador. Pero ninguna de esas puertas se abre sin un PFS creíble. Y ningún PFS creíble se produce sin perforación adicional que convierta recursos inferidos en medidos e indicados.
Si Silverco tiene los recursos, el equipo técnico y la estructura de capital para ejecutar ese camino en 24 a 36 meses, La Negra podría ser la sorpresa minera de Querétaro. Si la PEA es el techo y no el piso del esfuerzo técnico, el mercado lo sabrá pronto. Los números de US$329 millones de VAN sobre US$20.9 millones de capex son demasiado llamativos para no atraer el escrutinio que vendrá.