Puntos clave
- Colapso valuativo: $264 mil millones de capitalización perdida en un mes sin caída de precios spot del metal
- Unwinding especulativo: Salida de inversores institucionales anticipando corrección de múltiplos sobreextendidos
- Reordenamiento sectorial: Oro cede liderazgo; litio expulsa competidores del ranking de élite global
- Mercado anticipativo: Venta de acciones mineras sin esperar corrección del precio del activo subyacente
| Mineral | oro, litio, cobre |
| Precio | $3,000+ USD/onza (oro) |
| Variación | -$264 mil millones capitalización bursátil (mes) |
| Contexto LATAM | Reordenamiento de prioridades en minería global; expulsión… |
Las 50 mayores mineras del mundo perdieron 264,000 millones de dólares de capitalización bursátil en un solo mes. No fue una crisis sistémica ni un colapso de demanda. Fue el mercado reordenando prioridades con una velocidad que pocos ejecutivos anticiparon: el oro dejó de ser el motor del rally, el cobre ignoró su propio récord histórico de precio, y el litio terminó de expulsar a casi todos sus representantes del ranking de élite global.
El desplome que no vino del precio del metal
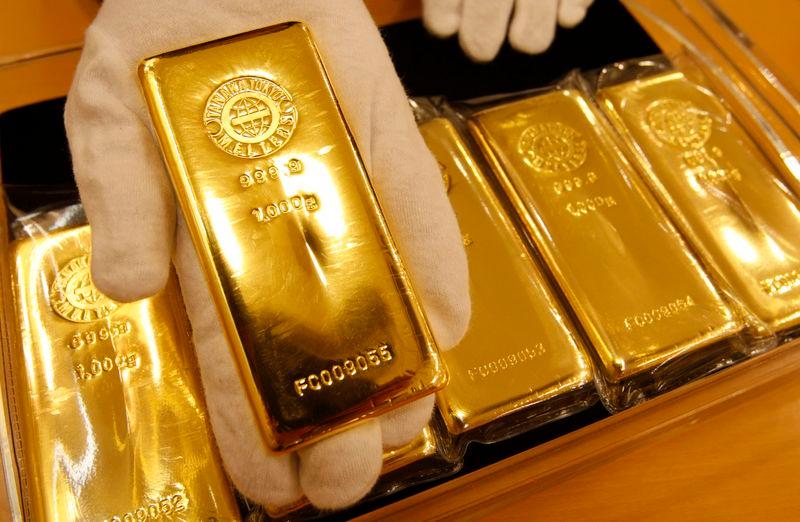
La paradoja más llamativa del período es que el oro no colapsó. Los precios spot se mantuvieron en niveles históricamente elevados, por encima de los 3,000 dólares por onza, sostenidos por la demanda de bancos centrales y la incertidumbre geopolítica que sigue sin resolverse. Sin embargo, las acciones de las mineras auríferas cedieron de forma significativa, arrastrando al índice agregado de las 50 mayores empresas del sector a lo que los analistas del mercado describen como el segundo peor mes en la historia del ranking.
El fenómeno tiene nombre técnico: unwinding del trade del oro. Cuando una posición especulativa o temática se sobreextiende, los inversionistas institucionales salen antes de que el precio del activo subyacente corrija. No esperan la caída del metal. Venden las acciones de las productoras anticipando que la prima de valuación ya no se justifica. Eso fue exactamente lo que ocurrió: el mercado había llevado los múltiplos de las mineras de oro a niveles que descontaban un precio del metal aún más alto, y cuando esa narrativa perdió momentum, el ajuste fue brutal y rápido.
Para los productores de primera línea —Newmont, Barrick Gold, Agnico Eagle— la lectura es incómoda. Sus fundamentos operativos no cambiaron en un mes. Sus costos de producción, sus reservas probadas, sus flujos de caja: todo sigue siendo sólido. Pero el mercado bursátil y el mercado del metal operan con lógicas distintas, y en los ciclos de euforia, la desconexión entre precio del commodity y valuación de la acción siempre se resuelve en algún punto. Ese punto llegó.
Cobre récord, acciones planas: la desconexión que preocupa a Toronto
Si el ajuste de las auríferas fue la historia principal, la historia secundaria es igualmente inquietante para los inversionistas que siguen el sector desde la Bolsa de Toronto o desde los pisos de trading del LME. El cobre alcanzó precios récord durante el período —superando los 10,000 dólares por tonelada en momentos clave— y las mineras cupríferas no reaccionaron. Las acciones de Freeport-McMoRan, Southern Copper y Teck Resources se mantuvieron esencialmente sin movimiento, ignorando una señal de precio que en cualquier ciclo anterior hubiera generado un rally inmediato en renta variable minera.
La explicación más razonable apunta a dos factores que se refuerzan mutuamente. Primero, el escepticismo del mercado sobre la durabilidad del precio. El cobre tiene a China como su principal demandante —más del 50% del consumo global— y las señales macroeconómicas desde Beijing siguen siendo mixtas. Un precio récord impulsado por restricciones de oferta y flujos especulativos no genera el mismo entusiasmo que un precio récord respaldado por una demanda industrial sostenida y creciente.
Segundo, los inversionistas institucionales están leyendo el ciclo con más cautela después de los excesos de valuación que vieron en el sector aurífero. Si el mercado sobrevaluó las mineras de oro y luego las castigó sin que el precio del metal lo justificara, la misma trampa puede repetirse con el cobre. La respuesta racional, entonces, es esperar confirmación: que el precio récord se consolide en el tiempo, que la demanda china materialice en datos concretos de importación, y que los márgenes operativos de las productoras reflejen el beneficio antes de pagar la prima bursátil.
Para Chile —que produce el 27% del cobre mundial— y para Perú —con el 10% de la producción global—, esta desconexión entre precio físico y mercado de capitales crea una situación peculiar. Los ingresos fiscales por regalías y el valor de sus exportaciones en dólares siguen beneficiándose del precio récord. Pero la capacidad de sus operadores de levantar capital en mercados internacionales para financiar expansiones se ve limitada cuando las acciones no reflejan la bonanza del precio. Es una paradoja de riqueza operativa con restricción financiera.
El litio consolida su salida del ranking de élite
El tercer elemento del mes fue el más definitivo: el litio prácticamente desapareció del Top 50 global. Solo un productor de litio sobrevivió en el ranking, consolidando una tendencia que comenzó con el colapso de precios de 2023 y que la sobreoferta estructural —liderada por la expansión agresiva de la industria química china— todavía no ha revertido.
En el pico del ciclo, en 2022 y principios de 2023, las productoras de litio como Albemarle, SQM y Pilbara Minerals competían por posiciones en el ranking global con valuaciones que reflejaban un futuro de escasez permanente. La narrativa de los vehículos eléctricos, la transición energética y la demanda insaciable de baterías llevó los múltiplos a niveles que solo se sostenían si el precio del carbonato de litio se mantenía por encima de los 50,000 dólares por tonelada de forma indefinida. No ocurrió.
El precio colapsó más del 80% desde sus máximos. China expandió su capacidad de refinación y producción a un ritmo que el mercado no anticipó. Y la demanda de EVs, aunque sigue creciendo en términos absolutos, no creció al ritmo que las proyecciones más optimistas habían prometido. El resultado: SQM —empresa chilena que es uno de los mayores productores mundiales— vio su capitalización bursátil reducirse dramáticamente. La misma suerte corrieron sus pares australianos y norteamericanos.
Para Argentina, que apostó fuerte al litio con su régimen RIGI y que sigue atrayendo inversión extranjera hacia el Triángulo del Litio, la señal es ambigua. Los proyectos en construcción o en etapa avanzada de desarrollo siguen siendo viables si el horizonte de inversión es de largo plazo y si el inversionista tiene capacidad de absorber varios años más de precios bajos. Pero la ventana de financiamiento fácil, con mercados de capital entusiastas pagando primas por cualquier empresa con “litio” en el nombre, cerró. Los proyectos que no tienen respaldo institucional sólido o socios estratégicos con balance suficiente enfrentarán un camino significativamente más difícil.
Lo que el ranking revela sobre el ciclo actual
La pérdida agregada de 264,000 millones de dólares en un mes no es solo un número de mercado. Es una lectura de cómo el capital institucional está reposicionando su exposición al sector en un momento de transición. El dinero salió del oro especulativo, ignoró el cobre físico y terminó de abandonar el litio como categoría de crecimiento de corto plazo.
¿Hacia dónde fue? En parte, a la rotación hacia sectores defensivos fuera del minero. En parte, a esperar en efectivo o en instrumentos de corta duración mientras el ciclo macroeconómico global termina de definirse. La Reserva Federal, el dólar, la trayectoria de tasas de interés y la salud real de la economía china siguen siendo las variables que los grandes fondos monitorean antes de volver a comprometerse con posiciones significativas en mineras.
Para los operadores de minas reales —no para los traders de renta variable, sino para los directores de operaciones que toman decisiones sobre expansiones, contrataciones y capex— el mensaje del mercado bursátil debería leerse con distancia crítica. Los precios físicos del oro y el cobre no reflejan ninguna emergencia operativa. El negocio sigue siendo rentable a los niveles actuales de precio. Lo que el mercado está ajustando es la prima especulativa que pagó en exceso durante los meses anteriores.
El segundo peor mes del ranking en su historia no es el principio del fin del superciclo. Es el mercado recordando que los árboles no crecen hasta el cielo, ni siquiera cuando el árbol se llama oro y los bancos centrales lo están comprando en tiempo récord.