Puntos clave
- Incremento operativo: aumento de throughput del 40% en planta de proceso ejecutado y verificable en toneladas procesadas diariamente
- Impacto México: ampliación de la base productiva mexicana que sustenta liderazgo global en plata (6,300 toneladas anuales, 25% de producción mundial)
- Perspectiva LATAM: demuestra capacidad operativa del entorno minero mexicano para ejecutar proyectos de escalamiento con disciplina técnica y financiera
- Implicación de capitales: reducción de costo unitario, incremento de NPV y reposicionamiento en conversaciones con mercados de capital internacionales
| Mineral | plata, oro |
| Inversión | capital significativo en equipos y rediseño de circuitos |
| Región | México |
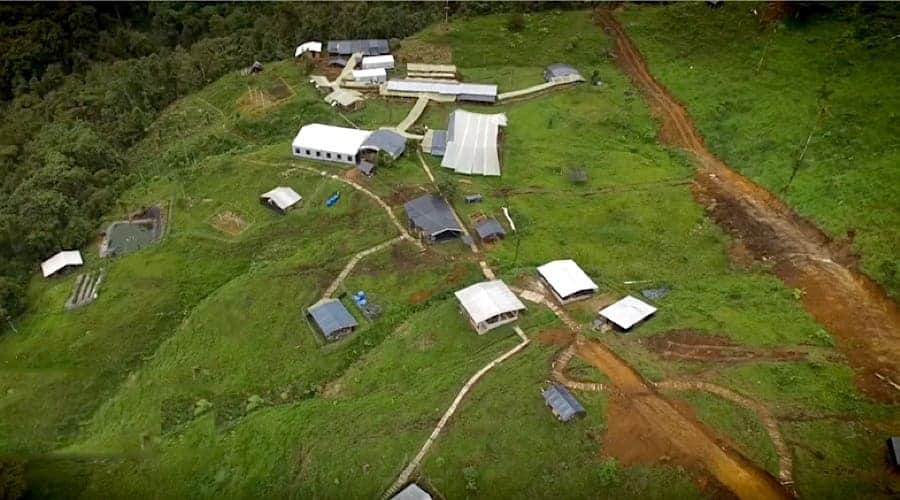
Una mina mexicana de plata y oro acaba de demostrar que puede escalar su planta de proceso un 40% — y ya está trazando la siguiente expansión. No es un anuncio preliminar ni una proyección de estudio de prefactibilidad. Es producción real, incrementada, con capital desplegado y resultado verificable en toneladas procesadas por día.
El salto operativo que reposiciona al proyecto
Aumentar el throughput de una planta un 40% no es un ajuste menor. Implica rediseño de circuitos de chancado o molienda, recalibración de la planta de beneficio y, en muchos casos, una inversión de capital significativa en equipos. Cuando ese incremento se materializa — no se anuncia, se ejecuta — cambia fundamentalmente la valoración del activo. El costo unitario de procesamiento cae, el NPV sube y el proyecto pasa a una conversación diferente con los mercados de capitales.
En el contexto del pipeline minero mexicano, ese tipo de hito importa. México sigue siendo el primer productor mundial de plata — 6,300 toneladas en 2024, una de cada cuatro onzas producidas en el planeta — pero esa supremacía se sostiene sobre un número relativamente concentrado de operaciones maduras. Cada proyecto que logra escalar con disciplina operativa amplía la base productiva del país y, en paralelo, prueba que el entorno mexicano puede ejecutar.
El detalle de cuál operación específica logró este incremento, y bajo qué condiciones técnicas y financieras lo hizo, determina el peso real de la noticia. Lo que sí está claro es que el siguiente objetivo ya está sobre la mesa: una expansión adicional que, si sigue la lógica del primer salto, apuntaría a llevar la planta a un nuevo nivel de capacidad sostenida.
Por qué el throughput es la métrica que realmente manda
En minería de plata y oro, la ecuación de valor no empieza con el precio del metal — empieza con cuántas toneladas procesas por día y a qué ley. Un proyecto con ley alta pero planta pequeña deja mineral en el banco. Uno con planta grande y ley baja destruye margen. El equilibrio entre capacidad de proceso y contenido metálico es donde se gana o se pierde la viabilidad económica.
El AISC — All-In Sustaining Cost — es el termómetro más honesto. En plata, los productores de menor costo global operan por debajo de los 12 dólares por onza de plata equivalente. Los proyectos mexicanos de alta ley, como Juanicipio de MAG Silver y Fresnillo, o Las Chispas de Coeur Mining en Sonora, comprimen ese costo precisamente porque combinan leyes excepcionales con plantas que corren a plena capacidad. Un incremento de throughput del 40% en cualquiera de estos contextos no es un dato de boletín — es un ajuste estructural que renegocia el AISC hacia abajo.
Para los analistas en Toronto o Nueva York que modelan proyectos mexicanos, ese movimiento tiene una traducción directa en el NAV por acción. Si la planta procesa más toneladas con la misma infraestructura de administración y overhead, el margen operativo por onza producida mejora sin necesidad de que el precio del metal se mueva. Es apalancamiento operativo puro.
El pipeline mexicano que espera resultados así
México tiene proyectos en distintas etapas que observan este tipo de hitos con atención. Terronera de Endeavour Silver en Jalisco entró en producción en 2025 y está en fase de ramp-up — exactamente el período donde el throughput inicial se mide contra el diseño de la planta. El Tigre de Silver Tiger en Sonora tiene programada su construcción para 2026 con una inversión de 180 millones de dólares y necesita demostrar que puede ejecutar su plan de minado dentro del presupuesto. Los Ricos de GoGold en Jalisco — que reportó ingresos récord de 31.1 millones de dólares en el primer trimestre de 2026 — también está en proceso de optimizar su operación.
Cada uno de esos proyectos compite por el mismo capital de riesgo que fluye hacia México desde mercados como TSX y NYSE. Un caso de éxito comprobado — throughput incrementado, costos controlados, siguiente expansión financiable — sube el piso de confianza para toda la jurisdicción. El Fraser Institute ya ubicó a México en el lugar 49 global en su encuesta de 2024, subiendo desde el lugar 74. No es un número espectacular, pero la dirección importa.
La segunda expansión: el verdadero test de madurez
Anunciar una segunda expansión después de ejecutar la primera tiene una lógica financiera clara. El equipo directivo ya probó que puede construir y operar. Los ingenieros conocen el yacimiento. Los contratistas locales tienen experiencia en el sitio. El riesgo de ejecución — que es lo que más penaliza el múltiplo de valoración de una junior o mid-tier — cae de forma sustancial en la segunda ronda.
Si la primera expansión fue financiada con deuda o flujo de caja operativo sin dilución excesiva de accionistas, la segunda puede estructurarse desde una posición de negociación completamente diferente. Los bancos mineros — BNP, ING, Société Générale en el espacio internacional; BBVA y Banorte en el mexicano — califican mejor un proyecto con historial operativo que uno que solo tiene estudio de factibilidad. La reducción de spread en el financiamiento de deuda puede ser de 150 a 200 puntos base entre un proyecto en construcción y uno en operación probada. Ese diferencial se traduce en millones de dólares de costo de capital a lo largo de la vida del proyecto.
La pregunta que los inversionistas institucionales harán antes de comprometer capital para la segunda expansión es directa: ¿el yacimiento tiene suficiente recurso para justificar la inversión adicional en planta, o el modelo está forzando capacidad sobre un depósito que no lo sostiene? Un throughput mayor con menos años de vida de mina no mejora el NPV — lo puede destruir si el perfil de agotamiento se acelera sin reposición de recursos.
Zacatecas, Sonora y Jalisco: el mapa de la plata mexicana
Ubicar geográficamente este tipo de proyectos importa más de lo que parece en un titular. Zacatecas concentra alrededor del 33% de la producción nacional de plata y alberga operaciones como Peñasquito de Newmont, Saucito de Fresnillo y Juanicipio de MAG Silver y Fresnillo. Es el estado que más siente los ciclos de precio — y también el que más se beneficia cuando una operación local escala producción y genera empleo e impuestos locales.
Sonora, que aporta cerca del 45% de la producción nacional total, tiene en Las Chispas — adquirida por Coeur Mining en 1,700 millones de dólares en 2024 — uno de los mejores perfiles de ley de plata en el hemisferio. Jalisco, más pequeño en volumen pero con proyectos de alta ley como Los Ricos, está ganando relevancia en el mapa de inversión. Cada uno de estos estados tiene regulaciones ambientales locales, condiciones de infraestructura distintas y mercados laborales con capacidades técnicas diferentes. El éxito de una expansión en uno no se transfiere automáticamente al otro.
El gobierno de Sheinbaum ha mostrado una postura más pragmática que su antecesor frente a la inversión minera. El Plan México-EUA de Minerales Críticos, firmado en febrero de 2026, y la reducción del backlog de permisos — de 25 a 5 en Zacatecas según reportes del sector — generan un entorno donde los proyectos con historial operativo limpio tienen más facilidad para tramitar sus ampliaciones ambientales. Una expansión de planta que no cambia el polígono de concesión ni incrementa el área de impacto superficial tiene una ruta regulatoria más corta que un proyecto verde desde cero.
Lo que viene si la expansión se confirma
El mercado de plata opera a 33-35 dólares por onza en el entorno actual — por encima del promedio histórico de la última década, pero con volatilidad estructural atada al doble rol del metal como commodity industrial y reserva de valor. Para un productor mexicano que incrementa throughput en ese contexto de precios, cada onza adicional que sale de la planta tiene margen positivo. La palanca es real.
Si la segunda expansión se financia, construye y ejecuta con la misma disciplina que la primera, el proyecto habrá recorrido el camino completo: de mid-tier en operación a productor de escala con costos comprimidos y vida de mina extendida. Ese es exactamente el tipo de activo que fondos institucionales canadienses y europeos incluyen en carteras de minería de metales preciosos. No la exploración, no la prefactibilidad — la operación que ya demostró que sabe crecer.
El 40% de incremento en throughput fue el primer movimiento. La segunda expansión dirá si esto es un proyecto que construye valor de forma sistemática o un anuncio que aprovechó el ciclo alcista. La diferencia, en términos de capital atraído y producción sostenida para México, no es menor.