Puntos clave
- Anuncio oficial: Chile licitará cinco nuevos proyectos de litio en 2026, más allá del Salar de Atacama
- Meta de producción: Duplicar volumen nacional (de 200,000 a 400,000+ toneladas LCE) en una década
- Perspectiva LATAM: Señal de aceleración que redefine calendarios de inversión y competencia por asegurar cadenas de suministro de baterías
- Implicación regulatoria: Estructura estatal de concesiones determinará si capital privado internacional entra en masa o adopta postura de espera
| Tipo de regulación | Licitaciones de concesiones mineras; términos de participac… |
| Entidad | Ministerio de Minería de Chile; Gobierno de Boric |
| Vigencia | 2026 (licitación anunciada para próximo año) |
Chile abrirá licitaciones para cinco nuevos proyectos de litio en 2026. El anuncio lo hizo el ministro de Minería directamente, sin rodeos: la meta es más que duplicar la producción nacional del metal ligero en el transcurso de una década. Para un país que ya produce el segundo mayor volumen de litio del mundo, la declaración no es retórica — es una señal de aceleración que redefine el calendario de inversión para operadores, fondos y gobiernos que compiten por asegurar cadenas de suministro de baterías.
- Cinco licitaciones: qué significa en términos concretos
- El mercado global no espera: por qué este anuncio llega ahora
- Sernageomin y el marco regulatorio: la variable que más importa
- Codelco como factor estructural
- El impacto en la cadena de suministro global de baterías
- Lo que el anuncio no dice — y lo que el sector debe exigir
Cinco licitaciones: qué significa en términos concretos
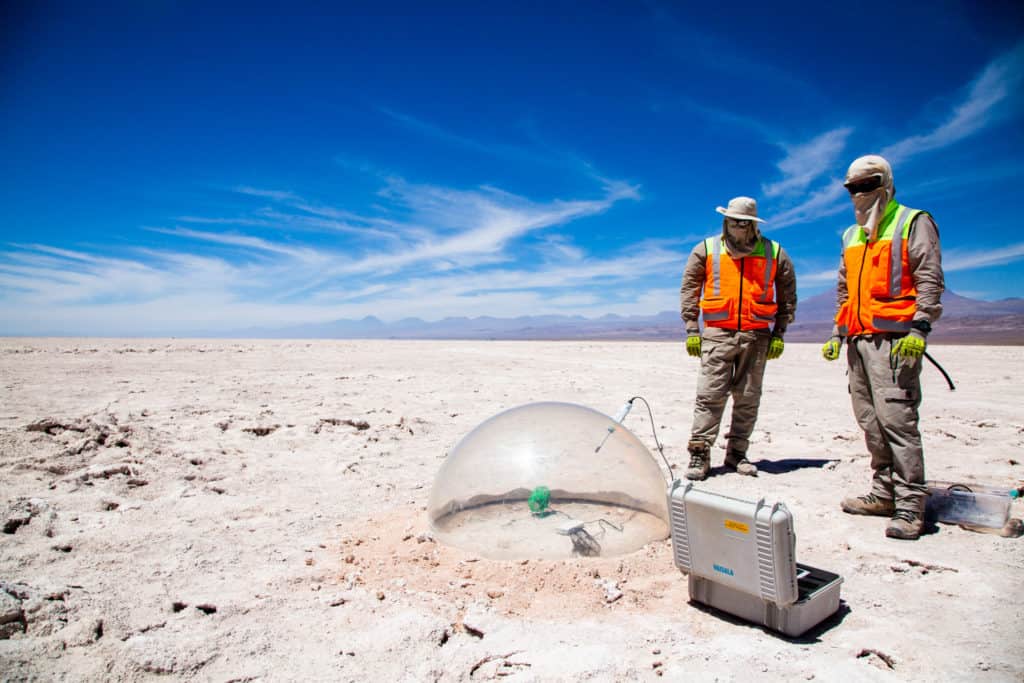
Chile produce litio principalmente desde el Salar de Atacama, operado por SQM y Albemarle. Ambas empresas concentran casi la totalidad de la producción nacional, que en 2024 superó las 200,000 toneladas de carbonato de litio equivalente (LCE). Duplicar esa cifra en una década implica una expansión que no puede depender únicamente del Atacama — implica abrir nuevos salares, nuevos actores y un nuevo modelo contractual que el gobierno de Boric apenas comenzó a delinear antes del cambio de ciclo político.
Los cinco proyectos licitados el próximo año representarían el primer movimiento concreto de esa apertura. La estructura que el Estado chileno diseñe para estas concesiones determinará si el capital privado internacional entra en masa o adopta una postura de espera. Los términos de participación estatal, los plazos de concesión, las condiciones ambientales y el rol que Codelco pueda jugar como socio estratégico — todo eso está por resolverse.
El antecedente más reciente es el acuerdo SQM-Codelco, operativo desde 2025, que entregó al Estado una participación directa en la operación del Atacama a cambio de extender el contrato de SQM. Ese modelo mixto probó que Chile está dispuesto a negociar, pero también que no renuncia al control. Las nuevas licitaciones probablemente repliquen esa lógica: entrada privada con Codelco como contraparte obligatoria o con participación estatal mínima garantizada.
El mercado global no espera: por qué este anuncio llega ahora
El litio atraviesa uno de sus ciclos más volátiles de la última década. Los precios del carbonato de litio colapsaron desde los máximos de 2022-2023 — cuando superaron los 80,000 dólares por tonelada en China — y tocaron fondo cerca de los 10,000 dólares en 2024. La recuperación ha sido lenta y desigual, impulsada más por expectativas de demanda vehicular a mediano plazo que por señales inmediatas del mercado de baterías.
En ese contexto, un gobierno que anuncia cinco licitaciones para 2026 no está respondiendo al precio del litio hoy — está apostando al litio de 2030. La lógica es correcta: los proyectos que se adjudiquen el próximo año tomarán entre cinco y ocho años en llegar a producción. Para cuando las plantas operen, la demanda de baterías para vehículos eléctricos y almacenamiento de energía habrá absorbido el exceso de oferta actual.
El problema es que esa misma lógica la leen Australia, Argentina, Canadá y China con igual claridad. El Triángulo del Litio — Chile, Argentina y Bolivia — concentra más del 50% de las reservas mundiales, pero Argentina ha avanzado más rápido en atraer capital privado bajo el régimen RIGI, mientras Bolivia sigue paralizada por un modelo estatal sin ejecución. Chile arranca 2026 con el anuncio, pero la velocidad de implementación determinará si mantiene su ventaja competitiva o la cede gradualmente.
Sernageomin y el marco regulatorio: la variable que más importa
Anunciar licitaciones es el primer paso. Ejecutarlas requiere un marco regulatorio que dé certeza a los adjudicatarios. Sernageomin, como regulador técnico, tendrá un rol central en la evaluación de los salares candidatos, los estándares ambientales aplicables y los protocolos de gestión hídrica — que en el norte de Chile no son un tema menor.
Los salares atacameños ya enfrentan presión por extracción de salmuera y su impacto en ecosistemas frágiles. Expandir la producción a nuevos salares — algunos de los cuales no han sido evaluados con la profundidad técnica del Atacama — introduce riesgos ambientales que pueden convertirse en bloqueos judiciales o en condicionantes que eleven el costo de capital. El sector minero chileno aprendió esa lección con agua: lo que no se resuelve en permisos, se resuelve en tribunales.
El presidente Kast ha marcado un giro pro-mercado desde 2025, con mejoras en estabilidad regulatoria que el sector celebró públicamente. Pero la política de litio tiene una carga simbólica que ningún gobierno chileno puede ignorar: el recurso se percibe como patrimonio nacional, y cualquier licitación que se lea como privatización sin beneficio social enfrentará resistencia política y ciudadana. El diseño de las bases de licitación deberá equilibrar atractivo inversor con legitimidad política — una ecuación que Chile no ha resuelto de manera definitiva.
Codelco como factor estructural
La empresa estatal llega a este proceso en un momento de fragilidad operacional. Codelco cerró 2024 con una producción de cobre por debajo de 1.4 millones de toneladas — su nivel más bajo en décadas — y enfrenta deudas asociadas a sus grandes proyectos de renovación subterránea. Su capacidad de actuar como socio activo en cinco nuevos proyectos de litio simultáneamente es una pregunta legítima que el mercado ya formula.
Si Codelco opera como socio obligatorio bajo el modelo SQM-Atacama, su situación financiera podría limitar su capacidad de capitalizar participaciones en nuevos proyectos o de aportar recursos técnicos a salares que requieren mayor desarrollo. Eso no bloquea las licitaciones, pero puede requerir estructuras contractuales donde el privado financie el desarrollo temprano y el Estado entre con participación posterior — un modelo que reduce el riesgo para Codelco pero que los inversores evaluarán con cautela.
El impacto en la cadena de suministro global de baterías
La apuesta chilena tiene destinatarios concretos: los fabricantes de baterías y vehículos eléctricos en Europa, Japón y Corea del Sur que buscan diversificar su dependencia de China en la cadena de suministro de litio. Estados Unidos, bajo el marco de su política de minerales críticos, también mira con atención cualquier expansión de capacidad en el hemisferio occidental.
Si Chile logra adjudicar y poner en desarrollo esos cinco proyectos con esquemas que califiquen bajo estándares de cadena de suministro responsable — auditoría ambiental, consulta a comunidades indígenas, trazabilidad — se posiciona para acceder a contratos de largo plazo con fabricantes de baterías que hoy pagan prima por litio con certificación de origen. Eso cambia la ecuación financiera de cada proyecto: no solo dependen del precio spot del carbonato, sino de contratos estructurados que reducen la exposición a la volatilidad.
Lo que el anuncio no dice — y lo que el sector debe exigir
El ministro fijó la meta y el año. Lo que falta es el mecanismo: qué salares entran a proceso de licitación, bajo qué modelo contractual, con qué condiciones de participación para Codelco, y con qué plazos de evaluación ambiental. La diferencia entre un anuncio político y un proceso de inversión real está en esos detalles, y el sector tiene derecho a exigirlos con precisión antes de comprometer capital de exploración.
Chile tiene el recurso. Tiene la institucionalidad. Tiene un gobierno que ahora muestra disposición a abrir el sector. Lo que la industria global evaluará en los próximos meses es la velocidad entre el anuncio y las bases de licitación publicadas. Cada mes de demora le cuesta competitividad a Chile frente a Argentina, que ya tiene capital fluyendo hacia el Noroeste. Cinco proyectos en 2026 pueden ser un hito histórico o una promesa más en el largo historial de compromisos con el litio chileno. La diferencia la hará el cronograma que el gobierno publique — o no publique — en los próximos noventa días.