Puntos clave
- Costo regulatorio: USD 54.000 millones asignados a riesgos de operar en América Latina por demoras en permisos, conflictos sociales y amenazas a seguridad
- Paradoja de recursos: Región concentra 27% cobre mundial (Chile), 10% (Perú), 25% plata (México) y Triángulo del Litio (Argentina-Bolivia), pero capacidad de conversión en producción cuestionada
- Mecanismo de pérdida: Proyectos en espera de 18 meses pierden ventanas de precio, capital de exploración sin retorno y requieren reasignación de equipos técnicos
- Consecuencia sectorial: Capital minero migra hacia jurisdicciones con menor fricción regulatoria, debilitando competitividad regional en transición energética global
| Tipo de regulación | permisos ambientales, conflictos sociales, seguridad regula… |
| Entidad | gobiernos latinoamericanos |
| Vigencia | actual |
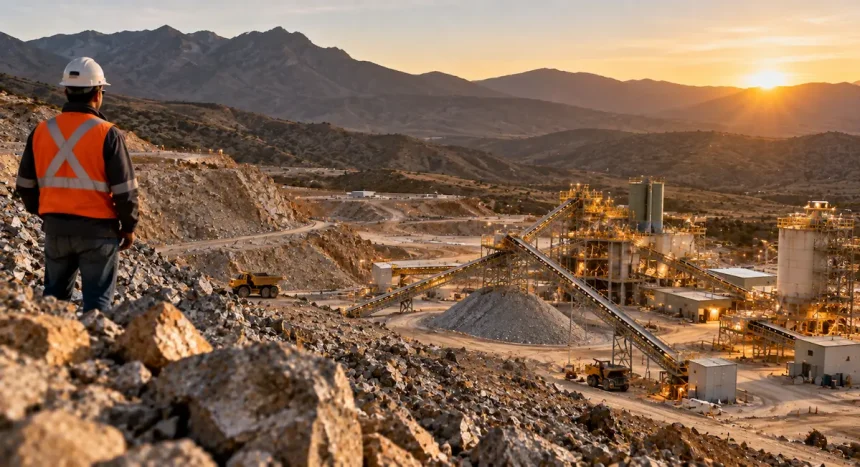
Cincuenta y cuatro mil millones de dólares. Ese es el costo que el sector minero asigna hoy a los riesgos de operar en América Latina: demoras en permisos, conflictos sociales no resueltos y amenazas a la seguridad que, acumuladas, frenan decisiones de capital en una región que concentra buena parte de los minerales que el mundo necesita para la transición energética. No es una cifra especulativa. Es el resultado de proyectos paralizados, concesiones en disputa y capital que migra hacia jurisdicciones con menor fricción regulatoria.
Un número que mide decisiones, no intenciones
Los US$54,000 millones no representan pérdidas contables. Representan proyectos que no avanzaron, exploraciones canceladas y expansiones postergadas en una región que, paradójicamente, alberga las mayores reservas de cobre, litio y plata del planeta. Chile tiene el 27% de la producción mundial de cobre. Perú controla el 10%. México produce una de cada cuatro onzas de plata en el mundo. Argentina y Bolivia concentran buena parte del Triángulo del Litio. La riqueza mineral es extraordinaria. La capacidad de convertirla en producción, cada vez más cuestionada.
El mecanismo es conocido, pero sus efectos se acumulan. Un proyecto que espera 18 meses para obtener un permiso ambiental no solo pierde tiempo: pierde la ventana de precio, consume capital de exploración sin retorno y obliga a los equipos técnicos a reasignarse. Cuando el conflicto social llega antes de que el permiso llegue, la secuencia se vuelve irreversible. El capital, a diferencia de los recursos, sí tiene opciones geográficas.
Perú y el costo de la licencia social no construida
Perú es el caso más estudiado de la región. Es también el más costoso. Los conflictos sociales en torno a Las Bambas, Conga, Tía María y docenas de proyectos menores han demostrado que la consulta previa, cuando se aplica tarde o de forma defensiva, no construye confianza: construye litigio. El resultado es un país con reservas de clase mundial y una reputación de riesgo que cotiza como prima adicional en los mercados de capital.
El Ministerio de Energía y Minas peruano reporta decenas de conflictos activos simultáneos en distintas fases de intensidad. Algunos bloquean operaciones ya existentes. Otros impiden el inicio de trabajos de exploración básica. La diferencia entre ambos escenarios importa: en el primero se pierde producción; en el segundo se pierde el prospecto antes de saber qué contiene. Eso es lo que los analistas llaman riesgo de entrada, y es el que más pesa en la cifra de US$54,000 millones.
México: reforma, backlog y el giro de Sheinbaum
La Reforma Minera de 2023, impulsada por la administración anterior, reconfiguró el marco de concesiones en México y reforzó los requisitos de consulta indígena bajo el principio de consentimiento libre, previo e informado. La exploración cayó 11.5% en 2024, según datos de CAMIMEX. El backlog de permisos ambientales llegó a representar un cuello de botella funcional en estados como Zacatecas, donde docenas de proyectos esperaban resolución por meses.
La administración Sheinbaum ajustó el rumbo. El backlog en Zacatecas se redujo de 25 expedientes críticos a cinco en 2025. El Plan México-EUA de Minerales Críticos, firmado el 4 de febrero de 2026, apunta a integrar la producción nacional en cadenas de valor del USMCA. La señal es pragmática. Pero el marco legal de fondo — incluyendo la resolución constitucional pendiente ante la SCJN sobre la Reforma Minera — sigue sin resolverse. Mientras la incertidumbre jurídica persiste, los inversionistas institucionales asignan primas de riesgo que los operadores locales sienten en el costo del capital.
A eso se suma el factor seguridad. El secuestro y muerte de trabajadores de Vizsla Silver en Sinaloa en enero de 2026 no fue un evento aislado para los mercados: fue una señal. TD Cowen emitió alertas sobre el riesgo en Zacatecas y Chihuahua. CAMIMEX y el gobierno instalaron una mesa de seguridad sectorial. Que esa mesa sea necesaria dice más sobre el estado del problema que cualquier comunicado oficial.
Chile y Argentina: los extremos del espectro regulatorio
Chile enfrenta una presión diferente. No es conflicto social agudo ni inseguridad — es el costo acumulado de una regulación ambiental que se volvió más exigente justo cuando los proyectos de expansión necesitaban velocidad. El Servicio de Evaluación Ambiental procesa proyectos mineros en plazos que, en algunos casos, superan los cinco años desde la presentación hasta la aprobación. Para una mina de cobre que requiere inversión intensiva en capital y tiene un horizonte de precios incierto, cinco años de evaluación cambian el análisis de retorno por completo.
Argentina, en cambio, apuesta por el otro extremo. El Régimen de Incentivo a las Grandes Inversiones (RIGI), vigente hasta 2027, ofrece estabilidad fiscal, acceso libre a divisas y protección contractual a proyectos de gran escala. Es una señal de mercado clara: el gobierno reconoce que, sin garantías explícitas, el capital no entra al Triángulo del Litio en las condiciones que la demanda global exige. El RIGI es efectivo como señal. Su durabilidad institucional más allá de 2027 es la pregunta que ningún analista puede responder con certeza.
El patrón detrás de los US$54,000 millones
Lo que conecta a Perú, México, Chile y Argentina no es la magnitud del conflicto ni el color del gobierno de turno. Es la brecha entre la velocidad con la que los proyectos necesitan avanzar y la velocidad con la que los marcos institucionales pueden procesar esa demanda. La consulta previa mal ejecutada genera judicialización. Los permisos sin plazos definidos generan incertidumbre que el capital descuenta desde el primer día. La seguridad sin presencia estatal efectiva convierte cada decisión de ingreso en un cálculo actuarial.
El sector minero no es homogéneo en su respuesta a estos factores. Las grandes operaciones con contratos de largo plazo y financiamiento ya colocado absorben la fricción regulatoria mejor que los proyectos junior que dependen de capital de riesgo con horizontes cortos. El impacto diferencial es relevante: son precisamente los proyectos de mediana escala y exploración temprana — los que generarán la producción de la próxima década — los que más se resienten con la demora institucional. Cuando un proyecto junior no levanta capital en Toronto o Nueva York por prima de riesgo jurisdiccional, la región pierde la exploración que hubiera descubierto el depósito de 2035.
Lo que los gobiernos no miden, el mercado sí
Ningún gobierno de la región cuantifica formalmente cuánto capital dejó de entrar por demoras en permisos. Ninguno publica el costo de oportunidad de los conflictos sociales no resueltos antes de que escalen. La cifra de US$54,000 millones viene del sector privado porque es el sector privado el que registra los proyectos cancelados, las rondas de financiamiento cerradas antes de tiempo y los equipos reubicados hacia Australia, Canadá o África occidental.
Eso no significa que los riesgos sean irresolubles. Significa que requieren intervención institucional antes de que el conflicto llegue, no después. Los países que han logrado reducir su prima de riesgo jurisdiccional — y Chile de los años noventa es el ejemplo más citado — lo hicieron construyendo certeza procesal, no negociando caso por caso. La certeza no se improvisa: se legisla, se reglamenta y se aplica con consistencia durante años. América Latina tiene los minerales. La variable que falta es el tiempo que los gobiernos están dispuestos a invertir en construir esa certeza antes de que el capital encuentre otra dirección.
US$54,000 millones es el precio actual de esa brecha. El número crecerá si la demanda de minerales críticos acelera — como todos los modelos de transición energética proyectan — y la región no cierra la distancia entre lo que tiene en el subsuelo y lo que puede ofrecer en términos de seguridad jurídica, velocidad regulatoria y paz social. Para los inversionistas con mandatos ESG y horizontes de diez años, la ecuación latinoamericana sigue siendo atractiva en teoría. En la práctica, cada mes de retraso la hace menos competitiva frente a jurisdicciones que ya resolvieron lo que la región sigue debatiendo.