
Puntos clave
- Crisis de volumen: Ocho meses consecutivos de caída en producción minera mexicana (INEGI, enero-agosto 2026)
- Impacto México: Sonora (45% producción) y Zacatecas (33% plata) afectadas por restricciones hídricas y rezago en permisos
- Anomalía positiva: Coahuila mantiene al alza la extracción de fluorita, única excepción al deterioro nacional
- Paradoja estructural: Mayor valor producido pero menor tonelaje extraído expone vulnerabilidades ante ciclos de precios bajos
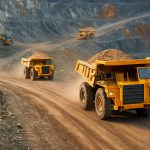
Ocho meses consecutivos de contracción en la producción minera mexicana no son una racha mala. Son una señal estructural que el sector no puede seguir ignorando. Los datos del INEGI correspondientes a los primeros ocho meses de 2026 confirman que la minería nacional acumula ocho caídas consecutivas en términos de volumen extraído, una tendencia que contrasta —de manera incómoda— con el récord de valor producido que CAMIMEX celebró apenas en su Informe Anual 2025. La paradoja es real: México produce más valor pero extrae menos toneladas. Y esa ecuación, que en un ciclo alcista de precios puede verse como una victoria temporal, esconde vulnerabilidades que ningún director de operaciones debería subestimar.
Lo que las cifras no dicen por sí solas
La caída en volumen no es homogénea. Hay estados que concentran el deterioro, y hay excepciones que merecen atención. Sonora, que aporta aproximadamente el 45% de la producción nacional, ha reportado presiones operativas en varios yacimientos de cobre y plata relacionadas con disponibilidad hídrica, trámites ambientales rezagados y, en menor medida, ajustes de ley en minas maduras. Zacatecas, que genera alrededor del 33% de la plata nacional, enfrenta un calendario de permisos que, aunque mejoró con la reducción del backlog de 25 a 5 expedientes en el estado, sigue generando incertidumbre en proyectos de expansión.
Pero la anomalía más reveladora del periodo viene del norte: Coahuila mantiene en alza la extracción de fluorita. Un mineral industrialmente crítico, relativamente poco cubierto por la prensa financiera, que posiciona a México como primer productor mundial de este insumo esencial para la fabricación de aluminio, aceros especiales, semiconductores y, cada vez más, componentes para celdas de combustible de hidrógeno. Que Coahuila crezca mientras el resto del mapa minero contrae no es un accidente geológico: refleja decisiones de inversión tomadas hace tres o cuatro años, cuando las cadenas de suministro globales empezaron a valorizar minerales industriales que antes nadie ponía en portada.
Por qué ocho caídas consecutivas importan más allá del dato mensual
Una caída mensual puede tener explicaciones coyunturales: lluvias que interrumpen operaciones, paros técnicos programados, ajustes de inventario. Dos o tres caídas seguidas activan alertas en los departamentos de planeación. Ocho caídas consecutivas indican algo más profundo. En el contexto mexicano de 2026, esa secuencia apunta a tres factores que se refuerzan mutuamente.
Primero, la brecha de permisos. El gobierno de Claudia Sheinbaum adoptó un enfoque más pragmático que su antecesor frente al sector minero, y la reducción del backlog de concesiones en Zacatecas es un avance real. Sin embargo, los proyectos bloqueados o retrasados durante el período 2019-2024 no se recuperan de inmediato. Las inversiones que debieron iniciarse hace tres años y no lo hicieron simplemente no producen hoy. El rezago permisivo tiene un costo productivo que se mide en toneladas no extraídas.
Segundo, la madurez de yacimientos clave. Peñasquito, en Zacatecas, opera como la mayor mina de oro en México bajo Newmont, pero sus leyes han venido ajustándose a la baja conforme avanza la vida del depósito. Lo mismo ocurre en varias operaciones de plata en Chihuahua. Cuando las minas maduras no tienen proyectos de expansión o nuevas minas que compensen, el volumen agregado nacional cae aunque los precios compensen en el renglón de valor.
Tercero, el factor cambiario inverso. El peso mexicano, que durante largos períodos de 2024 y 2025 operó en rangos relativamente fuertes frente al dólar, comprimió los márgenes operativos de empresas con costos en pesos e ingresos en dólares. Las mineras exportadoras se benefician de un peso débil. Cuando la moneda se aprecia, los costos laborales, energéticos y logísticos —denominados en pesos— pesan más sobre la ecuación de rentabilidad, y algunas operaciones marginales se vuelven no viables o se posponen.
Coahuila y la fluorita: el mineral que nadie esperaba
Que Coahuila sea la excepción positiva en este mapa de contracciones merece un análisis propio. México produce una de cada cuatro toneladas de fluorita del mundo, y Coahuila concentra una porción significativa de esa extracción. La demanda global del mineral creció de forma sostenida en los últimos tres años, impulsada por la industria de semiconductores —que usa fluoruros en procesos de grabado de chips—, la producción de aluminio y el emergente sector de energía limpia, donde el fluoruro de hidrógeno es insumo para tecnologías de pila de combustible.
El rally de precios de la fluorita en los mercados internacionales no tiene la visibilidad del oro o la plata, pero su impacto en las cuentas de las empresas operadoras en Coahuila es tan real como el de cualquier metal precioso. Que el estado haya mantenido el crecimiento en extracción mientras el resto del sector nacional cae sugiere que hay demanda internacional sostenida y que las operaciones coahuilenses tienen capacidad instalada para responder. La pregunta es si México está capturando el valor de esa fluorita aguas arriba o simplemente exportando el mineral en estado básico para que otros países procesen el fluoruro de alta pureza.
El efecto sobre inversión y exportaciones
Las exportaciones mineras de México alcanzaron US$17,800 millones en 2024, posicionando al sector como el sexto generador de divisas del país. Ocho meses consecutivos de caída en volumen, si persisten, presionarán ese renglón hacia la baja en 2026 —especialmente si los precios de metales no compensan con una nueva alza que contrarreste la menor cantidad extraída.
Para los inversionistas institucionales con posiciones en empresas como Grupo México, First Majestic o Fresnillo PLC, la señal más importante no es el precio de los metales en COMEX o en el LME, sino la evolución del volumen de producción trimestral. Una empresa puede mantener sus ingresos consolidados gracias a precios altos, pero si el volumen cae de forma consistente, los analistas ajustan las proyecciones de vida de la mina, las reservas probadas y la tasa de reposición de activos. Eso eventualmente se refleja en múltiplos de valoración.
El Plan de Minerales Críticos México-EUA, firmado en febrero de 2026, abre una ventana relevante para que proyectos de fluorita, litio, cobre y otros minerales críticos accedan a financiamiento preferencial o mecanismos de compra garantizada desde el lado estadounidense. Pero esa ventana tiene un horizonte político acotado, y los proyectos que no estén en etapa avanzada de desarrollo difícilmente aprovecharán el instrumento en el corto plazo.
Lo que el gobierno necesita mover antes de que cierre el año
CAMIMEX, bajo la presidencia de Pedro Rivero, ha insistido en que el principal cuello de botella no es la geología ni el precio de los metales, sino la velocidad del Estado para procesar permisos y concesiones. El backlog reducido en Zacatecas es un avance que merece crédito, pero replicar ese modelo en Sonora —donde la complejidad ambiental y el conflicto con comunidades es mayor— demanda una capacidad institucional que la Secretaría de Economía, encabezada por Marcelo Ebrard, todavía está construyendo.
Si México cierra 2026 con nueve, diez o doce caídas consecutivas en producción, el debate dejará de ser sobre coyuntura y pasará a ser sobre competitividad estructural frente a Perú, Chile y, en menor medida, Argentina. Ninguno de esos países tiene el mismo potencial geológico que México en plata y fluorita. Pero todos están moviendo sus marcos regulatorios más rápido. Esa es la verdadera carrera, y el marcador actual no favorece al equipo local.
Coahuila y su fluorita demuestran que cuando hay claridad regulatoria, demanda internacional y operadores comprometidos, el sector mexicano puede crecer incluso en un entorno adverso. El reto es hacer que esa excepción se convierta en la norma.