Puntos clave
- Calificación: Fitch ratificó nota BBB de Perú con perspectiva estable, sustentada explícitamente en altos precios del cobre y oro
- Dependencia estructural: Perú produce 2.7 millones de toneladas de cobre anuales (segundo mundial), con dependencia macroeconómica crítica del metal rojo
- Riesgo fiscal implícito: Si el cobre cae, deterioro fiscal peruano será más acelerado que en pares regionales con mayor diversificación productiva
- Advertencia implícita: BBB estable no significa ausencia de riesgo; es grado de inversión funcional con vulnerabilidad a volatilidad de precios de commodities
| Mineral | cobre, oro |
| Destino principal | mercados internacionales |
Fitch Ratings no le da calificaciones de cortesía a nadie. Cuando la agencia ratificó la nota BBB de Perú con perspectiva estable, lo hizo señalando explícitamente que los altos precios del cobre y el oro son el sostén macroeconómico más sólido que tiene el país en este momento. No la política fiscal. No la diversificación productiva. El cobre.
- BBB estable no significa BBB sin riesgo: lo que Fitch está midiendo
- Cerro Verde, Quellaveco y Las Bambas: el triángulo que mueve la aguja
- El oro completa la ecuación: Buenaventura y el mercado de US$3,000 por onza
- El problema de fondo: US$53,000 millones en cartera que no avanzan
- Lo que la calificación significa para el mercado de deuda y la inversión minera
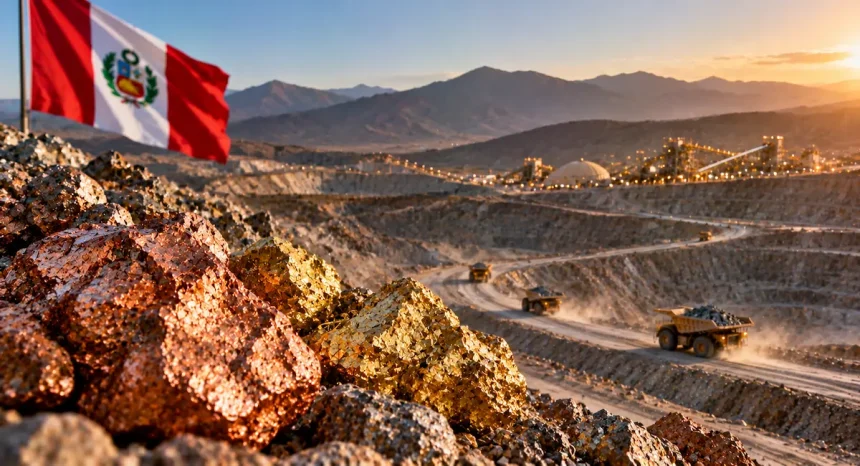
Esa concentración debería leerse con atención en Lima y en los cuarteles generales de las mineras que operan en el sur del país. Perú produce alrededor de 2.7 millones de toneladas de cobre al año — el segundo volumen más alto del mundo, detrás de Chile — y su dependencia del metal rojo para sostener las cuentas externas y los ingresos del gobierno es estructural, no coyuntural. Fitch lo sabe. Por eso su calificación lleva implícita una advertencia que el comunicado oficial no formula pero que cualquier analista competente lee entre líneas: si el cobre cae, la ecuación fiscal peruana se deteriora más rápido que la de sus pares regionales con mayor diversificación.
BBB estable no significa BBB sin riesgo: lo que Fitch está midiendo
Una calificación BBB de Fitch equivale al escalón más bajo del grado de inversión. No es una nota brillante; es una nota funcional. Significa que Perú puede endeudarse en los mercados internacionales sin pagar primas de riesgo que destruyan su margen fiscal, y que los inversionistas institucionales con mandatos de grado de inversión todavía pueden comprar deuda soberana peruana sin violar sus estatutos.
La perspectiva estable es la parte que importa para el sector minero. Indica que Fitch no anticipa un cambio de calificación — ni al alza ni a la baja — en el horizonte de 12 a 18 meses. Pero esa estabilidad tiene un precio implícito: depende de que los precios del cobre y el oro se mantengan en los niveles que hoy sostienen los ingresos fiscales y el saldo de cuenta corriente. Si el LME recorta y el cobre regresa a niveles de 2022, Fitch recalibra.
La agencia destacó la sólida liquidez externa de Perú — reservas internacionales que históricamente han superado los US$70,000 millones — como otro factor de respaldo. Pero las reservas se construyen y se mantienen, en gran parte, con divisas generadas por las exportaciones mineras. El círculo, nuevamente, vuelve al cobre.
Cerro Verde, Quellaveco y Las Bambas: el triángulo que mueve la aguja
Tres proyectos explican una fracción desproporcionada de la producción cuprífera peruana y, por tanto, del argumento fiscal que Fitch está evaluando. Cerro Verde, operada por Freeport-McMoRan en Arequipa, es una de las minas de cobre más grandes del mundo y contribuye de forma significativa al canon que redistribuye recursos hacia los gobiernos regionales del sur. Quellaveco, de Anglo American, alcanzó operación plena en 2024 y añadió capacidad productiva en un momento en que el mercado global de cobre enfrenta déficits de oferta estructurales. Las Bambas, bajo el control de MMG, sigue siendo el proyecto más volátil del mapa: su producción es relevante, pero los conflictos comunitarios recurrentes en el corredor minero del sur la convierten en una fuente constante de incertidumbre operativa.
Juntas, estas tres operaciones representan una porción sustancial de las exportaciones de cobre que alimentan las reservas y los ingresos del Estado peruano. Cuando Fitch habla de “sólida liquidez”, está hablando, en términos concretos, del flujo de divisas que estas minas generan cada trimestre.
El oro completa la ecuación: Buenaventura y el mercado de US$3,000 por onza
Fitch no solo mencionó el cobre. Nombró explícitamente al oro como segundo pilar de su evaluación. Y la razón es aritmética: con el precio del oro superando los US$3,000 por onza en los mercados internacionales, las operaciones auríferas peruanas generan un flujo de ingresos que complementa al cobre en los momentos en que este último muestra volatilidad.
Buenaventura, la mayor minera peruana de capital nacional, opera principalmente en plata y oro, con activos distribuidos desde Cajamarca hasta Junín. La empresa ha atravesado años de ajuste operativo y financiero, pero en el contexto actual de precios elevados, sus márgenes mejoran de forma directa. El efecto se traslada al fisco vía impuesto a la renta y regalías mineras.
Perú es el tercer productor mundial de plata y ocupa también posiciones relevantes en zinc y plomo. Esta combinación de metales — cobre, oro, plata, zinc — es lo que hace al perfil exportador peruano más robusto de lo que la discusión pública sobre conflictos sociales y crisis políticas suele sugerir. Incluso con inestabilidad institucional, la maquinaria extractiva sigue operando y generando divisas. Eso es exactamente lo que Fitch está midiendo.
El problema de fondo: US$53,000 millones en cartera que no avanzan
La calificación BBB estable no resuelve el problema estructural más grave de la minería peruana: una cartera de proyectos de aproximadamente US$53,000 millones que permanece bloqueada por conflictos sociales, incertidumbre regulatoria e inestabilidad política. Tía María, el proyecto de Southern Copper en Arequipa, lleva más de una década en disputa. Conga, en Cajamarca, está técnicamente paralizado. Varios proyectos de segunda generación enfrentan procesos de consulta previa que se extienden sin resolución.
Este es el punto ciego de la calificación de Fitch: la agencia evalúa el desempeño actual de la economía peruana con la producción minera existente. Pero no proyecta lo que sucede si la cartera de proyectos no se activa. Perú necesita incrementar su capacidad productiva para mantener los volúmenes de exportación en un horizonte de diez años. Las minas actuales envejecen. Las leyes de mineral declinan. Sin nuevos proyectos, la curva de producción eventualmente se dobla hacia abajo, y con ella la ecuación fiscal que hoy sostiene la BBB.
Seis presidentes en seis años han dejado al país sin la continuidad política necesaria para resolver los conflictos de largo plazo que bloquean la inversión. El canon minero llega a las regiones productoras, pero la distribución de sus beneficios sigue siendo fuente de conflicto antes que de cohesión. Las empresas que invierten en Perú lo hacen asumiendo un costo político y social que no existe en Chile o en la mayoría de los proyectos canadienses.
Lo que la calificación significa para el mercado de deuda y la inversión minera
La ratificación de BBB por Fitch tiene un efecto práctico inmediato: Perú mantiene acceso a mercados de deuda soberana en condiciones competitivas. Eso le permite financiar infraestructura y gasto social sin depender exclusivamente de los ingresos corrientes del canon. Para las regiones mineras del sur — Arequipa, Moquegua, Tacna — esto se traduce en transferencias que financian proyectos locales directamente vinculados a la actividad extractiva.
Para los inversionistas mineros, la señal es más matizada. La calificación estable reduce el riesgo soberano sobre papel, pero no aborda los riesgos operativos que realmente determinan las decisiones de inversión en el sector: la seguridad jurídica de las concesiones, la predictibilidad del proceso de consulta previa, la capacidad del Estado para mediar en conflictos comunitarios antes de que escalen. Estos factores no aparecen en el boletín de Fitch, pero están en el modelo de riesgo de cualquier empresa que evalúe un greenfield en Perú.
El cobre sostiene la economía peruana hoy. La pregunta que Fitch no responde — y que el gobierno de Lima tampoco ha resuelto — es quién la sostendrá cuando las minas actuales comiencen a declinar y los US$53,000 millones en proyectos sigan esperando en un cajón.