
Puntos clave
- Producción H1 2026: Shouldang Hierro Perú alcanzó 7.13 millones de TMF, crecimiento de 41.1% interanual
- Recuperación de parálisis: Junio 2025: 17,859 TMF vs. junio 2026: 1,205,877 TMF (incremento de 6,646%)
- Base distorsionada: Crecimiento espectacular derivado de colapso 2025 por mantenimiento no programado, tensiones laborales y restricciones operativas
- Implicación regional: Reactivación de única operación de hierro de escala en Perú impulsa recuperación minera post-crisis laboral
| Mineral | hierro |
| Región | Marcona, Ica (Perú) |
Shougang Hierro Perú no estaba produciendo en junio de 2025. Producía 17,859 toneladas. En junio de 2026, produjo 1,205,877. Ese salto —de menos de 18,000 a más de un millón de toneladas métricas finas en un solo mes— explica por qué el acumulado semestral llegó a 7.13 millones de TMF y por qué el crecimiento interanual del hierro peruano marcó 41.1%. No es un rally del mercado. No es un nuevo yacimiento. Es una operación que volvió de la parálisis y que ahora empuja cifras que el sector no había visto en este ciclo.
- El colapso de 2025 y lo que dejó: la base que distorsiona el crecimiento
- Shougang en Marcona: la única pieza del tablero
- El contexto internacional: el hierro no vive su mejor momento
- El hierro en el portafolio exportador peruano: rol secundario pero estable
- ¿Hay proyectos que amplíen el universo del hierro en Perú?
El colapso de 2025 y lo que dejó: la base que distorsiona el crecimiento
Para leer bien el 41.1%, hay que entender por qué la base de comparación era tan baja. Shougang Hierro Perú, la única productora de hierro de escala en el país, operó con severas interrupciones durante la primera mitad de 2025. Los motivos combinaron mantenimiento no programado, tensiones laborales y restricciones operativas en su complejo de Marcona, en Ica. El resultado fue una producción que colapsó a niveles mínimos —los 17,859 TMF de junio de 2025 son un número que corresponde más a un paro técnico que a una operación minera real.
Eso significa que parte del crecimiento que hoy se reporta es recuperación, no expansión. La producción de 7.13 millones de TMF en el primer semestre de 2026 debe leerse con esa advertencia: el porcentaje es espectacular precisamente porque el piso era extraordinariamente bajo. La pregunta real no es cuánto creció, sino si la operación ya está en régimen normal o si todavía tiene capacidad por liberar.
Con base en la capacidad instalada histórica de Shougang en Marcona —que ha operado en rangos de 12 a 14 millones de TMF anuales en sus mejores años— un semestre de 7.13 millones sugiere que la operación está cerca del régimen, aunque con margen de optimización. Si el segundo semestre mantiene ese ritmo, Perú terminaría 2026 con una producción de hierro cercana a los 14 millones de TMF. Eso sería una recuperación plena respecto al ciclo previo a las interrupciones.
Shougang en Marcona: la única pieza del tablero
Perú no tiene diversificación en hierro. A diferencia del cobre, donde Cerro Verde, Las Bambas, Quellaveco, Cuajone y Toquepala distribuyen el riesgo operativo entre varios operadores y regiones, el hierro peruano está concentrado en una sola operación: el complejo minero-portuario de San Nicolás, en Marcona, Ica, operado íntegramente por Shougang Hierro Perú, subsidiaria del gigante siderúrgico chino Shougang Group.
Esa concentración tiene implicaciones directas. Cuando Marcona para, el hierro peruano desaparece de las estadísticas. Cuando Marcona vuelve, el crecimiento parece exponencial. No hay buffer, no hay segunda operación que amortigüe. Y eso convierte al desempeño de Shougang en un indicador más de gestión operativa que de dinámica sectorial.
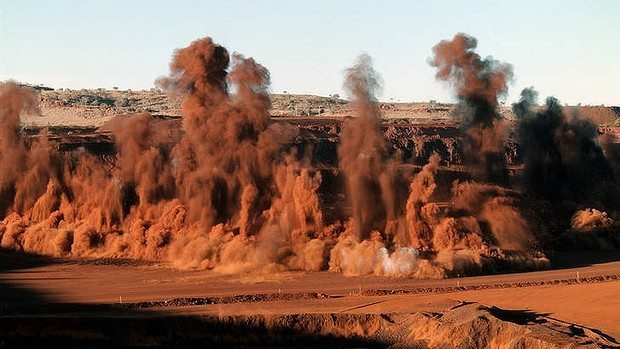
El complejo de Marcona es una operación integrada: mina a cielo abierto, planta de concentración, pelletización y puerto propio de exportación. La mayor parte del producto —concentrado y pellets de hierro— va directamente a China, alimentando las acerías de Shougang Group en Tangshan. La cadena es corta, vertical y con poco margen para redirigir flujos si el mercado chino ajusta su demanda. Esa dependencia de un solo cliente final, que además es el accionista controlador, es otro factor de riesgo que las cifras semestrales no muestran.
El contexto internacional: el hierro no vive su mejor momento
El timing de la recuperación peruana es agridulce. La producción vuelve justo cuando el mercado global de mineral de hierro atraviesa uno de sus períodos de mayor presión en precios. El referente de 62% Fe en el mercado spot chino ha oscilado entre los 95 y los 110 dólares por tonelada durante el primer semestre de 2026, muy lejos de los picos por encima de 150 que se vieron en el ciclo de 2021.
La desaceleración del sector inmobiliario chino sigue deprimiendo la demanda de acero estructural, y con ella, la demanda de mineral de hierro. Las exportaciones australianas y brasileñas —que dominan el mercado con costos de extracción y logística muy inferiores a los de Marcona— mantienen la presión. Vale, Rio Tinto y BHP siguen siendo los formadores de precio, y Perú, con su producción concentrada en una sola operación de escala media, es tomador de precio sin capacidad de influir en el mercado.
Eso no hace irrelevante la recuperación de Shougang. La hace más exigente: volver a producir en un mercado deprimido implica que los márgenes del operador son más ajustados que en ciclos anteriores, y que la presión para mantener costos bajos es mayor. Si la interrupción de 2025 tuvo un componente de mantenimiento diferido, el costo de ese mantenimiento ahora se amortiza en un entorno de precios menos favorable.
El hierro en el portafolio exportador peruano: rol secundario pero estable
El hierro no es el motor de la minería peruana. El cobre representa más del 40% de las exportaciones mineras del país, la plata y el oro completan el perfil de valor. El hierro, en cambio, aporta volumen pero no valor proporcional: es un commodity de menor precio unitario que requiere escala masiva para generar ingresos significativos.
Aun así, su contribución al canon minero de Ica es relevante para la región. Marcona es una de las pocas operaciones mineras de envergadura en la costa peruana —la mayoría de la minería del país está en la sierra— y su recuperación tiene impacto directo en el tejido económico de la provincia de Nasca. Los ingresos por canon que la región había perdido durante los meses de baja producción empiezan a reconstituirse con el regreso a régimen.
A nivel macroeconómico, el Ministerio de Energía y Minas reporta el hierro como uno de los minerales con mayor crecimiento porcentual en el primer semestre, lo que mejora la narrativa de diversificación productiva del sector aunque no altere sustancialmente el peso del cobre en el balance exportador. El dato sirve para el reporte oficial; el operador sabe que la historia real es más estrecha.
¿Hay proyectos que amplíen el universo del hierro en Perú?
La respuesta corta es no —al menos no en el horizonte inmediato. A diferencia de Chile o Brasil, Perú no tiene un pipeline de proyectos de hierro en etapas avanzadas. Marcona seguirá siendo la única fuente de producción durante los próximos años, lo que hace que cualquier análisis de crecimiento estructural del sector dependa exclusivamente del desempeño de Shougang.
Hay estudios exploratorios en algunas zonas del sur del país, pero ninguno ha alcanzado etapas de prefactibilidad que justifiquen hablar de un segundo operador. La falta de infraestructura ferroviaria para mover mineral de hierro desde zonas interiores hacia la costa es una barrera logística que ningún inversor ha querido enfrentar en el contexto regulatorio y político actual de Perú.
El 41.1% de crecimiento que encabeza los comunicados del sector cuenta una historia de recuperación genuina pero estrecha. Shougang volvió. Marcona produce. Las cifras semestrales son sólidas. Lo que no hay es un segundo capítulo: sin nuevos proyectos en desarrollo y con precios internacionales que no invitan al optimismo, el hierro peruano seguirá siendo una línea plana en el pipeline regional —dependiente de una sola operación, de un solo comprador y de un mercado que no le da la bienvenida que las cifras de crecimiento parecerían merecer.