
Puntos clave
- Calificación confirmada: Moody’s ratificó Baa1 con perspectiva estable para Perú, diferencia clave entre mantener acceso a mercados de deuda o enfrentar capital más costoso
- Ancla minera: La minería representa ~60% de exportaciones y 10% del PIB, siendo el factor que amortigua turbulencia política en indicadores crediticios
- Advertencias del sector: Agencia destacó retrasos en proyectos mineros y presiones fiscales crecientes como factores que limitan el potencial inversor
- Competencia regional: Calificación determina si capital institucional fluye a Perú versus Chile o Argentina, con impacto directo en inversión minera
Moody’s no le subió la nota a Perú — se la confirmó. Esa distinción importa más de lo que parece. Mantener Baa1 con perspectiva estable en un país que ha consumido seis presidentes en seis años no es un logro menor: es la señal de que los fundamentos macroeconómicos resisten la turbulencia política, y de que la minería sigue siendo el ancla que evita que esa turbulencia se traduzca en un deterioro crediticio más severo. Pero la ratificación también viene cargada de advertencias que el sector no debería leer en letra chica.
Lo que Moody’s dijo — y lo que no dijo
La agencia ratificó Baa1 y mantuvo la perspectiva estable, lo que en términos prácticos significa que Perú conserva acceso a mercados de deuda internacionales a costos razonables. Para un país donde la minería representa cerca del 60% de las exportaciones totales y aproximadamente el 10% del PIB, esa calificación no es un formalismo: es la diferencia entre atraer capital institucional o espantarlo hacia Chile o Argentina.
Pero Moody’s no llegó con solo buenas noticias. La agencia destacó el potencial de la inversión minera para impulsar el crecimiento — una afirmación que cualquier ejecutivo de Cerro Verde o Las Bambas podría suscribir — mientras advertía sobre retrasos en proyectos y presiones fiscales crecientes. Esa combinación, potencial alto con ejecución baja, es exactamente la trampa en la que Perú lleva años atrapado. Y Moody’s la nombró sin eufemismos.
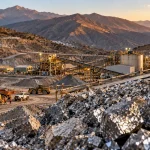
Los retrasos a los que alude la calificadora no son abstracciones. Tía María, el proyecto de cobre de Southern Copper en Arequipa, lleva más de una década en la antesala de la construcción. Conga nunca arrancó. Las Bambas opera bajo la presión permanente de conflictos comunitarios en el Corredor Minero del Sur. La cartera de proyectos mineros pendientes en Perú supera los US$53,000 millones — una cifra que Moody’s conoce y que es, simultáneamente, la mayor promesa y el mayor fracaso estructural del país.
La minería como escudo crediticio — y sus límites
Perú produce alrededor de 2.7 millones de toneladas de cobre al año, lo que lo coloca como segundo productor mundial, detrás de Chile. También es tercero en plata y zinc. En 2024, el valor de su producción minera alcanzó aproximadamente US$33,000 millones. Esa masa de divisas es lo que permite al país financiar su deuda externa, sostener sus reservas internacionales y mantener el tipo de cambio dentro de rangos manejables.
Quellaveco, la operación de Anglo American en Moquegua, alcanzó plena capacidad productiva en 2024 y sumó una fuente adicional de ingresos al Estado vía canon y regalías. Cerro Verde, de Freeport-McMoRan en Arequipa, mantiene ritmos de producción que la convierten en una de las minas de cobre más grandes del hemisferio. Esos dos activos, junto con las operaciones de Southern Copper en Cuajone y Toquepala, constituyen el núcleo duro que sostiene la calificación de Moody’s.
El problema es que ese núcleo duro no crece. Las minas existentes producen; los proyectos nuevos no avanzan. Cuando Moody’s habla de “retrasos en proyectos”, está apuntando al costo de oportunidad acumulado: cada año sin Tía María es un año sin los ingresos fiscales, el empleo y las divisas que ese proyecto generaría. A largo plazo, ninguna calificadora puede ignorar indefinidamente una brecha tan pronunciada entre potencial y realidad.
Inestabilidad política: el factor que Moody’s pondera — sin resolver
Seis presidentes en seis años es una estadística que ningún analista de riesgo pasa por alto. La continuidad de Baa1 en ese contexto refleja algo importante: la solidez de las instituciones económicas peruanas — el Banco Central de Reserva, el Ministerio de Economía, la Superintendencia del Mercado de Valores — que han operado con relativa independencia frente a la volatilidad política. Esa autonomía institucional es, probablemente, el argumento más sólido que Moody’s tiene para no rebajar la nota.
Pero los inversionistas mineros no leen solo el índice de riesgo soberano. Leen el ambiente de negocios, la velocidad de los permisos, la predisposición del gobierno a respaldar proyectos en conflicto con comunidades. Y ahí el panorama es menos tranquilizador. La inestabilidad política en Lima se traduce en parálisis regulatoria en las regiones. Un ministro de Energía y Minas que dura ocho meses no puede consolidar una política coherente sobre consulta previa, licencias ambientales o renegociación de contratos de estabilidad.
Las presiones fiscales que menciona Moody’s tienen también una lectura minera directa. Cuando el Estado peruano necesita aumentar ingresos y los mecanismos tributarios ordinarios son políticamente difíciles de mover, la minería se convierte en blanco natural. Las regalías, el impuesto especial a la minería y los ajustes al canon son instrumentos que cada gobierno usa con distinta intensidad. La incertidumbre sobre ese marco tributario es uno de los factores que más demoran las decisiones de inversión en exploración.
Señal para los mercados: lo que la ratificación mueve
Una calificación Baa1 con perspectiva estable mantiene a Perú dentro del universo de inversión para fondos institucionales con mandatos de grado de inversión. Eso es relevante tanto para la deuda soberana como para la deuda corporativa de las mineras que operan en el país. Empresas como Buenaventura — la mayor minera peruana de capital nacional, con operaciones en plata y oro — se benefician de un entorno crediticio que facilita el acceso a financiamiento externo a tasas competitivas.
Para los proyectos en etapa de desarrollo, la ratificación de Moody’s funciona como piso de legitimidad ante los comités de inversión de los grandes operadores globales. Un proyecto en Perú con calificación soberana Baa1 es más fácil de llevar a un board de directores en Londres o Toronto que uno en un país con grado especulativo. No resuelve los conflictos sociales, no acelera los permisos, pero elimina una objeción del proceso de due diligence.
El mercado de capitales procesará esta ratificación con moderación. No hay razón para un rally en los bonos soberanos peruanos — la perspectiva estable no implica mejora inminente. Pero sí cierra la puerta a un escenario de rebaja que algunos analistas habían comenzado a modelar después de los episodios de inestabilidad política del año pasado. Ese cierre de puerta negativa ya es, en sí mismo, una señal positiva para la inversión en el sector.
El reto estructural que Moody’s no puede resolver
La ratificación de Baa1 no cambia la ecuación de fondo: Perú tiene los recursos y la posición geológica para ser, junto con Chile, el eje del suministro mundial de cobre en las próximas décadas. La transición energética — con su demanda creciente de cobre para redes eléctricas, vehículos eléctricos y energías renovables — convierte a ese potencial en urgencia estratégica para los compradores globales.
Pero una calificación no construye puentes comunitarios, no forma funcionarios que puedan procesar permisos ambientales en tiempo razonable, no resuelve la desconfianza acumulada en décadas de conflictos sin reparación. Esas son tareas que pertenecen a la política y a la industria, no a Moody’s.
Lo que la agencia sí hizo fue recordarle al mercado que Perú todavía está en el juego. Con US$53,000 millones en proyectos esperando luz verde, la pregunta no es si el potencial existe — eso nadie lo discute. La pregunta es cuántos años más puede el país sostener una calificación de grado de inversión sin convertir una fracción de ese potencial en producción real. Moody’s, por ahora, le da tiempo. El reloj corre.