


Puntos clave
- Dominio nacional: Sonora produce el 45% del valor minero mexicano y concentra las dos mayores minas de cobre del país (Buenavista del Cobre y La Caridad)
- Escala mundial: Buenavista del Cobre es la mina más grande de México y una de las 20 mayores del mundo, con capacidad de 180,000+ toneladas diarias
- Atracción de capital: Los proyectos de oro y plata sonorenses han atraído inversión significativa de empresas canadienses, estadounidenses y europeas en los últimos cinco años
- Sensibilidad de precios: El cobre representa 27.2% del valor minero mexicano en 2024; cada punto porcentual de variación en LME impacta directamente ingresos fiscales y márgenes operativos
| Mineral | oro, cobre, plata, molibdeno |
| Inversión | Capital canadiense, estadounidense y europeo |
| Región | Sonora, México (Cananea, Nacozari de García) |
Sonora no comparte el podio con nadie. El estado produce alrededor del 45% del valor minero nacional y concentra las dos apuestas más grandes del cobre mexicano —Buenavista del Cobre y La Caridad, ambas de Grupo México— más una constelación de proyectos de oro y plata que han atraído capital canadiense, estadounidense y europeo en los últimos cinco años. Cuando los analistas de Toronto hablan de México como destino de inversión, hablan, en su mayoría, de Sonora.
- El peso del cobre: Buenavista y La Caridad sostienen el eje productivo
- Oro con nombre propio: Las Chispas cambia de manos y de era
- El Tigre: la siguiente ficha sobre el tablero sonorense
- Oro en Guerrero, contexto para Sonora: la geografía del riesgo
- El pipeline de exploración: lo que viene después del ciclo de producción
- El factor crítico: agua, energía y presión ambiental
El peso del cobre: Buenavista y La Caridad sostienen el eje productivo
Buenavista del Cobre, en Cananea, es la mina de cobre más grande de México y una de las veinte mayores del mundo. Opera a cielo abierto con una capacidad de procesamiento que supera las 180,000 toneladas diarias de mineral. La Caridad, en Nacozari de García, complementa ese perfil con producción integrada de cobre, molibdeno, oro y plata. Juntas, estas dos operaciones de Grupo México convierten a Sonora en el décimo productor mundial de cobre dentro de las fronteras de un solo estado.
El cobre representa el 27.2% del valor total de la producción minera mexicana en 2024, según datos de CAMIMEX — y Sonora genera la mayor parte de esa participación. Cada punto porcentual que sube el precio del metal en el LME se traduce directamente en ingresos fiscales para el estado y en presión operativa para Grupo México, que mantiene un AISC competitivo pero no invulnerable frente a ciclos de bajo precio. La eficiencia hídrica es el talón de Aquiles estructural: Buenavista ya vivió la presión regulatoria en 2014 tras el derrame del Río Sonora, y el expediente no está cerrado.
La expansión de capacidad en Buenavista —una planta concentradora adicional— lleva años en la agenda. El cronograma ha sufrido deslizamientos, y el gobierno de Sheinbaum, más pragmático que su antecesor con la inversión privada, ha enviado señales de apertura que Grupo México todavía está midiendo antes de comprometer capital nuevo a gran escala.
Oro con nombre propio: Las Chispas cambia de manos y de era
La operación que más ha movido el termómetro del sector en los últimos doce meses no es de cobre. Es Las Chispas, el proyecto de alta ley de plata y oro ubicado al noreste de Sonora, en el municipio de Álamos. Coeur Mining la adquirió en 2024 por US$1,700 millones — la mayor transacción minera en México en años recientes — y con esa compra consolidó un portafolio que lo posiciona como jugador de primer nivel en el país.
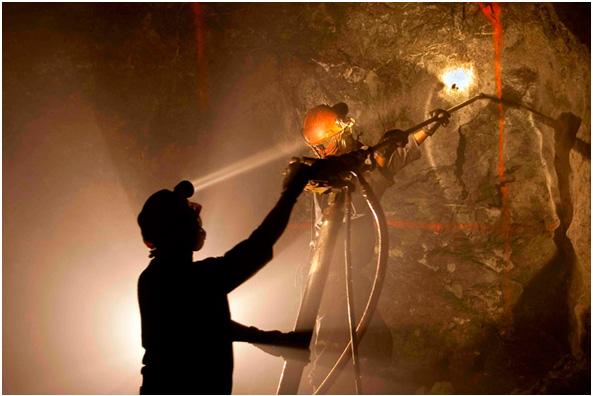
Las Chispas opera como mina subterránea y ha reportado leyes que superan ampliamente el promedio de cualquier proyecto de plata en Latinoamérica. Eso tiene un significado preciso para cualquier analista de recursos: menor costo por onza equivalente producida, mayor margen incluso en ciclos de precio bajo, y una vida de mina que justifica inversión de capital sostenida. Coeur no pagó US$1,700M por las toneladas; pagó por las leyes.
El reto de Coeur ahora es operativo. Integrar una adquisición de ese tamaño en un plazo razonable, mantener la cadena de suministros local y cumplir las guías de producción que el mercado ya descontó en su precio de acción. Las Chispas tiene todo para ser una mina de clase mundial en la siguiente década. La ejecución es lo que lo confirmará o lo cuestionará.
El Tigre: la siguiente ficha sobre el tablero sonorense
A 220 kilómetros al noreste de Hermosillo, Silver Tiger Metals avanza con El Tigre, un proyecto de plata y oro que en 2026 debería entrar en fase de construcción. La inversión proyectada ronda los US$180 millones — una cifra manejable para una junior canadiense con financiamiento asegurado, pero suficientemente grande para que cualquier retraso en permisos o en costos de construcción altere materialmente el VPN del proyecto.
El Tigre tiene antecedentes históricos de producción, lo que reduce el riesgo geológico pero no elimina el riesgo regulatorio. El estado de Sonora, a diferencia de algunos estados del sur del país, mantiene una relación relativamente ordenada con la industria, aunque la maquinaria de permisos ambientales sigue siendo el punto de fricción más recurrente para cualquier proyecto en etapa de construcción. SEMARNAT ha reducido su rezago en autorizaciones bajo la actual administración, pero el historial reciente recomienda no descontar ese riesgo del modelo financiero.
Oro en Guerrero, contexto para Sonora: la geografía del riesgo
Sonora tiene otra ventaja que rara vez aparece en los press releases pero que todo CFO de empresa minera calcula antes de comprometer capital: seguridad operativa. Mientras Sinaloa — estado vecino — se ha convertido en zona de alta exposición para proyectos como Plomosas de GR Silver, Sonora mantiene condiciones de operación significativamente más estables. Esa diferencia no es menor cuando se compara el costo de seguros, la disposición del personal directivo a reubicarse y la prima de riesgo que los bancos aplican a los créditos de proyecto.
El contraste más claro es con Guerrero, donde Torex Gold opera El Limón Guajes con uno de los AISC más bajos del mundo — por debajo de US$800 por onza en sus mejores trimestres — pero bajo condiciones de seguridad que exigen protocolos y costos operativos que Sonora no tiene. La expansión Media Luna añade complejidad subterránea y logística a un proyecto que ya funciona bajo presión permanente. Sonora, en comparación, es estabilidad.
El pipeline de exploración: lo que viene después del ciclo de producción
Más allá de los proyectos en operación o construcción, Sonora alberga un pipeline de exploración activo que justifica el interés continuo de las juniors canadienses. Las franjas geológicas del norte sonorense — especialmente las estructuras epitermales que alojan tanto a Las Chispas como a El Tigre — siguen siendo prospectivas. Varios proyectos en etapa temprana han reportado resultados de perforación en los últimos doce meses que, si se confirman en etapas de recurso, podrían sumar al pipeline productivo antes de 2030.
La inversión en exploración a nivel nacional cayó 11.5% en 2024 — hasta US$437.7 millones — según CAMIMEX, en parte por la incertidumbre regulatoria del final del sexenio anterior. El rebote en Sonora ha sido más rápido que en otros estados porque los inversionistas perciben un marco local más predecible. El gobierno de Sheinbaum redujo el rezago de permisos en Zacatecas de 25 a 5 expedientes pendientes; Sonora espera beneficios similares del plan de minerales críticos acordado con Estados Unidos en febrero de 2026.
El factor crítico: agua, energía y presión ambiental
Ningún análisis de Sonora como provincia minera es completo sin la variable hídrica. El norte del estado opera en condiciones de estrés hídrico crónico. Buenavista del Cobre consume volúmenes que están permanentemente en el radar de las comunidades agrícolas y de SEMARNAT. Las Chispas, al operar subterránea, tiene un perfil de consumo hídrico más manejable, pero el problema estructural del agua en el desierto sonorense no desaparece con el tipo de minería que se elige.
La energía es el segundo vector de presión. El costo eléctrico representa entre el 15% y el 25% del AISC en minas de cobre de cielo abierto. Grupo México ha explorado contratos de largo plazo con generación renovable para Buenavista, pero la incertidumbre regulatoria en el sector eléctrico mexicano — que no ha terminado de resolverse desde la reforma de 2021 — sigue siendo un riesgo real de modelo para cualquier proyecto que dependa de energía a gran escala.
Sonora produce la mitad de la minería mexicana. No por accidente geológico únicamente, sino porque ha construido, durante décadas, una infraestructura logística, una relación con comunidades y un capital humano técnico que ningún otro estado replica fácilmente. El cobre de Cananea, el oro de Álamos y la plata de El Tigre no son tres historias separadas: son capítulos del mismo argumento sobre por qué el norte de México sigue siendo, para el capital minero global, la apuesta más seria del país.