Puntos clave
- Ampliación operativa: Sierra Madre Gold & Silver elevó más de 40% la capacidad de procesamiento del complejo Guitarra en Chihuahua, México
- Impacto en márgenes: El incremento de throughput reduce costos unitarios y mejora la sostenibilidad del AISC en operaciones de producción temprana
- Reposicionamiento regional: El proyecto se consolida dentro del pipeline de plata y oro del norte de México, obligando a revisar proyecciones de producción 2025-2026
- Histórico del complejo: Guitarra, ubicado en Temoris, Chihuahua, operó décadas bajo distintas administraciones antes de su rehabilitación sistemática por Sierra Madre
| Mineral | plata y oro |
| Región | Chihuahua, municipio de Temoris |
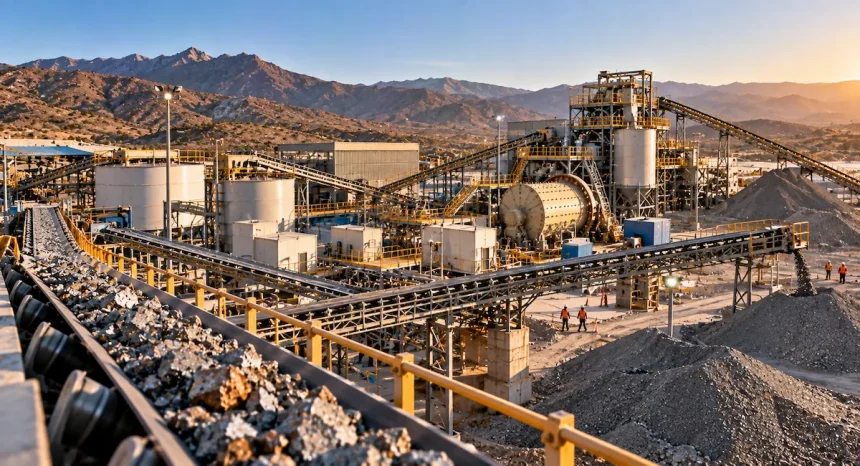
Sierra Madre Gold & Silver amplió en más de 40% la capacidad de procesamiento de su complejo Guitarra, en el estado de Chihuahua — una mejora operativa que reposiciona al proyecto dentro del pipeline de plata y oro del norte de México y que obliga a releer los números de producción que la compañía había proyectado para 2025 y 2026.
- El salto operativo: qué significa un 40% de incremento en throughput
- Chihuahua: el estado minero que no siempre recibe el crédito que merece
- El contexto del mercado de plata y por qué este momento importa
- Sierra Madre en el radar: lo que posiciona a la compañía y lo que aún debe demostrar
- Lo que sigue: producción, expansión y el valor real del activo
El salto operativo: qué significa un 40% de incremento en throughput
Elevar el procesamiento de una planta metalúrgica en más de 40% no es una noticia menor. En proyectos de esta escala — operaciones de plata y oro en etapa de producción temprana —, el throughput es el cuello de botella que determina si los márgenes son sostenibles o si el AISC se mantiene a niveles que castigan el flujo de caja. La pregunta relevante no es si la cifra es impresionante, sino qué la hizo posible: ¿optimización de circuitos existentes, incorporación de equipos adicionales, o ambos?
El complejo Guitarra tiene historia. Ubicado en el municipio de Temoris, Chihuahua, operó bajo distintas administraciones por décadas antes de que Sierra Madre lo adquiriera y comenzara su rehabilitación sistemática. La planta procesa mineral de plata y oro en un entorno geológico que la compañía ha descrito consistentemente como de alta ley. El incremento de procesamiento, si se sostiene en el tiempo, se traducirá directamente en mayor producción de onzas — y en menores costos unitarios por tonelada procesada.
Para una compañía de capitalización junior-intermedia listada en el TSX, cada mejora en throughput tiene efecto doble: mejora el perfil operativo y, potencialmente, reajusta las valuaciones de analistas que modelan flujos de caja con la capacidad anterior como base. El mercado canadiense es sensible a estas actualizaciones de rendimiento, especialmente cuando vienen acompañadas de datos verificables y no solo de declaraciones corporativas.
Chihuahua: el estado minero que no siempre recibe el crédito que merece
Sonora se lleva la atención de los inversores — Buenavista del Cobre, Las Chispas, El Tigre — y Zacatecas domina la conversación sobre plata con Peñasquito, Juanicipio y Camino Rojo. Chihuahua opera en un tercer plano que no refleja su peso real: el estado contribuye aproximadamente 12% de la producción minera nacional, con vocación sólida en plata, zinc y plomo.
El complejo Guitarra encaja en esa geografía. No compite en escala con Juanicipio — nada en México lo hace — pero representa exactamente el tipo de operación que sostiene el tejido productivo de la industria mexicana: proyectos medianos con potencial de expansión incremental, costos operativos manejables y sin la complejidad jurisdiccional que frena a proyectos greenfield en otras latitudes.
Chihuahua también presenta una variable que los proyectos en Zacatecas o Guerrero no tienen en igual medida: acceso histórico a infraestructura minera. La cuenca del río Fuerte, donde se asienta Temoris, tiene décadas de actividad extractiva acumulada, lo que reduce los costos de entrada para operadores que rehabilitan activos existentes. Sierra Madre aprovechó exactamente esa condición.
El contexto del mercado de plata y por qué este momento importa
Producir más plata en 2025 y 2026 no es la misma ecuación que producirla hace tres años. La plata rompió umbrales que el mercado había tratado como techos durante ciclos anteriores, impulsada por una combinación que pocos analistas anticiparon en su totalidad: demanda industrial de paneles fotovoltaicos a escala masiva, compras de bancos centrales en mercados emergentes y reposicionamiento especulativo en COMEX ante la volatilidad del oro.
México produce una de cada cuatro onzas de plata del mundo — 6,300 toneladas en 2024, récord histórico según CAMIMEX. Esa posición dominante convierte cada expansión de capacidad en el país en un dato con resonancia global. Sierra Madre no mueve el mercado por sí sola, pero suma al argumento de que México está respondiendo al ciclo con mayor producción, no solo con mayor precio de referencia.
Para los inversores institucionales que siguen el sector desde Toronto o Nueva York, la pregunta es si el incremento de throughput en Guitarra viene acompañado de reservas suficientes para justificarlo. Un cuello de botella en procesamiento resuelto no vale nada si el perfil geológico no alimenta esa capacidad adicional con mineral económicamente viable. Sierra Madre tendrá que demostrar, en los próximos reportes trimestrales, que el volumen aumentado de mineral procesado mantiene la ley media que hace rentable la operación.
Sierra Madre en el radar: lo que posiciona a la compañía y lo que aún debe demostrar
Sierra Madre Gold & Silver lleva años ejecutando una tesis de adquisición y rehabilitación de activos históricos en México — una estrategia que tiene lógica clara en el contexto regulatorio actual. Sheinbaum ha mostrado mayor pragmatismo que su predecesor con el sector minero, y la reducción del backlog de permisos en estados como Zacatecas señala una ventana que las compañías con proyectos avanzados deben aprovechar antes de que el ciclo político cambie.
El complejo Guitarra es el activo central de Sierra Madre. No es una exploración especulativa ni un proyecto en estudio de factibilidad. Es una operación activa con infraestructura instalada, historial metalúrgico conocido y un operador que ha demostrado capacidad de ejecución incremental. El salto de 40% en procesamiento es consistente con esa narrativa.
Pero hay advertencias que un analista serio no puede ignorar. Las compañías junior-intermedia en México enfrentan tres riesgos estructurales que los press releases no mencionan: presión sobre costos de energía ante las tarifas de la CFE, disponibilidad de mano de obra técnica calificada en zonas remotas de Chihuahua, y la variable de seguridad que afecta logística y operación en el corredor Temoris-Chínipas. Ninguno de estos factores es determinante por sí solo, pero todos pesan en el AISC real versus el proyectado.
Lo que sigue: producción, expansión y el valor real del activo
El incremento de throughput en Guitarra abre al menos tres líneas de análisis que Sierra Madre deberá resolver públicamente en los próximos trimestres. Primero, la actualización del plan de minado: si la capacidad de procesamiento creció 40%, el plan de extracción debe ajustarse en paralelo para no crear un nuevo cuello de botella en la mina misma. Segundo, el impacto en el perfil de producción anualizado — la compañía tiene ahora la obligación de ofrecer una guía actualizada que refleje la nueva realidad operativa. Tercero, el efecto sobre las reservas de vida de la mina: mayor procesamiento acelera el consumo del recurso y obliga a una estrategia de exploración más agresiva para mantener el perfil de largo plazo.
El pipeline minero de Chihuahua necesita exactamente el tipo de señal que Sierra Madre está dando: que los activos históricos rehabilitados pueden generar mejoras operativas reales, no solo re-evaluaciones de escritorio. El sector lleva años pidiendo que el gobierno federal habilite condiciones para que proyectos medianos puedan avanzar sin los plazos de permiso que paralizan la inversión exploratoria. Guitarra es un caso de estudio en tiempo real de qué pasa cuando una operación existente recibe capital y gestión técnica competente.
Si Sierra Madre sostiene este nivel de procesamiento durante dos o tres trimestres consecutivos y lo respalda con números de producción verificables, el activo dejará de ser una apuesta de valor y se convertirá en una referencia operativa para el segmento mid-tier en México. Eso, en el lenguaje de los analistas de Toronto, se llama re-rating. Y en el lenguaje de Chihuahua, se llama mina que funciona.