
Puntos clave
- Dato clave: Macquarie revisa al alza proyecciones de precio de cobre para 2026, pero mantiene escenario de colapso si Washington confirma aranceles
- Factor crítico: 1.5 millones de toneladas de cobre estadounidense acumuladas esperando resolución de amenaza arancelaria
- Perspectiva LATAM: Productores latinoamericanos enfrentan riesgo máximo si la incertidumbre arancelaria se extiende sin resolución más allá del 1 de enero
- Implicación de mercado: Inventarios LME y COMEX por debajo de promedios históricos respaldan demanda constructiva, pero geopolítica estadounidense sigue siendo variable clave
| Mineral | cobre |
| Precio | proyecciones al alza para 2026 |
| Variación | positiva en pronósticos |
| Contexto LATAM | 1.5 millones de toneladas de cobre estadounidense en pausa… |
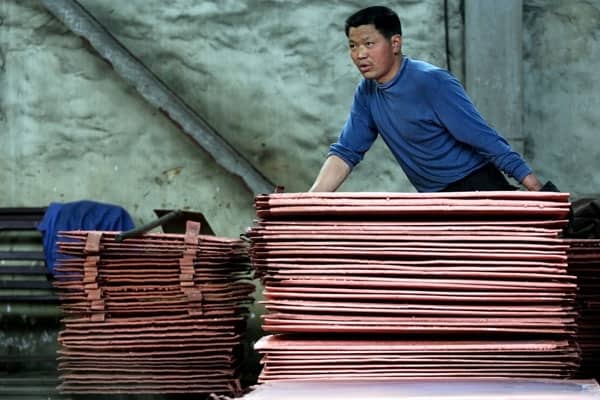
Las proyecciones de precio para el cobre en 2026 subieron. Pero Macquarie, uno de los bancos con el análisis de commodities más seguido en los mercados de materias primas, mantiene sobre la mesa un escenario de colapso que ningún productor latinoamericano debería ignorar. El motivo: Washington aún no cierra la puerta a los aranceles sobre el cobre, y mientras esa incertidumbre persista, 1.5 millones de toneladas de cobre estadounidense seguirán exactamente donde están.
El número que mueve el mercado: 1.5 millones de toneladas en pausa
El cobre cotiza con cierto optimismo en los mercados de futuros. Las revisiones al alza en las proyecciones para 2026 reflejan una lectura más constructiva sobre la demanda china, el ritmo de electrificación global y los déficits estructurales que el mercado arrastra desde hace varios trimestres. Esa parte de la narrativa es real y está respaldada por datos de inventarios en LME y COMEX que se mantienen por debajo de los promedios históricos.
Pero el banco australiano no abandona su escenario adverso. Para que el llamado “colapso” se materialice, Washington tendría que eliminar definitivamente la amenaza arancelaria sobre el cobre importado. Macquarie califica esa posibilidad como la menos probable de los escenarios que maneja. Lo más factible, según su lectura, es el limbo: que la incertidumbre arancelaria se extienda más allá del 1 de enero sin resolución. En ese caso, el cobre que se ha acumulado en suelo estadounidense —1.5 millones de toneladas— permanece bloqueado en su mercado de destino natural, distorsionando los flujos globales y forzando a productores de otras regiones a renegociar rutas y contratos.
Ese volumen es significativo. Para dimensionarlo: Chile, el mayor productor mundial con el 27% de la oferta global, extrajo aproximadamente 5.3 millones de toneladas métricas en 2024. Las 1.5 millones que están estancadas en el mercado estadounidense representan casi un trimestre de producción chilena entera. No es una cifra marginal.
Por qué el “limbo” es el peor escenario para la cadena de suministro
Un colapso de precio, aunque doloroso para los productores, al menos genera señales claras. Los operadores saben qué posiciones deshacer, qué proyectos pausar, qué cobertura activar. El limbo no da ninguna de esas señales. Mantiene el mercado en un estado de lectura imposible donde los fundamentales apuntan en una dirección y la política comercial estadounidense apunta potencialmente en la contraria.
Las refinerías y fundidoras que dependen del flujo de cátodos y concentrados desde Sudamérica hacia puertos del Golfo o la costa este ya operan con márgenes de negociación comprimidos. Los contratos de largo plazo se están firmando con cláusulas de revisión más frecuentes. Los traders de cobre en Londres y Chicago están incorporando una prima de incertidumbre que no existía hace doce meses. Esa prima tiene un costo real, y ese costo lo absorben los eslabones más débiles de la cadena: los productores que venden en spot sin contratos de cobertura.
La industria del cobre ya aprendió esta lección en 2018-2019, cuando la guerra comercial entre Estados Unidos y China produjo volatilidad artificial en los precios sin que los fundamentales lo justificaran. La diferencia ahora es que la electrificación global ha elevado el piso de demanda estructural. Los paneles solares, los vehículos eléctricos y la infraestructura de red que se está desplegando en Europa, India y el sudeste asiático consumen cobre a un ritmo que no tiene precedente histórico. Eso protege al mercado de un colapso sostenido, pero no lo protege de una corrección violenta de corto plazo si la política comercial estadounidense produce un shock de oferta repentino.
Latinoamérica: quién gana y quién pierde en cada escenario
Chile es el actor más expuesto. Codelco, la estatal que representa el polo más importante de la producción chilena, cerró 2024 con un perfil de costos que la mantiene competitiva incluso en precios moderados. Pero la empresa arrastra un programa de inversión de modernización que depende de proyecciones de precio estables. Cada escenario de volatilidad prolongada complica la justificación de desembolsos de capital ante el gobierno. Para las privadas —Antofagasta, BHP Escondida, Anglo American Sur— el impacto se traduce directamente en revisiones de CAPEX.
Perú, segundo productor de la región con el 10% de la oferta mundial, opera con una variable adicional: el riesgo político y social que ya frenó proyectos como Tía María durante años. Un entorno de precios inestable reduce la tolerancia de las comunidades y el gobierno a los costos sociales de la minería, porque el beneficio económico que suele usarse como argumento se vuelve menos convincente. Las empresas con proyectos en fases de desarrollo en el sur del país —Las Bambas, Quellaveco— monitorean con atención cualquier señal de presión en los precios.
Ecuador emerge como caso particular. Con proyectos como Mirador ya en operación y la frontera minera que se está abriendo en el país, los flujos de cobre ecuatoriano tienen destinos más diversificados hacia Asia. Eso lo aisla parcialmente de las distorsiones arancelarias en el mercado norteamericano. Pero la dependencia del precio internacional de referencia en LME lo expone a la misma presión que a los demás.
Lo que los fundamentales siguen diciendo
Más allá de la política comercial estadounidense, el mercado de cobre tiene una historia de fondo que no cambia con los ciclos electorales. La demanda proyectada hacia 2040 implica triplicar la producción actual. No hay suficientes proyectos en etapa avanzada de desarrollo para cubrir ese déficit. Los plazos entre descubrimiento y producción en el cobre se han extendido a más de quince años en promedio. Los inventarios en LME cerraron el primer semestre de 2025 por debajo de los promedios de la última década.
Eso significa que las revisiones al alza en las proyecciones para 2026 que publicó Macquarie tienen sustento real, no son optimismo de traders. El mercado tiene un piso estructuralmente más alto que en ciclos anteriores. El problema es que ese piso no protege de turbulencia de corto plazo, especialmente cuando la variable de riesgo más relevante no es la demanda ni la oferta, sino una decisión administrativa en Washington que puede llegar —o no llegar— en cualquier momento.
La lectura que los productores necesitan hacer ahora
Para los directores de operaciones en Chile, Perú o Ecuador, el mensaje práctico es el siguiente. Las coberturas de precio para 2026 tienen sentido en este momento, porque las proyecciones revisadas al alza ofrecen una ventana razonable para fijar ingresos antes de que el escenario de limbo arancelario se resuelva —o se complique más. Esperar a que Washington defina su postura antes de cubrir posiciones es asumir un riesgo político que va más allá del análisis de mercado convencional.
Los inversionistas institucionales con exposición a acciones de cobre en TSX o NYSE enfrentan una ecuación similar. Los fundamentales de largo plazo son sólidos. El ruido de corto plazo es real. La distancia entre ambos es el espacio donde se van a ganar o perder puntos de retorno en los próximos doce meses.
Macquarie no está solo en esta lectura. El consenso de los bancos que cubren el sector ubica el precio promedio de 2026 por encima de los niveles actuales, pero con rangos de confianza más amplios que de costumbre. Esa amplitud no es imprecisión analítica. Es una medición honesta de cuánta incertidumbre política está incorporada en el metal que más claramente define el ritmo de la economía global.
Mientras Washington no cierre el expediente arancelario, 1.5 millones de toneladas seguirán quietas. Y los mercados seguirán cotizando dos historias al mismo tiempo: la del cobre que el mundo necesita con urgencia, y la del cobre que la política comercial estadounidense todavía puede interrumpir.