Puntos clave
- Producción Q3 2026: Caylloma alcanzó 247,367 onzas de plata, un incremento del 7% respecto al trimestre anterior
- Operador: Fortuna Mining opera la mina desde hace más de 20 años bajo subsidiaria Compañía Minera Caylloma
- Perspectiva LATAM: Caylloma destaca por estabilidad y consistencia trimestral mientras proyectos como Las Bambas y Quellaveco enfrentan conflictividad
- Ampliación de relaves: Proyecto de expansión de relaves avanza al 64%, reflejando robustez operativa en altura (4,600+ msnm)
| Mineral | plata |
| Región | Arequipa, provincia de Caylloma, Perú (4,600+ msnm) |
Fortuna Mining cerró el tercer trimestre de 2026 con un resultado sólido en su mina Caylloma: 247,367 onzas de plata, un 7% más que el trimestre anterior. No es un número espectacular, pero tampoco es trivial. Caylloma lleva décadas operando en condiciones que habrían frenado a proyectos menos robustos, y que la mina siga mejorando producción mientras avanza una ampliación de relaves al 64% de avance dice algo concreto sobre la gestión operativa de Fortuna en Perú.
- Caylloma en su contexto: una mina que no pide atención pero la merece
- La ampliación del depósito de relaves: el dato que más pesa
- Perú como productor de plata: el tercer lugar que no pesa como debería
- Fortuna Mining y su apuesta peruana en un portafolio diversificado
- Arequipa y el pipeline minero regional: más allá de Caylloma
- Lo que el trimestre deja sobre la mesa
Caylloma en su contexto: una mina que no pide atención pero la merece
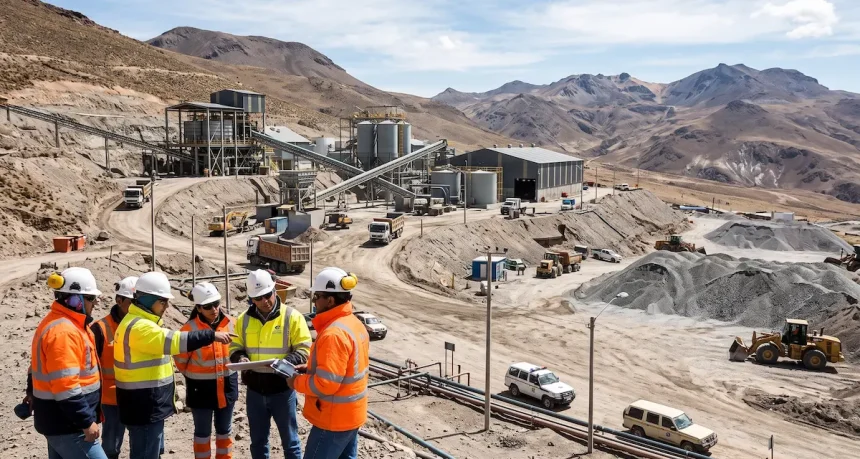
Caylloma no genera los titulares de Quellaveco ni la controversia de Las Bambas. Es una operación de mediana escala ubicada en la provincia de Caylloma, en la región Arequipa, a más de 4,600 metros sobre el nivel del mar. Fortuna Mining la opera desde hace más de 20 años bajo la subsidiaria Compañía Minera Caylloma. El mineral principal es la plata, acompañado de plomo y zinc como subproductos que contribuyen de manera significativa a los ingresos del proyecto.
Lo que diferencia a Caylloma del promedio del pipeline peruano es su estabilidad. Mientras buena parte de la cartera de proyectos del país vive bajo la presión de conflictos comunitarios, retrasos regulatorios o decisiones de construcción postergadas, Caylloma produce. No con la escala de un Cerro Verde ni con la visibilidad de Quellaveco, pero con consistencia trimestral que los inversionistas institucionales aprenden a valorar con el tiempo.
El incremento secuencial del 7% no responde a un cambio de yacimiento ni a un hallazgo de alta ley. Responde, casi con certeza, a mejoras en la tasa de procesamiento de la planta, a una gestión más eficiente del ciclo de perforación-voladura o a un incremento puntual en la ley del mineral extraído. Sin un reporte trimestral completo de Fortuna disponible, la precisión del diagnóstico tiene sus límites, pero el patrón de mejora sostenida es el que importa editorialmente.
La ampliación del depósito de relaves: el dato que más pesa
El 64% de avance en la ampliación del depósito de relaves es, estratégicamente, más relevante que el dato de producción. Una operación que no tiene dónde depositar sus relaves es una operación con fecha de vencimiento. Caylloma está resolviendo ese problema antes de que se convierta en una crisis.
La ampliación de depósitos de relaves es uno de los proyectos de capital más subestimados en la industria. No genera cobertura, no mueve el precio de las acciones y rara vez aparece en los resúmenes para inversionistas. Pero sin capacidad de almacenamiento de relaves, minas con décadas de vida útil remanente se ven forzadas a reducir producción o detenerla por completo. Fortuna está ejecutando este componente con un avance que sugiere finalización en el cuarto trimestre de 2026 o principios de 2027, lo que daría a Caylloma pista para varios años adicionales de operación a ritmos sostenidos o mayores.
La gestión de relaves también es un indicador de cumplimiento ambiental. En el contexto peruano, donde SEMARNAT y OEFA tienen cada vez más escrutinio sobre las operaciones existentes, una minera que anticipa y ejecuta sus proyectos de gestión de residuos reduce significativamente su perfil de riesgo regulatorio. Fortuna lo sabe. La ejecución al 64% en este punto del año es una señal de madurez operativa.
Perú como productor de plata: el tercer lugar que no pesa como debería
Perú es el tercer productor mundial de plata. Ese dato debería tener más peso en las conversaciones sobre política minera del país, pero se pierde sistemáticamente detrás de las cifras de cobre, que concentran el 60% de los ingresos de exportación minera. La plata peruana no tiene el lobby que tiene el cobre.
El metal cotiza cerca de los 31 dólares por onza en COMEX, un nivel que sigue siendo rentable para la mayoría de las operaciones polimetálicas del país, donde la plata coexiste con subproductos que mejoran el margen neto. Para Caylloma, con plomo y zinc como coproductos, el AISC efectivo por onza de plata equivalente es probablemente más competitivo de lo que sugiere la escala de la operación.
En ese contexto, las 247,367 onzas del tercer trimestre representan una contribución modesta pero real al balance de producción nacional. Si Caylloma mantiene o mejora ese ritmo en el cuarto trimestre, Fortuna podría cerrar 2026 con una producción anual de plata en la mina cercana al millón de onzas, dependiendo de cómo hayan cerrado los primeros dos trimestres del año.
Fortuna Mining y su apuesta peruana en un portafolio diversificado
Fortuna Mining es una productora intermedia con activos en Perú, Argentina, México, Costa de Marfil y Burkina Faso. Su estrategia combina operaciones en producción con proyectos en desarrollo. Caylloma es la operación más antigua del portafolio y, por eso mismo, la más predecible en términos de flujo de caja.
Para Fortuna, esa predictibilidad tiene un valor específico: financia la exploración y el desarrollo en sus activos más jóvenes. Una mina estable que genera caja trimestral sin sorpresas negativas es el tipo de activo que los equipos de finanzas corporativas aman aunque los analistas de crecimiento ignoren. Caylloma es eso: el activo aburrido que sostiene el balance.
Que Fortuna esté invirtiendo capital en la ampliación de relaves en lugar de diferirla sugiere que la compañía planea mantener Caylloma activa durante al menos otro ciclo de vida minera. No están gestionando el cierre; están gestionando la continuidad.
Arequipa y el pipeline minero regional: más allá de Caylloma
Arequipa es la región minera más diversificada del sur peruano. Alberga a Cerro Verde, el mayor productor de cobre del país operado por Freeport-McMoRan, y tiene una serie de operaciones polimetálicas de mediana y pequeña escala que, sumadas, representan una contribución regional importante a la producción nacional. Caylloma forma parte de ese tejido.
El corredor minero del sur, que conecta las operaciones de Apurímac, Cusco y Arequipa con los puertos del Pacífico, ha sido escenario de protestas recurrentes que afectan la logística de varias minas. Caylloma, por su ubicación y su larga historia en la región, ha logrado mantener una relación comunitaria relativamente estable, lo que no es un mérito menor en el contexto peruano actual. La consulta previa y los mecanismos de participación comunitaria son, en Perú, tan determinantes para la continuidad operativa como cualquier parámetro técnico del yacimiento.
La inestabilidad política nacional sigue siendo la variable de fondo. Seis presidentes en seis años han generado un entorno de incertidumbre que frena la inversión en nuevos proyectos, aunque las operaciones en marcha —como Caylloma— han logrado navegar ese entorno con razonable normalidad. El problema no es mantener lo que ya opera; el problema es que el pipeline de reemplazo, esos US$53,000 millones en proyectos identificados, avanza demasiado lento.
Lo que el trimestre deja sobre la mesa
Un incremento del 7% en producción secuencial en una mina madura no redefine el sector. Pero sí confirma que Caylloma sigue siendo un activo bien gestionado en un país donde la gestión operativa competente es, en sí misma, una ventaja diferencial frente al ruido político y social.
La pregunta real para el cuarto trimestre es si Fortuna logra completar la ampliación del depósito de relaves dentro del calendario proyectado. Si el avance es del 64% al cierre del tercer trimestre, completar el 36% restante en tres meses es un objetivo ambicioso pero ejecutable. Si lo logran, Caylloma entra a 2027 con capacidad de almacenamiento asegurada y sin presión sobre su continuidad operativa.
Eso, para una mina de mediana escala en el altiplano arequipeño, es exactamente lo que significa un buen resultado trimestral.