Puntos clave
- Ejecución Real: US$ 1,128 millones en infraestructura minera ejecutada de enero a julio 2026, no solo promesas o cartera aprobada
- Liderazgo por Operador: Las Bambas encabeza con US$ 255 millones, seguida por Shougang Hierro Perú (US$ 190 M) y Southern Perú (US$ 89 M)
- Pico de Julio: US$ 200 millones ejecutados en un mes (17.7% del total semestral), vinculado a ventanas climáticas favorables en altura y rentabilidad de precios
- Implicación Regulatoria: Diferencia histórica entre anunciado vs. ejecutado refleja importancia de monitoreo real de inversión minera peruana
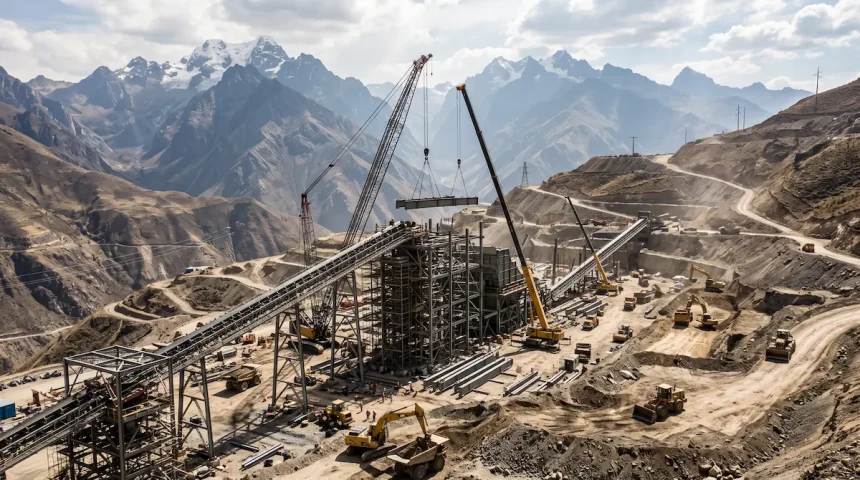
US$ 1,128 millones en infraestructura minera ejecutados en los primeros siete meses de 2026. No es una promesa de inversión, no es un monto aprobado en cartera: es capital ya movilizado, cemento ya vaciado, equipos ya instalados. En un país donde la brecha entre lo anunciado y lo ejecutado ha sido históricamente el talón de Aquiles de la política minera, esa distinción importa más que el número en sí.
- Las Bambas marca el ritmo, pero el dato de julio es la señal real
- Shougang y Southern: dos apuestas distintas sobre el ciclo largo
- ¿Qué significa US$ 1,128 millones en infraestructura para la economía peruana?
- El contexto de exportaciones respalda la lógica de inversión
- Los riesgos que el monto no refleja
- Lo que viene: el segundo semestre como prueba
Las Bambas marca el ritmo, pero el dato de julio es la señal real
Minera Las Bambas encabezó la ejecución acumulada de enero a julio con US$ 255 millones en infraestructura, seguida por Shougang Hierro Perú con US$ 190 millones y Southern Perú con US$ 89 millones. Tres operaciones, tres perfiles distintos de riesgo operativo y tres lecturas sobre hacia dónde va la inversión en el sector.
Pero el dato que más merece atención no es el acumulado: es el registro de julio de manera individual, con US$ 200 millones ejecutados en un solo mes. Eso representa el 17.7% del total semestral concentrado en treinta días. Un pico de esa magnitud no ocurre por inercia — refleja una ventana deliberada de ejecución, probablemente vinculada a condiciones climáticas favorables en las zonas de altura y a un entorno de precios de cobre y hierro que hace rentable acelerar.
Las Bambas opera en Apurímac, a más de 4,000 metros sobre el nivel del mar. Sus ventanas de construcción son estrechas. Que MMG haya priorizado infraestructura en este ciclo sugiere que la operadora china está comprometida con la expansión de capacidad más allá de los niveles actuales, a pesar de los conflictos comunitarios que siguen marcando su historia operativa.
Shougang y Southern: dos apuestas distintas sobre el ciclo largo
La presencia de Shougang Hierro Perú como segundo mayor ejecutor, con US$ 190 millones, merece contexto. El hierro no vive el mismo rally que el cobre o el oro. Los precios del mineral de hierro han estado bajo presión por la desaceleración del sector inmobiliario chino, principal consumidor mundial. Que Shougang esté invirtiendo con esa intensidad en infraestructura, incluso con márgenes más ajustados, indica una posición de largo plazo: la empresa estatal china está apostando a que Perú sigue siendo una fuente estratégica de abastecimiento para sus altos hornos.
Southern Perú, subsidiaria de Grupo México, suma US$ 89 millones en el período. Sus operaciones principales en el sur del país — Cuajone y Toquepala — llevan décadas funcionando y su infraestructura base está madura. La inversión en este contexto apunta más a modernización y ampliación de capacidad que a desarrollo greenfield. El proyecto Tía María, que durante años concentró el debate político sobre la minería en Arequipa, sigue pendiente de resolución social y no aparece en estas cifras de ejecución — lo que confirma que la inversión declarada corresponde a operaciones ya establecidas.
¿Qué significa US$ 1,128 millones en infraestructura para la economía peruana?
La minería representa aproximadamente el 10% del PIB peruano y genera alrededor del 60% de las exportaciones totales del país. Dentro de ese esquema, la inversión en infraestructura tiene un efecto multiplicador que va más allá del sector: caminos de acceso, plantas de tratamiento de agua, líneas de transmisión eléctrica y sistemas de comunicaciones que construyen las mineras terminan prestando servicio —directo o indirecto— a las comunidades del entorno.
El canon minero, que redistribuye una porción de los impuestos pagados por las empresas hacia los gobiernos regionales y locales, se alimenta directamente del nivel de actividad. Mayor inversión ejecutada hoy se traduce en mayor producción futura y, por tanto, en mayores transferencias hacia regiones como Apurímac, Ica y Tacna en los años siguientes. Es un ciclo que, cuando funciona, justifica la apuesta por la minería como motor de desarrollo regional.
El problema estructural es que ese ciclo ha sido interrumpido con demasiada frecuencia por conflictos sociales, cambios de gobierno y reversiones regulatorias. Perú ha tenido seis presidentes en seis años. En ese entorno, una cifra de ejecución como la de enero a julio 2026 no solo es un dato de inversión: es una señal de confianza de las operadoras en la continuidad del marco.
El contexto de exportaciones respalda la lógica de inversión
No es casual que las mineras estén acelerando su inversión en infraestructura en este momento. Perú exportó US$ 42,221 millones en minería durante el primer semestre de 2026, con un crecimiento del 56% impulsado por precios altos de cobre, oro y plomo, con Las Bambas, Cerro Verde y Quellaveco como protagonistas del despegue.
Con ingresos de exportación en máximos históricos y precios del cobre que mantienen niveles por encima de los promedios de largo plazo, las empresas tienen tanto la liquidez como la urgencia para invertir. La infraestructura es la base sin la cual los proyectos de expansión no pueden materializarse. En ese sentido, los US$ 1,128 millones ejecutados son la condición necesaria —aunque no suficiente— para que el ciclo de producción se sostenga hacia 2027 y 2028.
Los riesgos que el monto no refleja
Hay una lectura optimista de estas cifras. Y hay una lectura que los operadores con experiencia en Perú no pueden ignorar.
Las Bambas sigue siendo uno de los proyectos con mayor exposición a conflictos sociales en todo América Latina. El corredor minero del sur, que conecta la operación con el puerto de Matarani, ha sido bloqueado en múltiples ocasiones por comunidades que demandan mayor participación en los beneficios. Que la empresa esté ejecutando inversión en infraestructura a ritmo acelerado puede interpretarse como confianza operativa — o como una carrera contra el reloj antes de que el entorno político se complique nuevamente.
Shougang enfrenta su propio riesgo: la demanda china de hierro depende de una recuperación sostenida del mercado inmobiliario en China, algo que los analistas del sector llevan más de dos años esperando sin convicción. Una contracción adicional en los precios del hierro presionaría los flujos de caja de la operación y podría ralentizar la ejecución en el segundo semestre.
La concentración de la inversión en pocas empresas también genera vulnerabilidad. Si Las Bambas o Shougang enfrentan una interrupción operativa de cualquier tipo, el total de infraestructura ejecutada en el año cae de manera significativa. Un portafolio más distribuido entre más operadoras sería una señal de mayor madurez del ecosistema inversionista, pero Perú no está ahí todavía.
Lo que viene: el segundo semestre como prueba
El promedio mensual de enero a julio, excluyendo el pico de julio, ronda los US$ 132 millones. Si el segundo semestre mantiene ese ritmo —escenario conservador— el año cerraría con una inversión total en infraestructura cercana a los US$ 1,900 millones. Si julio marca una tendencia en lugar de un pico, la cifra podría superar los US$ 2,000 millones anuales por primera vez en el ciclo reciente.
Para que ese escenario se materialice, el Ministerio de Energía y Minas necesita mantener los tiempos de certificación ambiental dentro de los plazos comprometidos en la ventanilla única que el gobierno instaló como parte de su agenda de destrabe. Las empresas ya pusieron el capital sobre la mesa. Lo que sigue depende en parte de cuántos meses tardan en llegar los permisos que faltan.
Perú tiene una cartera de proyectos mineros estimada en US$ 53,000 millones. Con US$ 1,128 millones ejecutados en infraestructura en siete meses, la industria demuestra que la voluntad de invertir existe. La variable que nadie controla desde el escritorio de un analista en Lima o Toronto es si el entorno político dejará que ese capital complete su trabajo.