


Puntos clave
- Inversión: Goldgroup Mining comprometió $75 millones en placement privado de $110 millones para que Luca Mining adquiera Cozamin
- Activo productivo: Cozamin es mina subterránea polimetálica operada 10+ años con infraestructura consolidada y concentradora propia en Chihuahua
- Impacto México: Chihuahua aporta ~12% de producción minera nacional; operación refleja apetito real por activos maduros sin capex de construcción inicial
- Contexto LATAM: Dos compañías junior mexicanas estructuran operación de escala significativa para consolidar producción de plata, cobre, zinc y plomo
| Mineral | plata, cobre, zinc, plomo |
| Inversión | $75 millones (Goldgroup) en placement privado de $110 millo… |
| Región | Chihuahua, México |
Cozamin está a punto de cambiar de manos, y la transacción que lo hace posible revela mucho más que una operación corporativa de rutina. Goldgroup Mining comprometió 75 millones de dólares dentro de un placement privado de 110 millones que Luca Mining Corp. está cerrando para adquirir la mina Cozamin, ubicada en Chihuahua. No es una exploración ni un proyecto en papel: Cozamin produce, tiene infraestructura, tiene reservas y tiene historia. Que dos compañías relativamente pequeñas estén estructurando una operación de esta escala para hacerse con ella dice algo sobre el apetito real del mercado por activos productivos en México.
Cozamin: lo que se está comprando
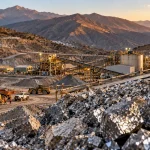
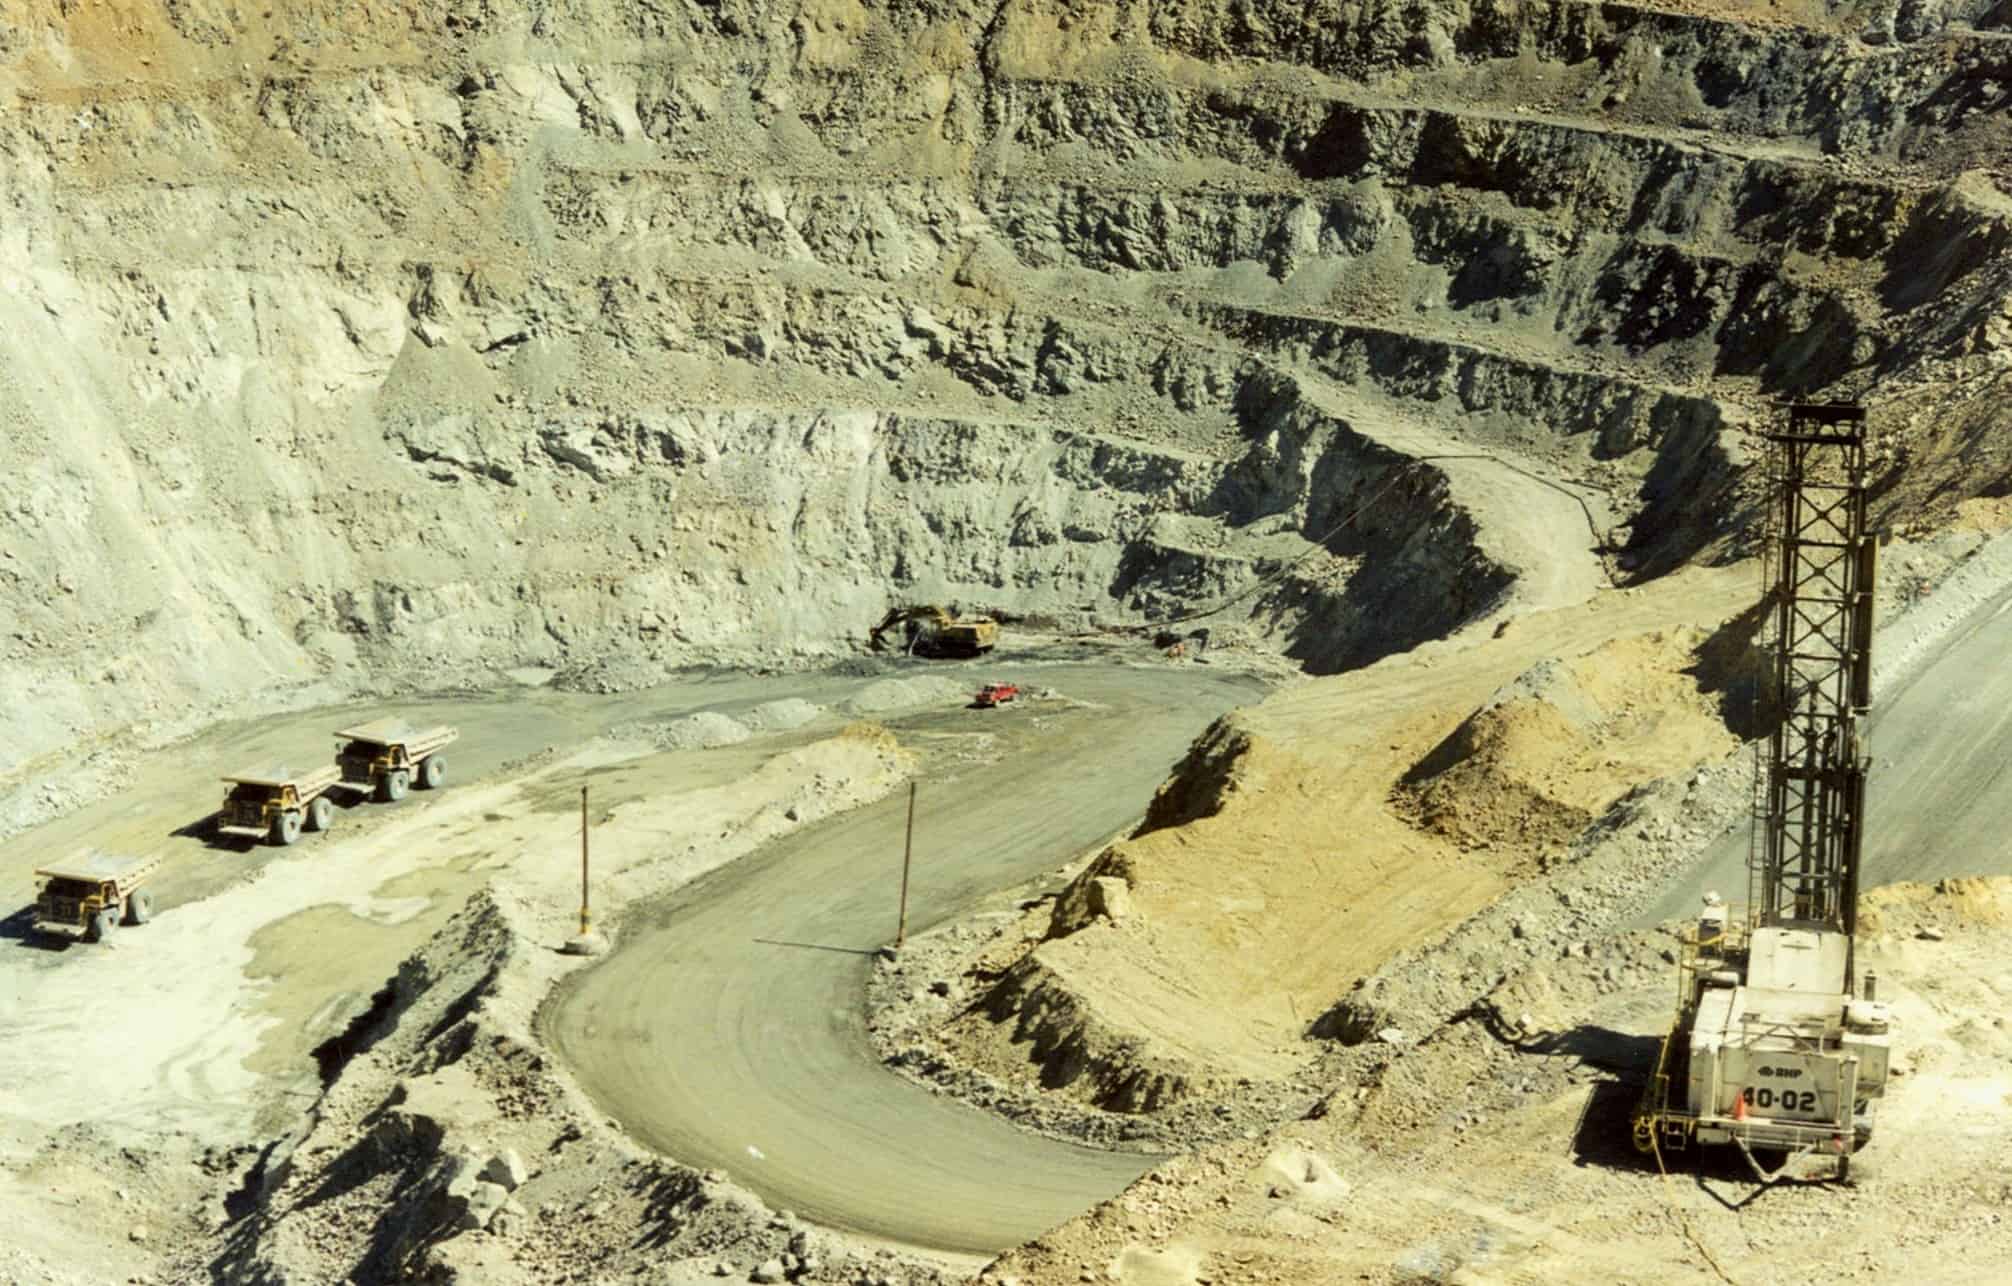
Cozamin es una mina subterránea de plata, cobre, zinc y plomo operada actualmente por Capstone Copper en el estado de Chihuahua. Ha operado de manera continua durante más de una década, con una infraestructura consolidada y acceso a concentradora propia. Para el contexto de proyectos en México, eso es significativo: no requiere capex de construcción inicial, no depende de un permiso ambiental que aún no llega, no tiene curva de aprendizaje operativo. Produce. Esa distinción, en el mercado actual, tiene un precio.
El perfil polimetálico de la mina también importa. Chihuahua no es Sonora ni Zacatecas en términos de concentración minera nacional, pero aporta aproximadamente el 12% de la producción minera del país, con fuerte participación en plata, zinc y plomo. Cozamin encaja dentro de ese perfil: es un activo que se complementa con la infraestructura logística y de procesamiento ya establecida en la región. Para Luca Mining, que hasta ahora opera activos de menor escala, adquirir Cozamin representa un salto cualitativo en su posición productiva.
La arquitectura financiera: 110 millones con un ancla de 75
Que Goldgroup haya comprometido 75 millones de los 110 millones totales del placement no es un detalle menor. Significa que Goldgroup está financiando el 68% de la transacción. Esa concentración de capital en un solo inversionista convierte este acuerdo en algo más cercano a una adquisición estratégica compartida que a un financiamiento institucional diversificado.
Para Luca, el beneficio es claro: aseguró la mayor parte del capital necesario con un solo compromiso vinculante, lo que reduce el riesgo de ejecución del placement. Para Goldgroup, la pregunta obvia es: ¿qué obtiene a cambio de ese desembolso? Un bloque accionario significativo en una compañía que, si la transacción cierra, tendrá en su portafolio un activo productor con flujo de caja real. No es especulación exploratoria. Es exposición directa a producción.
Los 35 millones restantes del placement tendrán que colocarse en el mercado. Con Goldgroup ya adentro como ancla, esa colocación es considerablemente más manejable. Los inversionistas institucionales leen ese tipo de señal: cuando un cornerstone investor pone casi el 70% del total, el riesgo de que el deal no cierre se reduce sustancialmente.
Luca Mining: de junior a operador con balance
Hasta ahora, Luca Mining es conocida principalmente por sus activos en etapa de desarrollo o producción incipiente. La adquisición de Cozamin cambiaría su narrativa de forma estructural. Pasar de ser una compañía de exploración o desarrollo temprano a operar una mina subterránea madura con historial de producción es el tipo de transición que redefine el múltiplo al que cotiza una junior en el TSX o en mercados alternativos canadienses.
Ese cambio de perfil también implica responsabilidades operativas distintas. Cozamin tiene trabajadores, contratos, compromisos ambientales vigentes y relaciones comunitarias construidas durante años. La transición de operador —de Capstone Copper a Luca Mining— no es un trámite administrativo. Requiere validación regulatoria ante la Secretaría de Economía y notificación a autoridades ambientales, especialmente en el contexto del actual gobierno de Claudia Sheinbaum, que si bien ha mostrado un tono más pragmático que su predecesor, mantiene estándares de escrutinio sobre cambios de control en activos estratégicos.
El timing y lo que dice del mercado mexicano
Esta operación no ocurre en el vacío. México cerró 2024 con una inversión minera total de 5,060 millones de dólares, según CAMIMEX, y con más de 2,500 millones de dólares anunciados específicamente en el segmento de plata desde la elección de Sheinbaum. El portafolio identificado de proyectos ronda los 43,000 millones de dólares en un horizonte de seis años. En ese contexto, Cozamin es exactamente el tipo de activo que escasea: productor, con permiso ambiental vigente, sin conflictos sociales activos y con infraestructura instalada.
La decisión de Fraser Institute de subir a México del lugar 74 al 49 en su índice global de percepción de inversión minera en 2024 —y al lugar 6 en Latinoamérica— no es irrelevante aquí. Esa mejora de percepción se traduce en capital dispuesto a entrar. Goldgroup y Luca Mining son parte de esa tendencia: inversionistas que ven en México un ambiente más razonable que hace tres años y están actuando en consecuencia.
Chihuahua, específicamente, no ha tenido el protagonismo mediático de Sonora o Zacatecas en el ciclo de inversión actual, pero tiene activos sólidos y una trayectoria operativa probada. Naica, la mina de cristales gigantes de Grupo México, está en Chihuahua. Cozamin, con su perfil polimetálico, completa un mapa estatal que tiene más profundidad minera de la que frecuentemente se le atribuye.
Riesgos reales: lo que el comunicado no dice
Todo press release de este tipo merece lectura escéptica. El compromiso de Goldgroup es vinculante, pero la transacción completa todavía depende de que Luca cierre los 35 millones restantes del placement, de que se obtengan las aprobaciones regulatorias correspondientes en México —incluyendo la revisión de la Secretaría de Economía para el cambio de control— y de que Capstone Copper no enfrente condiciones que compliquen el proceso de venta.
También está la cuestión operativa post-cierre. Luca Mining asumirá una mina con todo lo que eso implica: relaciones laborales, planes de cierre, obligaciones ambientales y compromisos con comunidades. La capacidad de gestión operativa de una compañía que hasta ahora no ha operado un activo de esta escala es una variable real de riesgo. No es inusual que juniors canadienses subestimen ese costo de transición.
El precio implícito de la adquisición tampoco es público todavía. Los 110 millones del placement financian “una porción” de la compra, según Luca. Eso sugiere que hay deuda o instrumentos adicionales en la estructura. El perfil de apalancamiento final determinará si los flujos de Cozamin son suficientes para sostener el servicio de deuda mientras se mantiene la inversión operativa necesaria para sostener los niveles de producción.
Lo que sigue para el pipeline minero en Chihuahua
Si la transacción cierra en los términos planteados, Cozamin tendrá un nuevo operador con incentivos distintos a los de Capstone, que es fundamentalmente una compañía de cobre que siempre trató a Cozamin como un activo secundario dentro de su portafolio. Luca Mining, con Cozamin como su activo central, tiene motivaciones distintas para optimizar su operación y extender su vida útil.
Eso puede significar mayor inversión en exploración en profundidad, mayor enfoque en eficiencia operativa y posiblemente una revisión del plan de minado para maximizar recuperación de plata y cobre —los metales que hoy dominan el margen en el mix polimetálico de la mina. Para Chihuahua, tener un operador enfocado en lugar de uno que administra el activo de forma periférica es, en principio, una mejor condición de largo plazo.
Cozamin no va a mover los indicadores nacionales de producción por sí sola. Pero es exactamente el tipo de transacción que construye el ecosistema: activos productores que cambian de manos hacia operadores con apetito real, financiados por capital que ya decidió que México vale la apuesta. Si Luca Mining puede cerrar el deal y ejecutar la transición operativa sin tropiezos regulatorios, habrá demostrado algo que el mercado está midiendo con más atención de la que reconoce: que Mexico sigue siendo operable para compañías medianas con acceso a capital y disciplina de gestión.