

Puntos clave
- Bono histórico: San Juan colocó US$600 millones con cupón de 9,55% y sobredemanda del 73% (US$1,037 millones ofertados)
- Motor minero: Yacimientos de oro, plata y cobre en producción/desarrollo avanzado garantizan flujo de regalías
- Inversión colosal: Veladero (US$400M), Josemaría y Los Azules (US$3,000M+) posicionan a San Juan como polo minero continental
- Confianza regulatoria: Marco regulatorio favorable del gobierno Milei atrae capital extranjero de fondos institucionales globales
| Mineral | oro, plata, cobre |
| Destino principal | Mercados financieros globales |
San Juan cerró un bono internacional de US$600 millones con cupón del 9,55% — y lo hizo con ofertas que casi duplicaron el monto: 67 fondos e inversores pusieron sobre la mesa US$1,037 millones. Esa sobredemanda del 73% no se explica por los fundamentales fiscales de una provincia argentina cualquiera. Se explica por lo que hay debajo del suelo sanjuanino.
- Una provincia que vale por sus yacimientos, no por su presupuesto
- El RIGI como ancla de credibilidad
- Cobre y litio: la geometría que explica el apetito inversor
- El costo del dinero y lo que revela el cupón
- Regalías, infraestructura y el modelo de financiamiento provincial
- La señal que trasciende a San Juan
Una provincia que vale por sus yacimientos, no por su presupuesto
San Juan no es Buenos Aires. No tiene el peso político de Córdoba ni la infraestructura de Mendoza. Pero tiene algo que los mercados financieros globales valoran cada vez más: reservas de oro, plata y cobre en producción o en desarrollo avanzado, bajo un régimen regulatorio que el gobierno Milei se ha encargado de volver atractivo para el capital extranjero.
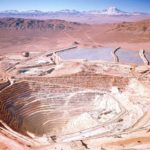
La provincia alberga Veladero, la mina de oro y plata operada por Barrick Gold con participación de Shandong Gold, en proceso de expansión con una inversión de US$400 millones. También concentra proyectos de cobre de escala continental: Josemaría, de Lundin Mining, y Los Azules, de McEwen Mining, con una inversión proyectada que supera los US$3,000 millones. Ninguno de esos proyectos está en etapa de producción, pero todos están avanzando, y eso ya es suficiente garantía implícita para los fondos que suscribieron el bono.
El mensaje que envían los 67 inversores es claro: confían en que el flujo de regalías mineras y la actividad económica derivada de esos proyectos sostendrán la deuda. Es una apuesta sobre el potencial extractivo de la provincia, no sobre su desempeño fiscal histórico.
El RIGI como ancla de credibilidad
Detrás de la sobredemanda hay un factor regulatorio que no puede ignorarse: el Régimen de Incentivo para Grandes Inversiones (RIGI), vigente hasta 2027, ofrece estabilidad fiscal, aduanera y cambiaria a proyectos de gran escala. Para los inversores que suscribieron el bono de San Juan, el RIGI funciona como señal de que el ambiente de negocios en Argentina —históricamente impredecible— tiene al menos un marco de protección para los proyectos que más importan.
El gobierno de Milei ha apostado todo a la desregulación y a la apertura de sectores como minería y energía. La colocación de San Juan es, en ese sentido, un termómetro: los mercados creen que esa apuesta tiene sustancia. Un cupón del 9,55% no es bajo para estándares internacionales, pero para Argentina —que salió de un default en 2020 y lleva décadas de volatilidad cambiaria— representa un acceso al crédito internacional que hace pocos años habría sido impensable para una provincia subnacional.
Ese spread refleja el riesgo país residual. Pero el hecho de que 67 fondos hayan participado indica que ese riesgo ya no los disuade. Lo que los convoca es el potencial minero.
Cobre y litio: la geometría que explica el apetito inversor
San Juan no es el único polo minero de Argentina, pero sí el más maduro en términos de proyectos en operación y en construcción. El Triángulo del Litio está en Salta, Jujuy y Catamarca. El cobre de escala mundial está en San Juan. Y el cobre es, en este momento, el metal que más interesa a los mercados de capitales globales: la transición energética lo demanda, la electrificación del transporte lo demanda, los centros de datos lo demandan.
Josemaría y Los Azules no llegarán a producción simultáneamente, pero ambos tienen cronogramas de desarrollo que se superponen con el período de amortización de este bono. Para un fondo institucional con horizonte de inversión de cinco a diez años, esa coincidencia no es trivial: significa que San Juan podría generar ingresos por regalías y actividad económica justo cuando los pagos de cupón sean más exigentes.
McEwen Mining proyecta que Los Azules, una vez en producción, será uno de los yacimientos de cobre más grandes del mundo en términos de recursos. Lundin Mining, por su parte, avanza en los estudios de factibilidad de Josemaría con la disciplina de capital que caracteriza a las empresas canadienses que operan en Latinoamérica. Esas dos apuestas, sumadas a la producción en curso de Veladero, construyen un argumento de crédito que San Juan no podría hacer sin minería.
El costo del dinero y lo que revela el cupón
Un cupón del 9,55% en dólares merece análisis. Para comparar: bonos soberanos de Chile o Perú —países con grado de inversión— se colocan en rangos de 4% a 5% para plazos similares. La diferencia revela el precio del riesgo Argentina, que no ha desaparecido con la gestión Milei, sino que se ha moderado parcialmente.
Pero hay otra lectura: para San Juan específicamente, ese 9,55% es competitivo dentro del universo de deuda subnacional latinoamericana con perfil de riesgo equivalente. Provincias brasileñas o colombianas con menos respaldo en recursos naturales y mayor dependencia de transferencias federales no siempre consiguen esas condiciones en ventanas similares.
La sobredemanda también tiene implicaciones para el volumen final. San Juan podría haber cerrado el bono por más de US$600 millones si hubiera querido. Eligió no hacerlo, lo que sugiere disciplina fiscal o, al menos, una estrategia de manejo de deuda que privilegia no sobre-apalancarse en un momento favorable. Esa moderación también es una señal positiva para los mismos fondos que participaron.
Regalías, infraestructura y el modelo de financiamiento provincial
Lo que hace interesante este bono desde el punto de vista del modelo de desarrollo regional es la lógica que lo subyace: San Juan está anticipando ingresos mineros futuros para financiar necesidades presentes. Es una forma de monetizar el subsuelo antes de que produzca a plena capacidad.
Ese modelo tiene riesgos. Los precios del cobre y del oro pueden moverse. Los cronogramas de proyectos se retrasan — en minería, casi siempre. La Ley de Glaciares sigue siendo un factor de riesgo legal que puede complicar permisos en zonas de alta montaña, donde se ubican varios de los grandes proyectos sanjuaninos. Y el tipo de cambio en Argentina, pese a la unificación parcial bajo Milei, sigue siendo una variable que puede alterar los cálculos de cualquier agente económico.
Pero los fondos que suscribieron el bono conocen esos riesgos. Y aun así pusieron US$1,037 millones sobre la mesa para llevarse US$600 millones. Eso dice algo sobre cómo el capital global está leyendo el ciclo minero en Argentina y, en particular, el potencial de San Juan como plataforma de inversión de largo plazo.
La señal que trasciende a San Juan
Esta colocación tiene implicaciones que van más allá de una provincia. Muestra que las provincias argentinas con vocación minera pueden acceder a mercados internacionales de deuda usando su perfil de recursos naturales como ancla de credibilidad. Es un modelo que Salta, Jujuy o Catamarca — provincias del Triángulo del Litio — podrían replicar si sus proyectos de litio avanzan a la escala que prometen.
También es una señal para las empresas mineras que operan en San Juan: la provincia tiene ahora US$600 millones para invertir en infraestructura, energía o servicios que faciliten el desarrollo de los proyectos. Caminos, agua, electricidad — los cuellos de botella que históricamente han retrasado la minería de altura en los Andes argentinos no desaparecen con un bono, pero sí pueden atacarse si el capital se usa con criterio sectorial.
San Juan apostó por los mercados internacionales. Los mercados respondieron. Ahora la pregunta es si la provincia tiene la capacidad de ejecución para convertir ese capital en infraestructura que acelere los proyectos que justificaron la apuesta. El cobre y el oro están ahí. El dinero también llegó. Lo que falta es la velocidad.