Puntos clave
- Rally de precios: Oro con ganancias cercanas al 20% semanal obliga a equipos de M&A a rehacer valoraciones
- Impacto México: Proyectos auríferos paralizados por permisos ambientales y consulta indígena no capturan el alza del metal
- Brecha estructural: Operaciones activas (Newmont, Torex, Agnico Eagle) mejoran márgenes AISC; activos en trámite quedan rezagados
- Costo regulatorio: Cada semana de retraso permisivo representa pérdida de ingresos potenciales en niveles históricos del oro
| Tipo de regulación | permiso de impacto ambiental, modificaciones de concesión,… |
| Entidad | autoridades ambientales mexicanas |
| Vigencia | en trámite desde meses atrás |
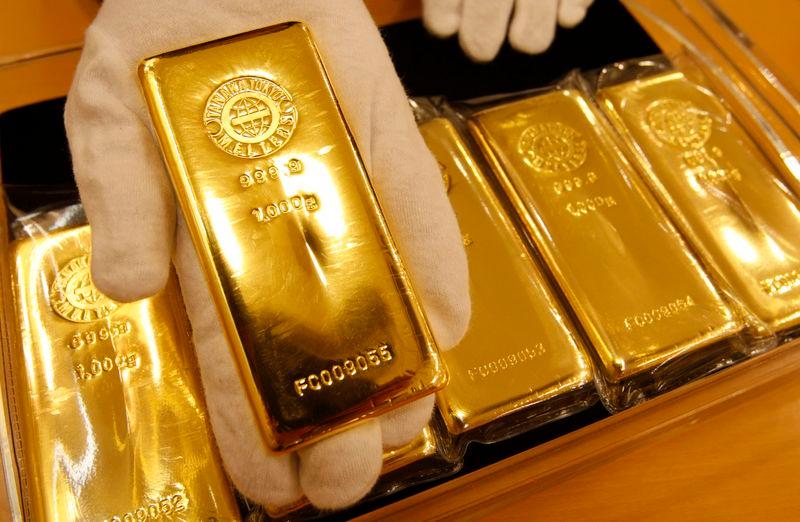
El oro lleva semanas comportándose como si alguien hubiera movido el suelo debajo de los mercados. Una semana con ganancias cercanas al 20% para las mineras auríferas no es una corrección técnica ni un rebote oportunista: es el tipo de movimiento que obliga a los equipos de fusiones y adquisiciones a rehacer sus modelos de valoración. Y en México, donde la mitad de la base de activos auríferos lleva meses esperando permisos, ese rally llega cargado de una pregunta que ningún CFO quiere responder en la próxima junta de consejo.
El rally que amplifica un problema estructural
Cuando el precio del oro sube con esta velocidad, la brecha entre el valor de los activos en tierra y la capacidad de ponerlos en producción se hace visible de una manera que los informes trimestrales no pueden camuflar. Las mineras con operaciones activas en México —Newmont en Peñasquito, Torex Gold en El Limón Guajes, Agnico Eagle en sus proyectos en Zacatecas— absorben el impacto positivo del precio casi de inmediato. Sus curvas de AISC mejoran sin que cambie una sola variable operativa. Para ellas, este rally es puro margen.
El problema está en el siguiente nivel: los proyectos que aguardan permiso de impacto ambiental, modificaciones de concesión o resolución de consulta indígena. Esos activos existen en un limbo donde el precio del oro sube pero la fecha de primera producción no se mueve. Cada semana de retraso, con el metal cotizando en niveles históricos, tiene un costo de oportunidad que ahora es cuantificable con precisión.
La Secretaría de Economía y SEMARNAT saben esto. La industria también lo sabe. La pregunta es si el gobierno Sheinbaum tiene la capacidad institucional de responder a la velocidad que el mercado está exigiendo.
Lo que Sheinbaum movió —y lo que aún no se mueve
Desde octubre de 2024, la administración Sheinbaum ha mandado señales distintas a las del sexenio anterior. La reducción del backlog de permisos en Zacatecas —de 25 expedientes pendientes a cinco en el transcurso de 2025— fue una señal concreta, no un comunicado de prensa. El Plan México-EUA de Minerales Críticos, firmado el 4 de febrero de 2026, posicionó al país dentro de una lógica de seguridad de suministro que le da cobertura política para agilizar trámites sin que parezca una concesión a la industria extractiva.
Marcelo Ebrard en Washington negociando el acuerdo bilateral de minerales estratégicos no es un gesto menor. Es la señal de que el ejecutivo federal entiende que la competitividad minera de México ya no es solo un tema de recaudación de derechos: es un tema de posición geopolítica dentro del USMCA. Eso cambia los incentivos internos para destrabar expedientes.
Pero hay una diferencia crítica entre voluntad política y capacidad operativa. SEMARNAT sigue procesando expedientes con una plantilla que no creció al ritmo de la demanda. La Reforma Minera de 2023, que reforzó los requisitos de Consulta Libre, Previa e Informada (CLPI) con comunidades indígenas, añadió una variable de proceso que ningún decreto de simplificación administrativa puede eliminar. Y la SCJN todavía tiene pendiente su resolución sobre la constitucionalidad de esa reforma, un fallo que podría rediseñar el marco legal de las concesiones con efecto retroactivo.
Sonora y Zacatecas: geometría distinta, presión igual
Sonora concentra cerca del 45% de la producción minera nacional. Buenavista del Cobre de Grupo México y Las Chispas —adquirida por Coeur Mining en 2024 por 1,700 millones de dólares— operan con concesiones activas y no enfrentan el embudo de permisos de la misma manera que los proyectos en desarrollo. El rally del oro les mejora los estados de resultados, pero no cambia su geometría regulatoria inmediata.
Zacatecas es otra historia. Con el 33% de la producción nacional de plata y una concentración de proyectos auríferos en distintas fases de desarrollo, el estado es el laboratorio donde se mide la velocidad real del sistema de permisos reformado. Peñasquito ya produce. Juanicipio también. Pero hay una capa de proyectos junior y de exploración avanzada que llevan entre 18 y 36 meses esperando resoluciones de impacto ambiental. Con el oro donde está, esos meses tienen un precio que los propietarios de los activos pueden calcular por onza.
El dato de Fraser Institute 2024 ilustra el problema desde afuera: México subió al lugar 49 global en percepción de atractivo para inversión minera, desde el 74 que ocupaba el año anterior. La mejoría es real, pero el lugar 49 sigue siendo la mitad inferior del ranking. Para un director de exploración en Toronto o Vancouver que está comparando asignación de capital entre jurisdicciones, ese número dice que México mejoró, pero no que mejoró suficiente.
El costo de oportunidad que nadie quiere calcular
Con el oro por encima de 3,100 dólares por onza, un proyecto con recursos de 2 millones de onzas que lleva 24 meses esperando permiso de construcción ha perdido —en términos de valor presente neto— una cantidad que puede estimarse con el spread de tasa de descuento que cada empresa aplica. Para proyectos con AISC proyectado entre 900 y 1,200 dólares, el margen operativo a precios actuales es de más de 1,900 dólares por onza. Cada mes de retraso a ese margen es dinero que no entra a México ni en empleos ni en regalías ni en impuestos.
CAMIMEX, bajo la presidencia de Pedro Rivero, ha documentado que la inversión en exploración cayó 11.5% en 2024, efecto directo de la incertidumbre generada por la Reforma Minera de 2023. Que la inversión total del sector haya alcanzado 5,060 millones de dólares en el mismo año refleja que las operaciones existentes sostienen el flujo, pero que el pipeline de nuevos proyectos se está adelgazando. Un rally de precios no repone automáticamente esa confianza: necesita certeza jurídica, y esa todavía depende en parte de la SCJN.
La SCJN como variable no cotizable
Hay un elemento que ningún analista de mercado puede poner en su modelo con precisión: la resolución constitucional de la SCJN sobre la Reforma Minera de 2023. Si el tribunal confirma la constitucionalidad de las restricciones al otorgamiento de concesiones y los plazos reducidos, el marco legal queda fijo y la industria al menos tiene certeza para planificar. Si lo revierte parcialmente, hay un período de transición que podría abrir la puerta a nuevas concesiones bajo términos anteriores. Si lo revierte de forma amplia, el impacto en el sistema de permisos podría ser disruptivo en ambas direcciones.
Lo que no puede seguir indefinidamente es la ambigüedad. Las empresas que tomaron amparos constitucionales llevan meses operando bajo una condición jurídica provisional. Eso no se resuelve con ningún acuerdo bilateral de minerales críticos ni con ninguna visita de Ebrard a Washington. Se resuelve en Ciudad de México, en el edificio de la SCJN.
Lo que el rally del oro realmente mide
Una semana con ganancias del 20% para las mineras auríferas es, antes que nada, un termómetro de tensión sistémica global: incertidumbre geopolítica, demanda de bancos centrales, reposicionamiento de portafolios institucionales. Pero para México, que produce una de cada diez onzas de oro latinoamericano y alberga proyectos cuyo valor acaba de subir decenas de millones de dólares sobre el papel, ese rally es también un examen.
El examen no lo toma la industria. Lo toma el Estado mexicano: su capacidad de convertir activos geológicos en producción real a la velocidad que los mercados están valorando. Sonora y Zacatecas tienen el mineral. El gobierno tiene los instrumentos —simplificación administrativa, el marco USMCA, la voluntad política declarada de Sheinbaum. Lo que falta es demostrar que el sistema de permisos puede procesar a la velocidad de un mercado que no espera resoluciones judiciales pendientes.
Cada trimestre que pase sin que los proyectos en espera obtengan resolución es un trimestre que otro país con menor calidad de activos pero mayor certeza jurídica aprovecha. Chile lo sabe. Canadá lo sabe. México está en proceso de aprenderlo al costo más visible posible: el de un precio del oro que sube y una cartera de proyectos que no puede moverse.