Puntos clave
- Ingresos H1 2026: Kuya Silver cerró con US$2,7 millones, impulsado por mayor producción en Bethania y precios de plata por encima de US$30/oz
- Contexto de precios: Plata operó entre US$30-35/oz en el semestre, respaldada por demanda industrial en energía solar y electrónica
- Posición financiera: La compañía mantiene caja intacta de US$25,5 millones para financiar expansión operativa
- Perspectiva LATAM: Mina Bethania en Ayacucho consolida a Kuya Silver como junior minera de relevancia en la región andina con portafolio polimetálico
Kuya Silver Corporation cerró el primer semestre de 2026 con ingresos por US$2,7 millones — una cifra que, aislada, puede parecer modesta para una junior minera. Pero el número cobra sentido cuando se lee junto a dos factores que cambiaron la ecuación del proyecto Bethania: producción al alza y plata que no para de subir. Para una compañía que opera en el sur peruano con una caja de US$25,5 millones intacta, el semestre no fue de consolidación sino de aceleración.
- Bethania produce más, el mercado paga más: la combinación que empuja los números
- US$25,5 millones en caja: la ventaja que no todas las juniors tienen
- Bethania en el mapa minero peruano: escala pequeña, posición estratégica
- El entorno macro peruano: inestabilidad política versus estabilidad macroeconómica
- Precio de la plata: el viento de cola que no conviene dar por garantizado
- Lo que viene: exploración como catalizador o como promesa
Bethania produce más, el mercado paga más: la combinación que empuja los números
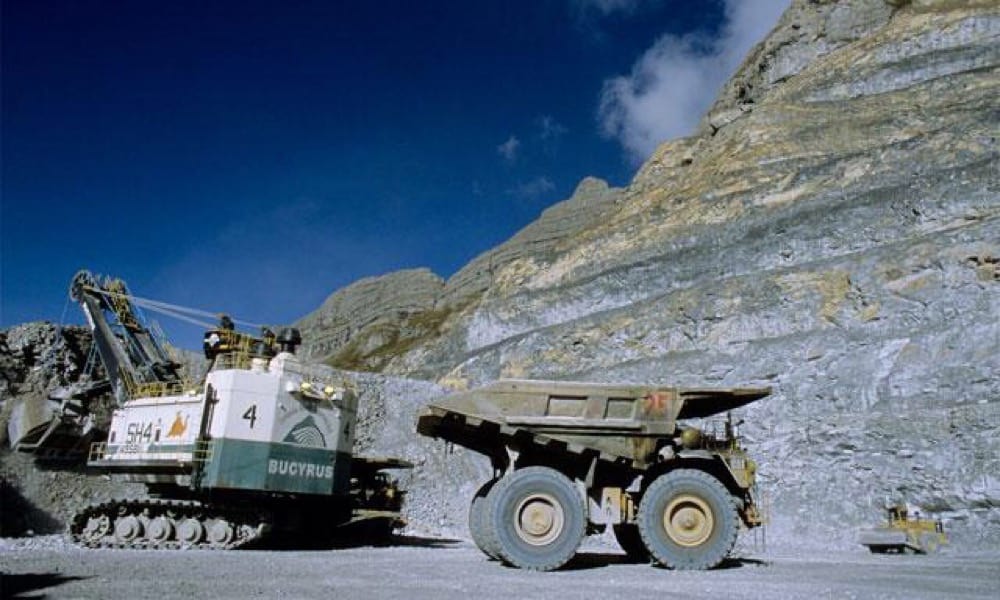
Los ingresos del primer semestre de 2026 representan un salto sustantivo frente al mismo período del año anterior, impulsado por dos vectores simultáneos. Primero, el incremento de producción en la mina Bethania, la operación de plata-plomo-zinc que Kuya Silver desarrolla en la región de Ayacucho. Segundo, el entorno de precios del metal blanco, que operó durante la mayor parte del semestre por encima de los US$30 por onza, con picos que rozaron los US$35 en mayo.
Ese contexto no es trivial. La plata cerró 2024 con un promedio anual cercano a los US$28 por onza y arrancó 2025 con volatilidad asociada a la incertidumbre arancelaria global. Lo que cambió en 2026 fue la consistencia: el metal encontró un piso más firme, respaldado por demanda industrial en energía solar y electrónica, y por flujos de inversión que buscan cobertura frente a tasas reales bajas en economías desarrolladas. Para Bethania, cada dólar adicional en el precio spot se traduce directamente en margen operativo, dado que la estructura de costos de una operación a escala de junior no tiene la misma palanca de dilución que una mina de 50,000 toneladas diarias.
US$25,5 millones en caja: la ventaja que no todas las juniors tienen
El dato más estratégico del reporte semestral no es el ingreso — es la posición de caja. Kuya Silver mantiene US$25,5 millones disponibles para respaldar sus planes de exploración y desarrollo. En el universo de las junior miners que operan en Perú, eso es una ventaja competitiva real.
El mercado de financiamiento para exploradores junior en Latinoamérica atraviesa uno de sus ciclos más complejos desde 2016. Las tasas de interés en Norteamérica, aunque en descenso moderado, siguen encareciendo el costo de capital para compañías sin flujo de caja positivo consolidado. El TSX Venture Exchange — la bolsa de referencia para financiamiento de exploradores — tuvo un primer semestre de 2026 selectivo: fluyó capital hacia proyectos con catalizadores claros y hacia metales con narrativa industrial sólida. La plata cumple ambas condiciones.
Que Kuya Silver llegue a este punto del año con US$25,5 millones sin necesidad inmediata de levantar capital le da una posición que pocas juniors pueden presumir: la capacidad de perforar en sus propios términos, sin presión de dilución accionaria. En un entorno donde la velocidad de avance de un proyecto determina la diferencia entre capturar un ciclo de precios o llegar tarde, esa liquidez no es comodín — es palanca.
Bethania en el mapa minero peruano: escala pequeña, posición estratégica
Perú es el tercer productor mundial de plata, con aproximadamente 3,800 toneladas anuales según datos del USGS. El grueso de esa producción sale de operaciones a gran escala — Antamina, Buenaventura, las polimetálicas del centro del país. Bethania opera en un rango diferente: es una mina de escala media-pequeña, históricamente activa, que Kuya Silver está reactivando y escalando de forma sistemática desde 2022.
La región de Ayacucho, donde se ubica el proyecto, concentra parte de la historia minera peruana pero también parte de sus complejidades sociales. A diferencia de Las Bambas en Apurímac o el corredor minero del sur — donde los conflictos comunitarios han parado embarques durante semanas — Bethania opera en un contexto local relativamente estable. Eso importa para la continuidad operativa y para la percepción de riesgo de los inversionistas institucionales que siguen la compañía desde Toronto y Vancouver.
El modelo de Kuya Silver no es replicar la escala de Cerro Verde o Quellaveco. Es demostrar viabilidad económica a escala media, generar caja propia y usarla para expandir el recurso. Si la exploración del segundo semestre entrega resultados positivos en los blancos que la compañía tiene definidos en Bethania, el perfil de inversión del proyecto cambia de categoría.
El entorno macro peruano: inestabilidad política versus estabilidad macroeconómica
Operar en Perú en 2026 implica navegar una paradoja que los analistas internacionales conocen bien. La economía macro del país es sólida — reservas internacionales superiores a US$70,000 millones, déficit fiscal manejado, tipo de cambio relativamente estable en torno a los 3.7 soles por dólar. Pero la estabilidad política sigue siendo el talón de Aquiles que frena la inversión de largo plazo.
El país acumula más de seis presidentes en seis años. Cada cambio de gobierno trae incertidumbre sobre política minera, relaciones con comunidades y canon. Para una junior como Kuya Silver, cuyo horizonte de inversión es de 5 a 10 años, esa inestabilidad no es anecdótica — es un factor de riesgo que se descuenta en el costo de capital y en la valoración de mercado. La buena noticia es que el Ministerio de Energía y Minas peruano ha mantenido una política sectorial relativamente consistente, independientemente de quién ocupe Palacio de Gobierno. Las reglas del juego en permisología, aunque lentas, no han sufrido reversiones drásticas.
El dato de US$53,000 millones en cartera de proyectos mineros sin desarrollar que sigue acumulando Perú es la mejor evidencia de ese desbalance: el potencial geológico existe, el capital espera, pero la licencia social y la certeza regulatoria siguen siendo el cuello de botella. Kuya Silver, con Bethania ya en producción, tiene una ventaja sobre quienes aún negocian permisos.
Precio de la plata: el viento de cola que no conviene dar por garantizado
El rally de la plata en 2026 tiene fundamentos industriales reales. La demanda del sector fotovoltaico creció a un ritmo de doble dígito por tercer año consecutivo, y las cadenas de suministro de paneles solares — concentradas en China pero con ensamble final en múltiples geografías — absorben cantidades crecientes del metal. Según datos del Silver Institute, la demanda industrial de plata superó las 700 millones de onzas en 2025 por primera vez en la historia del mercado.
Pero el mercado de la plata sigue siendo volátil por naturaleza. El ratio oro-plata, que operó en torno a 85:1 durante gran parte de 2025, se comprimió hacia 78:1 en el primer semestre de 2026 — señal de que el metal blanco recuperó terreno relativo. Si ese ratio continúa cerrándose, las operaciones de plata como Bethania capturan un upside doble: precio absoluto al alza y revaluación relativa frente al oro.
El riesgo es la dirección macro global. Una desaceleración brusca en China — el mayor consumidor de metales industriales del planeta — o una reversión de las tasas de la Reserva Federal que fortalezca al dólar podrían presionar el precio hacia abajo en el segundo semestre. Kuya Silver, con caja robusta y producción creciente, tiene margen para absorber esa volatilidad mejor que competidores más ajustados.
Lo que viene: exploración como catalizador o como promesa
La compañía usará la posición de caja para avanzar en exploración y desarrollo durante la segunda mitad del año. Ese plan tiene dos lecturas posibles. La optimista: resultados de perforación que amplíen el recurso de Bethania y justifiquen una expansión de planta o una valoración de fusión y adquisición. La prudente: que la exploración tome más tiempo del esperado y que los US$25,5 millones financien operaciones sin catalizadores de mercado inmediatos.
En el mercado junior de metales preciosos, la diferencia entre esas dos lecturas la hacen los metros perforados, la ley del mineral y la capacidad de comunicar resultados a tiempo. Kuya Silver tiene el capital para perforar con intensidad. La pregunta de los próximos doce meses es si Bethania tiene la geología para responder.
Con US$2,7 millones de ingresos en seis meses, producción al alza y una caja que le da autonomía real, la compañía llega al segundo semestre de 2026 en mejor posición que hace un año. Ahora necesita que la barrena confirme lo que la producción ya sugiere.