

Puntos clave
- Avance técnico: Aftermath Silver acumula 4,002 metros de perforación diamantina en tercera campaña de Berenguela; mantiene calendario para publicar estudio de prefactibilidad a inicios de 2027
- Diferencial de proyecto: Berenguela es polimetálico de plata-cobre-manganeso, categoría poco común en Perú donde dominan cobre puro o plata-zinc-plomo tradicionales
- Dimensión estratégica: Manganeso agrega valor geopolítico ante demanda creciente de baterías de ion-litio y concentración de cadena en Sudáfrica y China
- Desafíos operativos: Ubicación en altiplano puneño (>4,000 msnm) define logística complicada, salud ocupacional exigente y entorno social sensible a proyectos extractivos
| Mineral | plata, cobre, manganeso |
| Región | Puno, altiplano peruano (>4,000 msnm) |
Aftermath Silver acumula 4,002 metros de perforación diamantina en su tercera campaña en Berenguela y mantiene el calendario para publicar el estudio de prefactibilidad a inicios de 2027. Para una junior canadiense operando en el altiplano puneño, eso no es un anuncio menor: es la diferencia entre un proyecto que avanza con disciplina técnica y uno que vive del optimismo del promotor.
Berenguela en el mapa: plata, cobre y manganeso en Puno
Berenguela no es un proyecto de un solo metal. La combinación de plata, cobre y manganeso lo coloca en una categoría poco común dentro del pipeline peruano, donde la mayoría de los desarrollos de escala se concentran en cobre puro o en polimetálicos clásicos de plata-zinc-plomo. El manganeso agrega una dimensión estratégica que el mercado empieza a valorar de manera diferente: con la demanda de baterías de ion-litio creciendo y la cadena de suministro de manganeso concentrada en Sudáfrica y China, un yacimiento de escala en Puno tiene implicaciones más allá del ciclo de precios inmediato.
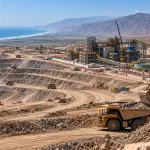
El proyecto se ubica en la región Puno, en el altiplano peruano, a altitudes que típicamente superan los 4,000 metros sobre el nivel del mar. Eso define condiciones operativas exigentes: logística complicada, consideraciones de salud ocupacional, y un entorno social que en Puno ha mostrado históricamente sensibilidad ante proyectos extractivos. La región vivió uno de los conflictos mineros más tensos del país con el caso Minas Conga en el norte, y aunque Berenguela opera en condiciones distintas, cualquier desarrollador en Puno necesita gestión social desde la exploración, no desde la construcción.
Aftermath Silver lleva varios años construyendo posición técnica en el activo. La tercera campaña de perforación diamantina ya suma 4,002 metros, lo que indica un programa de escala relevante para una junior de su capitalización. No es perforación de reconocimiento ni de extensión menor — es el tipo de trabajo de infill y definición que alimenta una estimación de recursos robusta y, eventualmente, un PFS con fundamentos defendibles ante bancos y fondos de deuda.
La etapa que define todo: del recurso al PFS
Prefactibilidad no es construcción. Eso conviene decirlo con claridad, porque los comunicados de prensa de las juniors canadienses tienden a comprimir el tiempo entre un PFS y una mina en producción de una manera que el mercado profesional ya aprendió a leer con escepticismo. El camino desde la publicación de un estudio de prefactibilidad hasta la primera colada de metal involucra, como mínimo, un estudio de factibilidad completo, evaluación ambiental, financiamiento de proyecto, ingeniería de detalle y construcción.
En condiciones de mercado favorables y sin conflictos sociales, ese camino toma entre cinco y ocho años en el contexto peruano. Con las complejidades regulatorias actuales, puede ser más. Perú acumula seis presidentes en seis años y una cartera de proyectos bloqueados que supera los US$53,000 millones. Berenguela no enfrenta hoy los mismos obstáculos que Tía María o Las Bambas, pero la incertidumbre sistémica del entorno regulatorio peruano es un factor de descuento que cualquier analista de riesgo incorpora al modelo.
Dicho eso, el PFS de 2027 será el momento de verdad técnica para Aftermath Silver. Ese documento definirá el VPN del proyecto, el AISC estimado, el perfil de inversión de capital inicial y los costos operativos por tonelada y por onza equivalente de plata. Si los números resisten el escrutinio — y si el manganeso aparece con valor económico tangible en el plan de minado —, Berenguela podría atraer interés de majors o de fondos de royalties en búsqueda de exposición a plata y metales de batería.
El factor manganeso: el diferenciador que el mercado subestima
La plata vende el título. Pero el manganeso podría ser lo que vende el proyecto ante un financista sofisticado. El sulfato de manganeso de alta pureza es insumo crítico en la producción de baterías NMC y en algunas configuraciones de LFP mejoradas. La dependencia occidental de China para este material es estructuralmente problemática: China controla más del 90% del procesamiento global de manganeso para baterías.
Estados Unidos, Canadá y Europa han identificado el manganeso como mineral crítico. El Inflation Reduction Act en EUA abre créditos fiscales para proyectos con cadenas de suministro en países con acuerdos de libre comercio, y Perú tiene TLC con Washington. Eso no garantiza que Berenguela califique para esos incentivos — depende de la forma en que se planee el procesamiento y la exportación —, pero el contexto geopolítico del manganeso agrega un vector de valor que los proyectos de plata pura no tienen.
Aftermath Silver necesita comunicar esta tesis con mayor precisión técnica en su siguiente actualización. El mercado de juniors de plata está saturado de historias de ley alta y potencial de escala. Lo que diferencia un proyecto de otro en 2026 es la capacidad de articular un argumento estratégico que vaya más allá del precio spot del metal principal.
Perforación de definición: lo que dicen los 4,002 metros
La tercera campaña de perforación diamantina con 4,002 metros acumulados es una señal de continuidad programática. Las juniors en dificultades financieras suspenden o reducen campañas; las que tienen financiamiento asegurado y convicción técnica las completan. Aftermath Silver está en el segundo grupo, al menos por ahora.
El tipo de perforación que se realiza en esta etapa — si es de infill para densificar una estimación de recursos existente o de extensión para ampliar el footprint del yacimiento — determinará cómo se traduce en el modelo de bloques que alimentará el PFS. Un infill agresivo sugiere que la compañía quiere mover recursos inferidos a indicados o medidos, lo que reduce el riesgo técnico en los ojos de un prestamista. Una campaña de extensión indica que la prioridad es escala sobre certidumbre, lo que es una apuesta diferente con implicaciones distintas para el calendario.
La publicación del PFS en 2027 llegará acompañada de una estimación de recursos actualizada. Ese número — toneladas, ley, categoría — será el termómetro real del avance de la campaña actual. Mientras tanto, el mercado trabaja con las estimaciones anteriores y con la señal de confianza implícita en el hecho de que la empresa siga perforando con su propio capital o con el de sus inversionistas actuales.
Aftermath Silver en el contexto del pipeline peruano
Perú tiene minas en operación que generan más de US$33,000 millones al año en valor de producción. Pero ese valor se concentra en activos maduros: Cerro Verde de Freeport, Quellaveco de Anglo American — que alcanzó operación plena en 2024 —, Las Bambas de MMG, las operaciones de Buenaventura y Southern Copper. El pipeline de proyectos nuevos, en cambio, arrastra años de bloqueo político, social y regulatorio.
En ese contexto, Berenguela representa una apuesta de largo plazo en un país que todavía tiene potencial geológico sin desarrollar, pero que exige más paciencia y más habilidad política que casi cualquier otra jurisdicción de primer mundo minero en la región. La ventaja de Aftermath Silver es que entra en una etapa técnica clave — prefactibilidad — con perforación activa y sin conflictos sociales declarados. Esa posición no es permanente, pero es una base válida desde la cual construir.
La pregunta relevante para los próximos doce meses no es si el PFS se publica en enero o en marzo de 2027. La pregunta es qué tan sólido será ese documento cuando llegue, y si Aftermath Silver tiene el músculo financiero y el equipo social para convertir un estudio favorable en una decisión de construcción en el altiplano puneño. En Perú, la geología rara vez es el problema. La ejecución lo es todo.