


Puntos clave
- Dato clave: Oro retrocedió desde 4,130 USD/onza tras datos de inflación más firme de lo esperado en EE.UU.
- Comentarios Fed: Christopher Waller descartó recortes de tasas inminentes, reforzando postura hawkish que presiona metales preciosos.
- Dinámicaforex: Apreciación del dólar reduce atractivo competitivo del oro frente a bonos del Tesoro con rendimiento.
- Implicación sectorial: Tasas reales más altas erosionan oportunidad costo del oro, afectando demanda de inversión.
| Mineral | oro |
| Precio | 4,130 USD/onza |
| Variación | retroceso |
| Contexto LATAM | Rally acumulado se revierte por expectativas de tasas más a… |
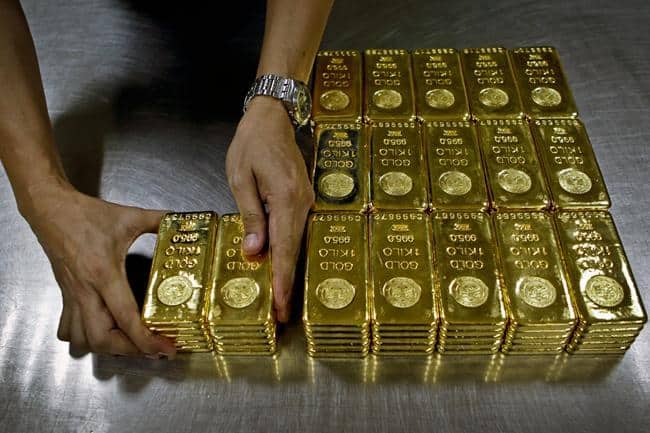
El oro cedió terreno esta semana con la contundencia que solo produce una combinación específica: inflación más firme de lo esperado y un funcionario de la Reserva Federal dispuesto a decirlo en voz alta. El gobernador Christopher Waller descartó recortes de tasas inminentes y el mercado respondió de inmediato — el metal precioso retrocedió desde los 4,130 dólares por onza, borrando parte de las ganancias acumuladas en las últimas sesiones y recordando a los alcistas que el rally no opera en el vacío.
El dato que frenó al metal: inflación sin señales de ceder
El índice de precios al consumidor de Estados Unidos llegó con más fuerza de la que el mercado descontaba. No fue una sorpresa catastrófica, pero sí suficiente para reordenar las expectativas. El mercado de futuros ajustó la probabilidad de un recorte de tasas antes de septiembre y el dólar respondió con apreciación. Para el oro — que cotiza en dólares y compite contra activos que generan rendimiento — ese ajuste tiene un costo directo.
Waller reforzó la lectura con declaraciones que no dejaron margen de interpretación: la Fed no tiene prisa. No porque la economía esté mal, sino precisamente porque los datos no justifican aflojar. Esa postura — técnicamente “hawkish” — es el peor escenario de corto plazo para el oro, que necesita tasas reales bajas o en descenso para mantener su atractivo frente a los bonos del Tesoro.
La correlación es mecánica pero no siempre automática. En los últimos doce meses, el oro desafió repetidamente esa lógica al seguir subiendo incluso cuando las tasas permanecían elevadas. El combustible fue otro: compras masivas de bancos centrales, demanda física asiática sin precedente y una prima de incertidumbre geopolítica que el mercado incorporó de forma estructural. Lo que esta semana mostró es que esa resistencia tiene límites — y que cuando la señal macro es suficientemente clara, el metal cede.
Un rally construido sobre dos pilares: qué tan sólidos son
El oro superó los 3,100 dólares en el primer trimestre de 2025 y escaló hasta tocar zonas cercanas a los 3,500 dólares en picos posteriores, impulsado por una demanda de bancos centrales que según el World Gold Council alcanzó niveles récord durante 2024, representando cerca del 24% de la demanda global total. China e India lideraron esas compras — no como apuesta especulativa, sino como estrategia deliberada de diversificación de reservas frente al dólar.
El segundo pilar fue la incertidumbre. Las tensiones comerciales entre Estados Unidos y China, los conflictos geopolíticos en múltiples frentes y la volatilidad electoral en varias economías desarrolladas alimentaron una demanda de refugio que mantuvo el precio elevado incluso cuando los fundamentos macro presionaban en sentido contrario. Esa prima de riesgo no desaparece con un dato de inflación — pero sí puede comprimirse cuando la Fed endurece su retórica.
Lo que entra en cuestión ahora no es la tendencia de fondo, sino el ritmo. El oro no está en caída libre — retrocede desde niveles históricamente altos. La pregunta operativa es si este ajuste es una corrección técnica dentro de un mercado alcista o el inicio de una consolidación más prolongada que redefina el rango de precio para el segundo semestre de 2025.
COMEX y LME: lo que las posiciones abiertas revelan
En COMEX, las posiciones largas no colapsaron ante el retroceso — se ajustaron. Esa distinción importa. Un colapso de posiciones largas señalaría pánico y capitulación; un ajuste ordenado sugiere que los gestores institucionales están recalibrando, no saliendo. Los fondos de cobertura con exposición larga en oro redujeron posiciones, pero mantienen niveles significativos — una señal de que la convicción sobre el metal no cambió, solo la urgencia de mantener el tamaño de la apuesta en un entorno de incertidumbre táctica.
En el mercado físico, la prima sobre el precio spot en los mercados asiáticos — especialmente en Shanghái — siguió siendo positiva, lo que indica que la demanda de consumo y de banco central en Asia no se detuvo con la caída. Esa demanda estructural es el amortiguador que impide que las correcciones se conviertan en derrumbes. Mientras ese soporte esté activo, los retrocesos tienen un piso implícito que los traders institucionales conocen bien.
Productores latinoamericanos: el tipo de cambio como variable silenciosa
Para los productores de oro en América Latina, el movimiento de precio en dólares solo cuenta la mitad de la historia. La otra mitad la escribe el tipo de cambio local. Cuando el dólar se fortalece — como ocurre cuando la Fed endurece su postura — las monedas de la región tienden a debilitarse. Eso significa que el precio del oro en pesos mexicanos, en soles peruanos o en reales brasileños puede caer menos que el precio en dólares, o incluso mantenerse estable.
México, como noveno productor mundial de oro con más de cien toneladas anuales, ilustra bien esta mecánica. Peñasquito, operada por Newmont en Zacatecas, es la mina de oro más grande del país y una de las mayores productoras de plata del mundo. Cuando el oro retrocede en dólares pero el peso se deprecia simultáneamente, el impacto en el margen operativo en moneda local puede ser marginal. El problema aparece cuando el retroceso en dólares supera la depreciación del peso — o cuando los costos operativos locales, especialmente energía y mano de obra, suben más rápido que el tipo de cambio los compensa.
Perú, tercer productor mundial de plata y décimo de oro, enfrenta la misma ecuación con sus propias variables. Las operaciones en las regiones de Cajamarca y Puno tienen estructuras de costo en soles, pero los ingresos se calculan en dólares. Un peso fuerte o un sol fuerte en un contexto de oro débil es el peor escenario para el margen. Los ejecutivos de Yanacocha y Lagunas Norte lo saben — y ajustan sus coberturas en consecuencia.
¿Qué esperar en las próximas semanas?
El calendario marca tres variables que definirán la dirección del metal antes del cierre del tercer trimestre. Primero, los datos de empleo en Estados Unidos: si el mercado laboral muestra señales de enfriamiento, la presión sobre la Fed se reduce y el oro recupera espacio. Segundo, las minutas de la próxima reunión del Comité Federal de Mercado Abierto, que revelarán si el tono hawkish de Waller representa consenso o posición individual. Tercero, la evolución del conflicto comercial entre Washington y Pekín — cualquier escalada reactiva desde China activa de inmediato la demanda de refugio y compensa el efecto de la retórica de la Fed.
Los bancos centrales, por su parte, no detienen sus compras por un dato de inflación en Estados Unidos. Esas decisiones operan en horizontes de trimestres y años, no de semanas. Mientras esa demanda estructural permanezca intacta, el piso para el oro sigue siendo significativamente más alto que hace dos años.
El retroceso de esta semana no invalida el mercado alcista. Lo pone a prueba. Y en ese proceso de prueba es donde los productores con costos controlados y coberturas bien estructuradas separan sus resultados de los que operaron con más optimismo que disciplina.