
Puntos clave
- Precio spot: Oro cierra por encima de $4,189 USD/oz con ganancia diaria de 1.4%
- Dinámicas de mercado: Dólar débil amplía demanda en mercados emergentes; caída del crudo debilita narrativa inflacionaria pero refuerza atractivo del oro como refugio
- Contexto LATAM: Bancos centrales continúan acumulando, demanda industrial persiste, incertidumbre geopolítica sostiene apetito por activos seguros
- Consolidación técnica: Operación en zona $4,100-4,200 refleja consolidación tras máximos de $5,200 en 2025; fundamentales sin cambios estructurales
| Mineral | oro |
| Precio | $4,189 USD por onza |
| Variación | +1.4% diario |
| Contexto LATAM | Demanda ampliada en India, China y Sudeste Asiático por deb… |
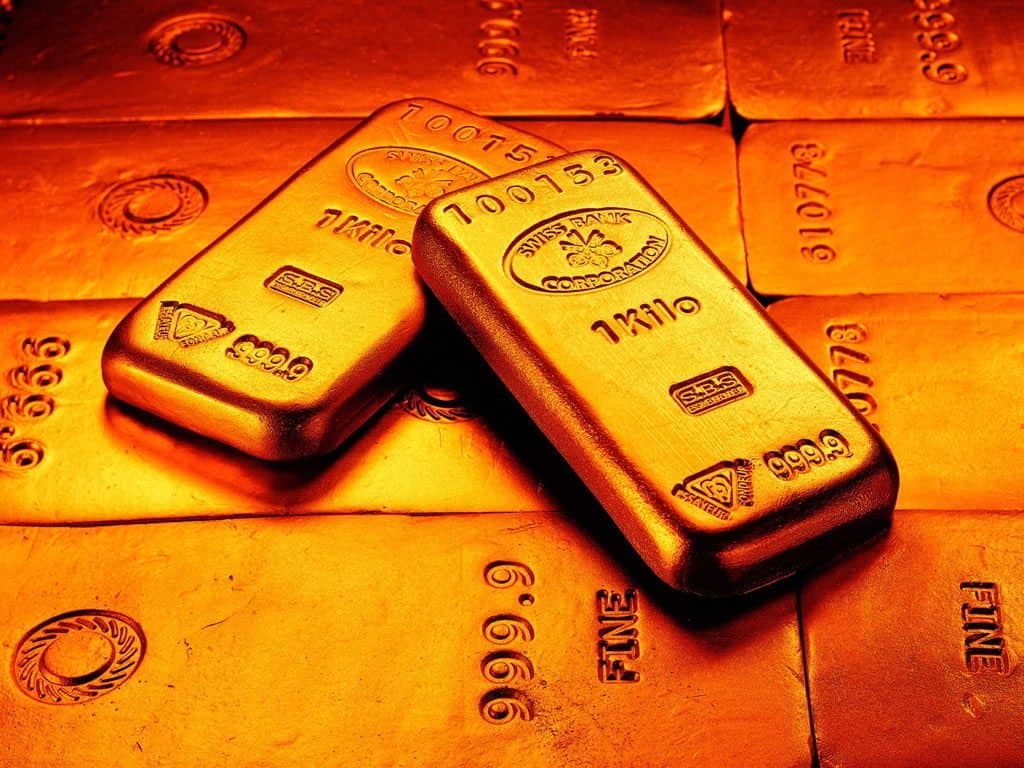
El oro al contado cerró la semana superando los 4,189 dólares por onza, con una ganancia diaria de 1.4% que no debería leerse como un rebote técnico. Es una señal más profunda: cuando el petróleo cede y el dólar afloja al mismo tiempo, el oro no sube por inercia — sube porque los mercados están recalibrando su lectura sobre la política monetaria global y el apetito por riesgo.
- La mecánica del movimiento: dólar débil, petróleo a la baja, oro al alza
- La semana en perspectiva: ¿rally o consolidación con intención?
- Productores globales: quién captura el precio y quién lo desperdicia
- Lo que el rally no dice: el riesgo cambiario en economías productoras
- Corto plazo: dónde está el próximo catalizador
La mecánica del movimiento: dólar débil, petróleo a la baja, oro al alza
La lógica es conocida pero vale articularla con precisión. Un dólar más débil reduce el costo de acceso al oro para compradores que operan en otras divisas, ampliando la demanda efectiva en mercados como India, China y el Sudeste Asiático. La caída simultánea del crudo agrega otra capa: cuando el petróleo baja, la narrativa inflacionaria pierde fuerza en el corto plazo, pero paradójicamente también debilita al dólar petrodólar, lo que refuerza el atractivo del oro como activo refugio.
El movimiento de este viernes no fue un evento aislado. El metal amarillo acumula una trayectoria de apreciación sostenida que en 2025 lo llevó a superar los 5,200 dólares en los picos más altos registrados. Que ahora opere en la zona de 4,100-4,200 dólares refleja una consolidación, no una corrección estructural. Los fundamentales no han cambiado: los bancos centrales siguen comprando, la demanda industrial no cede y la incertidumbre geopolítica persiste como telón de fondo permanente.
En COMEX, los contratos de oro a futuro acompañaron el movimiento del spot con volúmenes consistentes, lo que descarta una lectura puramente especulativa del alza del día. El mercado de opciones tampoco muestra señales de cobertura agresiva a la baja, lo que sugiere que los participantes institucionales no están apostando a una reversión inmediata.
La semana en perspectiva: ¿rally o consolidación con intención?
El cierre semanal al alza importa más que el movimiento diario. Una semana positiva significa que el oro sostuvo su posición frente a múltiples lecturas macroeconómicas — datos de empleo, declaraciones de la Reserva Federal, flujos de capital entre activos de riesgo y refugio. Que haya terminado arriba del lunes no es un accidente de timing.
Los bancos centrales son el factor estructural que no desaparece del análisis. En 2024, la demanda institucional estatal representó el 24% del consumo mundial de oro, un nivel sin precedente en décadas. China e India mantienen programas activos de acumulación de reservas, y varios bancos centrales de Europa del Este y el Golfo Pérsico han incorporado el metal como cobertura explícita frente a la exposición en dólares. Ese piso de demanda no fluctúa con los movimientos semanales del crudo o del índice DXY — está anclado en decisiones de política monetaria soberana que se miden en años.
La discusión sobre nuevas alzas de tasas de interés en economías desarrolladas agrega volatilidad de corto plazo, pero no cambia el escenario base. Si la Fed mantiene tasas altas, el costo de oportunidad del oro aumenta — pero también aumenta la presión sobre la deuda pública global, lo que a su vez sostiene la demanda de activos no soberanos. El oro opera hoy en un régimen donde incluso el escenario “negativo” para el metal tiene un piso estructural más alto que hace cinco años.
Productores globales: quién captura el precio y quién lo desperdicia
A 4,189 dólares por onza, la ecuación fiscal para los grandes productores mundiales es extraordinariamente favorable. Newmont, la mayor minera de oro del mundo, opera con costos totales de producción (AISC) que en sus minas de menor eficiencia difícilmente superan los 1,600 dólares por onza. El margen actual — superior a 2,500 dólares por onza en muchos activos — es el más generoso que el sector ha visto en su historia reciente.
Barrick Gold enfrenta un momento de alta rentabilidad en sus operaciones de Nevada y en Kibali (Congo), pero también la presión de sus socios en Pakistán y la renegociación de términos en Tanzania. El precio alto les da margen de maniobra político: pueden ceder en regalías y seguir siendo rentables. Ese es exactamente el tipo de decisión que se toma cuando el oro opera sobre 4,000 dólares.
Australia y Canadá son los grandes beneficiarios inmediatos en términos de producción consolidada. Australia produce alrededor de 315 toneladas anuales — cuarto productor mundial — con costos relativamente bajos y un régimen regulatorio estable. Canadá, con cerca de 200 toneladas, concentra buena parte de su producción en Ontario y Quebec, con acceso directo a los mercados de capital de Toronto. El TSX, principal bolsa de valores mineros del mundo por número de empresas listadas, refleja en tiempo real el optimismo del sector: las juniors exploradoras con activos en oro han visto revalorizaciones significativas en el último trimestre.
En América Latina, Perú opera como productor de primer orden con aproximadamente 100 toneladas anuales — aunque los conflictos sociales en Las Bambas y en la sierra sur han condicionado la expansión de la producción. Chile no es un actor central en oro, pero sus yacimientos polimetálicos incluyen oro como subproducto relevante. Ecuador emerge como frontera con potencial real: Fruta del Norte, operada por Lundin Gold, produce a costos competitivos y se ha convertido en referencia de cómo desarrollar minería aurífera en entornos social y ambientalmente complejos.
Lo que el rally no dice: el riesgo cambiario en economías productoras
Hay una trampa en los titulares de precio récord que los directores de operaciones conocen bien. El oro sube en dólares. Pero los costos operativos — mano de obra, energía, insumos, logística — se pagan en moneda local. Cuando el dólar cae, como ocurrió esta semana, las monedas de los países productores tienden a apreciarse, lo que eleva los costos en dólares sin que el productor tenga control sobre esa variable.
Un sol peruano más fuerte o un dólar canadiense más alto comprime el margen real aunque el precio spot parezca favorable. Los operadores sofisticados lo saben y por eso el análisis de cobertura cambiaria es parte integral de cualquier presupuesto minero serio en 2025. No basta con celebrar el precio en pantalla — hay que leer la ecuación completa.
Brasil presenta un caso particular: el real brasileño tiene historial de alta volatilidad, y las operaciones de AngloGold Ashanti en el país han debido navegar ciclos en los que el precio del oro en reales se movió de manera muy distinta al precio en dólares. Ese diferencial puede ser favorable o adverso, y en este ciclo ha sido mayoritariamente favorable — pero no de manera garantizada.
Corto plazo: dónde está el próximo catalizador
Los mercados están mirando tres variables para las próximas semanas. Primero, la próxima reunión de la Reserva Federal y cualquier señal sobre el ritmo de ajuste de tasas. Un tono más dovish empujaría al dólar a la baja y abriría espacio para una nueva escalada del oro. Segundo, los datos de inflación en la eurozona, que condicionan la postura del BCE y, por extensión, el comportamiento del euro-dólar. Tercero, los flujos de los ETFs de oro: cuando el capital minorista e institucional regresa a vehículos como el SPDR Gold Shares, los movimientos de precio se amplifican.
El oro cerró esta semana con una afirmación. No una pregunta.