Puntos clave
- Respaldo institucional: Banco Mundial avala $1.4B para Codelco, señal clara de viabilidad para inversión privada de largo plazo
- Innovación financiera: Arquitectura que atrae capital sin ceder control accionario ni comprometer soberanía del Estado chileno
- Modelo transferible: Banco Mundial reconoce explícitamente el esquema como referencia replicable para otras naciones ricas en minerales
- Impacto LATAM: Soluciona decades-long búsqueda de países en desarrollo: monetizar activos sin privatizarlos
| Mineral | cobre |
| Destino principal | Mercados de capital internacional |
El Banco Mundial no suele respaldarse en empresas estatales mineras como ejemplos a seguir. Por eso su posicionamiento frente al esquema de financiamiento de Codelco dice más de lo que parece: US$1,400 millones en respaldo institucional y, con ello, una señal clara hacia los mercados de capital de que la cuprífera chilena —pese a sus problemas operativos de los últimos años— sigue siendo un vehículo de inversión viable para el capital privado de largo plazo.
- La lógica detrás del respaldo: riesgo soberano reempaquetado
- US$1,400 millones en perspectiva: lo que compra y lo que no
- Royalty, regulación Kast y el nuevo ambiente de inversión en Chile
- El modelo como exportación: qué pueden aprender otros países
- El costo de no invertir: la trampa del yacimiento maduro
La lógica detrás del respaldo: riesgo soberano reempaquetado
Lo que el Banco Mundial está validando no es solo el monto. Es la arquitectura financiera que Codelco armó para atraer capital privado sin ceder control accionario ni comprometer la soberanía del Estado chileno sobre el recurso. Esa combinación —rentabilidad para el inversionista, control para el Estado— es exactamente lo que los países en desarrollo con grandes reservas minerales llevan décadas buscando sin lograrlo de forma convincente.
El esquema funciona como modelo transferible. El Banco Mundial lo señala explícitamente como referencia para otras naciones ricas en minerales que quieran replicar la fórmula: monetizar activos sin privatizarlos, y atraer financiamiento de largo plazo sin depender exclusivamente de deuda soberana. Para Chile, que ya cuenta con el marco regulatorio más maduro de América Latina en minería, el respaldo del Banco Mundial es un sello de calidad ante los mercados internacionales de deuda.
El contexto importa. Codelco cerró 2025 con presiones de producción acumuladas, costos unitarios elevados y el reto estructural de mantener operativa una flota de yacimientos maduros mientras desarrolla proyectos de expansión subterránea que exigen capital intensivo. La empresa produce alrededor de 1.5 millones de toneladas de cobre al año, pero esa cifra ha enfrentado volatilidad. Como reportó Minería en Línea, la producción de cobre de Chile cayó 9.4% en julio de 2026, con Codelco aportando una contracción de 4.8% en un solo mes — el peor resultado en varios años. En ese escenario, acceder a financiamiento estructurado y avalado por un organismo multilateral no es cosmético: es oxígeno financiero con respaldo institucional.
US$1,400 millones en perspectiva: lo que compra y lo que no
Para dimensionar el monto: US$1,400 millones equivalen a aproximadamente el 2.5% del valor total de la producción minera chilena en 2024. No es una cifra que mueva la aguja por sí sola en una industria que moviliza US$55,000 millones al año. Lo relevante no es el tamaño absoluto del financiamiento, sino lo que habilita: inversión en proyectos de reposición de reservas y mantenimiento de capacidad productiva que, de no ejecutarse, comprometería la posición de Chile como primer productor mundial de cobre en la próxima década.
Chile controla el 27% de la producción global de cobre. Cada punto porcentual de caída sostenida en su output tiene consecuencias directas en el London Metal Exchange. Los grandes consumidores industriales —automotriz, construcción, energías renovables— han incorporado la producción chilena como variable de planificación. Un Codelco que no invierte a tiempo no es solo un problema fiscal chileno; es una variable de riesgo de suministro para la transición energética global.
Esa es, en parte, la razón por la que el Banco Mundial interviene. Los metales de la transición energética —cobre incluido, con el litio y el níquel— forman parte del mandato ampliado del organismo desde su reenfoque climático. Financiar la capacidad productiva de Codelco no es solo banca de desarrollo tradicional: es política industrial global disfrazada de préstamo estructurado.
Royalty, regulación Kast y el nuevo ambiente de inversión en Chile
El timing del respaldo del Banco Mundial no es casual. Chile atraviesa un ciclo político diferente al de hace tres años. La presidencia de José Antonio Kast marcó un giro pro-mercado en la política minera, con mejoras en la estabilidad regulatoria y señales claras al capital privado internacional. El royalty minero —implementado en 2024 bajo una estructura progresiva sobre el margen operacional— ya fue absorbido por los modelos de negocio de las grandes mineras. La incertidumbre regulatoria que retuvo inversiones entre 2021 y 2023 cedió espacio a un ambiente más predecible.
En ese contexto, el respaldo del Banco Mundial llega como catalizador. Cuando un organismo multilateral estructura un financiamiento de esta magnitud con Codelco, no solo inyecta capital: reduce el spread de riesgo percibido para otros inversionistas institucionales que evalúan exposición a Chile. Los fondos de pensiones canadienses, los fondos soberanos asiáticos y los gestores de infraestructura europeos miran ese tipo de señales antes de comprometer capital en minería latinoamericana.
BHP, con Escondida operando como la mayor mina de cobre del mundo, y Antofagasta Minerals, con su cartera de activos en el norte chileno, también se benefician indirectamente. Un ambiente financiero más activo alrededor de Codelco crea condiciones de mercado que mejoran el acceso al capital para toda la industria en el país.
El modelo como exportación: qué pueden aprender otros países
El Banco Mundial no respalda estructuras financieras para quedarse callado. El organismo identifica explícitamente este esquema como replicable. La pregunta es quién tiene las condiciones para replicarlo.
Perú tiene los activos pero la inestabilidad política sigue siendo un freno estructural. Argentina avanza con el RIGI —su régimen de incentivo a grandes inversiones, vigente hasta 2027— pero carece de una empresa estatal con la escala y el historial crediticio de Codelco. Ecuador está en etapa temprana de desarrollo de su cartera cuprífera. Bolivia tiene litio pero no tiene el marco institucional para estructurar financiamientos de esta naturaleza.
Chile llegó donde está por décadas de construcción institucional acumulada: Sernageomin como regulador técnico confiable, contratos estables, sistema judicial predecible, y una empresa estatal —Codelco— que, con todos sus problemas operativos, mantiene grado de inversión y presencia en los mercados de capital internacionales. Eso no se exporta en un decreto.
Lo que sí puede replicarse es la lógica del instrumento: separar el riesgo operativo del riesgo soberano, estructurar flujos de pago vinculados a producción o precio, e incorporar a un multilateral como garante de último recurso. Zambia lo intentó con el cobre. Indonesia lo busca con el níquel. El diferenciador chileno es que ya tiene el track record para hacerlo creíble ante los mercados.
El costo de no invertir: la trampa del yacimiento maduro
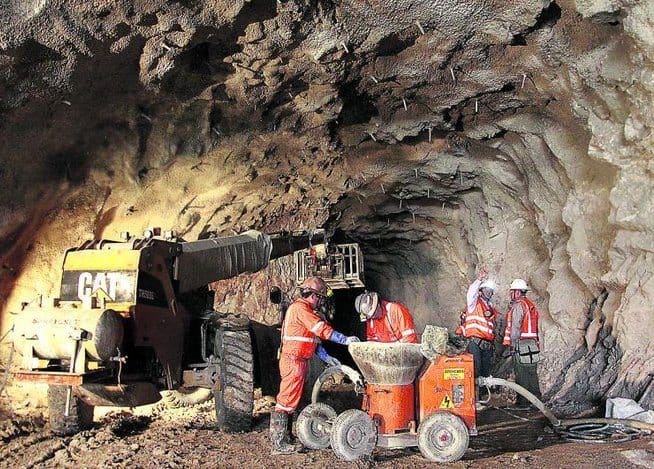
Codelco no enfrenta un problema de reservas en el sentido geológico. Sus yacimientos —Chuquicamata, El Teniente, Andina, Salvador— tienen décadas de vida útil remanente. El problema es la transición desde minería a rajo abierto hacia minería subterránea, que exige inversiones de capital intensivo con retornos de largo plazo y períodos de rampa que presionan los flujos de caja en el corto plazo.
Sin acceso a financiamiento estructurado de largo plazo, Codelco entra en una trampa: necesita invertir hoy para producir mañana, pero la presión por transferir dividendos al fisco chileno compite con esa necesidad de reinversión. El Estado chileno depende del aporte de Codelco al presupuesto nacional — la empresa representa una fracción significativa de los ingresos fiscales provenientes de la minería. Esa tensión entre caja hoy y capacidad mañana es el nudo que el financiamiento del Banco Mundial ayuda a desatar.
La validación del Banco Mundial llega en el momento correcto. Si Codelco logra estabilizar su producción, modernizar sus operaciones subterráneas y mantener su posición como ancla del mercado global de cobre, Chile preserva su ventaja competitiva en el metal que la transición energética más necesita. Si no lo logra, el vacío lo llenarán otros — y los precios del cobre en el LME lo reflejarán antes de que cualquier informe oficial lo reconozca.