Puntos clave
- Intercepción de Alto Grado: DSB-96 interceptó 17.90 m con 190.50 g/t Ag y 0.45% Sn desde superficie; 87.10 m con 73.26 g/t Ag y 0.18% Sn a partir de 40.40 m de profundidad
- Expansión de Zona Santa Bárbara: Tres barrenos de expansión amplían el perímetro conocido de mineralización más allá del recurso abril 2024
- Impacto PEA: Hallazgos transforman el documento de estudio en documento de inversión para junior canadiense
- Geometría de Depósito: Intercalaciones de alta ley dentro del pit inicial proyectado; relevancia para diseño de pit económico
| Mineral | Plata y Estaño |
| Región | Departamento de Potosí, Bolivia |
Eloro Resources acaba de confirmar que la Zona Santa Bárbara, en el proyecto Iska Iska, tiene más profundidad de lo que sugería el recurso actualizado de abril. Tres barrenos de expansión —DSB-94, DSB-95 y DSB-96— devolvieron intercalaciones que no sólo amplían el perímetro conocido de mineralización, sino que apuntan a zonas de alta ley dentro del pit inicial proyectado. Para una junior canadiense que trabaja en el Departamento de Potosí con la presión de construir un PEA sólido, estos números marcan la diferencia entre un documento de estudio y un documento de inversión.
Lo que dicen los barrenos: leyes y geometría
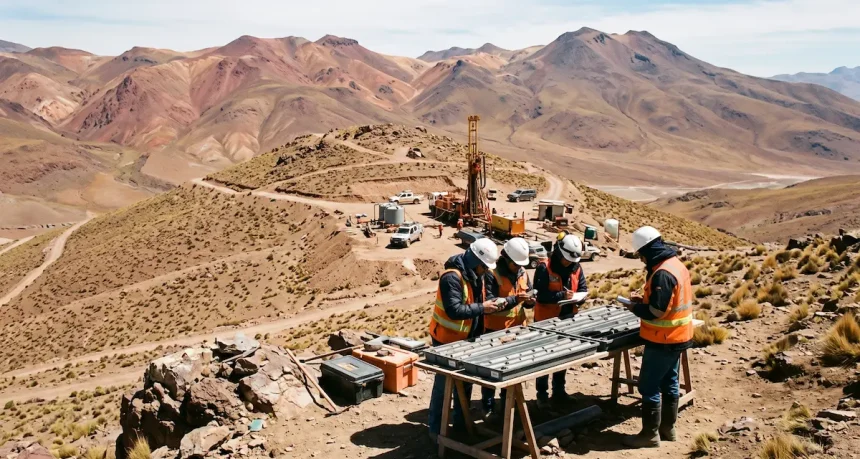
DSB-96 es el resultado más llamativo del lote. El barreno, perforado 70 metros al sur del anterior DSB-61, interceptó 87.10 metros con 73.26 g/t de plata y 0.18% de estaño comenzando a 40.40 metros de profundidad, dentro de un intervalo más amplio de 126.10 metros con 54.92 g/t de plata. Más cerca de superficie —y más relevante para un eventual diseño de pit— el mismo barreno devolvió 17.90 metros con 190.50 g/t de plata y 0.45% de estaño, comenzando en 0 metros. Una intercalación de casi 190 gramos desde superficie no es un accidente geológico: es el tipo de hallazgo que reordena el modelo de bloques.
DSB-94 operó en el Dominio Estaño-Plata del sector occidental del pit inicial. Intersectó 42.00 metros con 38.98 g/t de plata a partir de 247.90 metros, dentro de un intervalo más amplio de 79.50 metros. También registró una sección de estaño de 43.50 metros con 0.16% Sn, más 7.50 metros con 71.96 g/t de plata. El barreno fue perforado 78 metros al noroeste del barreno de descubrimiento DSB-87, lo que confirma que la mineralización continúa con consistencia más allá de los límites iniciales del dominio.
DSB-95 abrió otra dimensión del sistema. Ubicado en el Dominio Epitermal Oro-Plata-Zinc-Plomo —en el sector oriental del pit inicial—, intersectó 6.00 metros con 1.15 g/t de oro, 42.50 g/t de plata, 8.07% de zinc y 1.23% de plomo a partir de 115.50 metros. Esa combinación de metales base con metales preciosos en la misma intercalación describe un sistema polimetálico con múltiples pulsos mineralizantes, exactamente lo que describe el equipo geológico de Eloro como “multi-pulse overprints” en las brechas y dacitas del sistema. El ancho verdadero se estima en 80% de la longitud de núcleo reportada.
El pit inicial: 1,300 por 500 metros, y todavía abierto
El pit starter proyectado mide aproximadamente 1,300 metros de longitud, 500 metros de ancho y 500 metros de profundidad. Esa escala lo coloca en una categoría relevante para operaciones de tajo abierto en un distrito polimetálico de la Puna boliviana. Los tres dominios reportados —Estaño-Plata en el oeste, Polimetálico en el centro y Epitermal Oro-Plata-Zinc-Plomo en el este— sugieren un sistema zonal con mayor complejidad metalúrgica de la que suelen asumir los PEA de etapa temprana.
El CEO Tom Larsen confirmó que el programa de 10,000 metros en aproximadamente 30 barrenos avanza con miras a completarse antes de fin de año. Los tres primeros barrenos suman 1,459.23 metros. El ritmo implica que la mayoría del programa está por ejecutarse en los próximos meses, lo que convierte al PEA en un documento de 2027 —si la logística coopera. DSB-96 ya sufrió una suspensión de 45 días por problemas técnicos y logísticos. En Bolivia, ese tipo de pausa no es menor: la infraestructura de acceso en el altiplano potosino puede convertir una interrupción de semanas en un retraso de meses durante temporada de lluvias.
Bolivia: el contexto que los press releases no explican
Iska Iska opera en el Departamento de Potosí, históricamente el corazón minero de Bolivia. La región alberga el Cerro Rico —que financió la economía colonial española durante siglos— y forma parte de una provincia mineral polimetálica de clase mundial. La paradoja es que Bolivia, a pesar de esa riqueza geológica, sigue siendo el país del Triángulo del Litio con los avances de producción comercial más lentos. La razón no es geológica.
El marco legal boliviano impone restricciones severas a la inversión extranjera en minería. Las empresas deben operar a través de contratos con la Corporación Minera de Bolivia (COMIBOL) o bajo esquemas de licencias que limitan el control operativo. Eloro ha navegado este entorno desde que adquirió el proyecto, pero cualquier analista que revise el pipeline latinoamericano sabe que la diferencia entre un recurso boliviano y una mina boliviana en producción no se mide en toneladas ni en leyes, sino en voluntad política y capacidad de ejecución institucional. Eso es riesgo de ejecución real, y no aparece en el press release.
El riesgo soberano se suma a una coyuntura política boliviana marcada por inestabilidad interna desde 2019. La relación entre el gobierno central y las cooperativas mineras —actores poderosos en Potosí— añade otra capa de complejidad operativa que cualquier PEA tendrá que reflejar en su análisis de sensibilidad si quiere ser tomado en serio por institucionales.
La química del sistema: estaño como variable de valoración
El estaño merece atención separada. La mayoría de los proyectos polimetálicos en América del Sur reportan plata, zinc, plomo y eventualmente oro. Iska Iska tiene estaño como subproducto recurrente —0.18% Sn en 87 metros, 0.45% Sn en 17.90 metros, 0.16% Sn en 43.50 metros— en múltiples barrenos y múltiples dominios. A los precios actuales del estaño, que oscilan entre US$25,000 y US$30,000 por tonelada métrica en el LME, ese crédito puede cambiar materialmente el AISC del proyecto.
El estaño es además un mineral declarado crítico por los Estados Unidos dentro de su política de seguridad de cadenas de suministro. Washington ha identificado al estaño como insumo estratégico para soldaduras electrónicas, semiconductores y tecnología de defensa, y actualmente depende en gran medida de fuentes asiáticas. Un proyecto polimetálico en Bolivia con crédito de estaño comprobado —si llega a producción— entraría en un mercado con demanda institucional creciente y oferta geográficamente concentrada en Indonesia, China y Perú.
El Silver Institute proyecta que la demanda industrial de plata —impulsada por paneles solares, electrónica y vehículos eléctricos— mantendrá un déficit estructural de oferta al menos hasta 2028. Un proyecto con dominios de alta ley de plata, crédito de estaño y zinc tiene un perfil de ingresos que, bien construido en un PEA, podría justificar una valuación considerablemente mayor a la que Eloro cotiza hoy en el TSX.
Qué sigue: el PEA como prueba de fuego
El recurso actualizado completado en abril de 2026 fue el primer hito real para dimensionar Iska Iska. La campaña de expansión actual busca dos cosas simultáneas: ampliar el footprint de mineralización y convertir recursos inferidos en indicados. Ese segundo objetivo es el más relevante para la viabilidad del PEA, porque los estudios económicos preliminares sólo pueden sustentarse en recursos indicados con suficiente continuidad geológica.
Dr. Osvaldo Arce señaló que las zonas de alta ley permanecen abiertas en todas las direcciones y en profundidad. Esa afirmación es estándar en cualquier press release de exploración —pero en este caso tiene respaldo en los datos: DSB-96 reportó intercalaciones mineralizadas hasta los 385 metros de profundidad, lo que sugiere que el sistema no cierra en los límites del pit actual sino que continúa hacia abajo. Si los siguientes barrenos del programa de 10,000 metros confirman esa continuidad en profundidad, Eloro tendrá argumentos para expandir el pit diseñado y mejorar el NPV del proyecto antes de publicar el PEA.
El programa completo de 30 barrenos, si se mantiene el ritmo sin interrupciones adicionales, debería arrojar suficientes datos para alimentar el PEA en el primer semestre de 2027. Ese documento dirá lo que los press releases no pueden decir: cuánto cuesta construir esto, qué IRR justifica el riesgo boliviano, y si hay capital institucional dispuesto a financiar la transición de exploración a construcción en un país donde esa transición rara vez sigue el cronograma original. Los barrenos son buenos. El trabajo real empieza ahí.