Puntos clave
- Contrato vinculante: Cerro de Pasco Resources firmó acuerdos reales (no carta de intención) con AMSAC para operar relaves de Quiulacocha por máximo 30 años
- Impacto Perú: Decisión de política minera que integra remediación ambiental con recuperación económica de metales contenidos en pasivos históricos
- Perspectiva LATAM: Modelo de asociación público-privada para gestionar herencia minera de siglos en uno de los distritos más antiguos de América del Sur
- Potencial de activo: Relaves de Quiulacocha acumulan metales no recuperados durante décadas, representando oportunidad de valor sin exploración greenfield
Cerro de Pasco Resources firmó contratos vinculantes con Activos Mineros S.A.C. (AMSAC) que le otorgan derechos sobre los relaves históricos de Quiulacocha y el uso de terrenos por un plazo máximo de 30 años. No es una carta de intención ni un MOU. Es un acuerdo con obligaciones reales, plazos reales y un activo que lleva décadas acumulando metales sin que nadie los recupere. Para una junior canadiense operando en Perú, esto representa el salto más importante que puede dar: pasar de la negociación a la tenencia.
- Quiulacocha: décadas de pasivo, años de potencial
- La tesis de inversión: remediar y recuperar al mismo tiempo
- AMSAC como contraparte: riesgo soberano con apellido específico
- El pipeline de relaves en Perú: Quiulacocha no está solo
- ¿Qué sigue para CDPR: permisos, financiamiento y una ventana que no espera?
Quiulacocha: décadas de pasivo, años de potencial
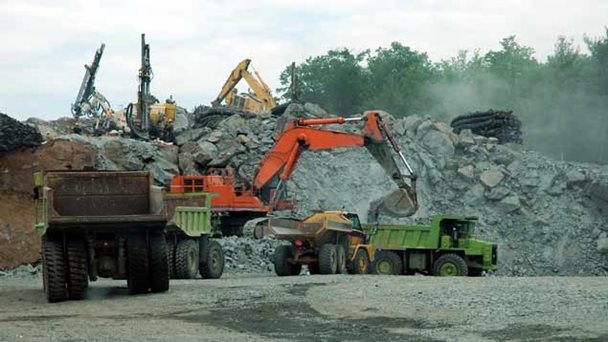
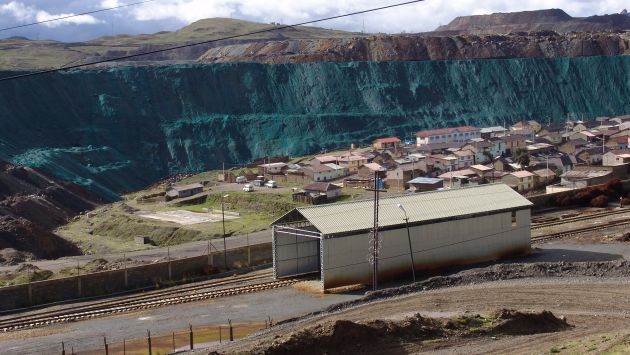
El proyecto Quiulacocha se ubica en la región Pasco, a más de 4,300 metros sobre el nivel del mar, en uno de los distritos mineros más antiguos e intensamente explotados de América del Sur. La ciudad de Cerro de Pasco lleva siglos produciendo plata, zinc y plomo. El resultado inevitable de esa historia es una acumulación masiva de relaves históricos que contienen metales no recuperados con la tecnología de su época. Quiulacocha es el depósito de relaves más relevante de esa herencia.
AMSAC, la entidad estatal peruana que gestiona los pasivos ambientales mineros del país, controla estos activos. Que haya firmado contratos vinculantes con CDPR no es un movimiento burocrático: es una decisión de política minera. Perú reconoce que la remediación de estos pasivos tiene que ir acompañada de recuperación económica de los metales contenidos, y eso requiere capital privado con capacidad técnica para hacerlo.
El acuerdo a 30 años le da a CDPR el horizonte temporal necesario para justificar la inversión en infraestructura de procesamiento. Los proyectos de relave no son proyectos de exploración: el mineral ya está caracterizado, la ubicación es conocida y el riesgo geológico es significativamente menor que en un proyecto greenfield. El riesgo aquí es de ejecución, financiamiento y regulación ambiental — no de descubrimiento.
La tesis de inversión: remediar y recuperar al mismo tiempo
El modelo de negocio de CDPR gira en torno a una premisa que combina dos objetivos que el Estado peruano no puede lograr por separado: limpiar un pasivo ambiental que contamina suelos y fuentes de agua en Pasco, y recuperar los metales contenidos en esos relaves para generar ingresos que financien la operación. Es, en teoría, un proyecto que se paga solo mientras resuelve un problema heredado.
Quiulacocha contiene relaves ricos en zinc, plomo y plata — los mismos metales que hicieron de Cerro de Pasco una de las regiones mineras más productivas del continente durante el siglo XX. La pregunta no es si hay metales. La pregunta es si la concentración y el tonelaje justifican la inversión en planta de flotación o hidrometalurgia, y si los precios actuales hacen viable el proyecto a lo largo del ciclo.
El zinc cotiza cerca de los 2,800 dólares por tonelada en el LME, niveles que mantienen presionados los márgenes de proyectos con costos operativos elevados por altitud y procesamiento de relaves de baja ley. El plomo supera los 2,000 dólares por tonelada. La plata, en cambio, opera con un impulso distinto: por encima de 32 dólares la onza, cualquier crédito de plata en el concentrado mejora materialmente la ecuación de costos. CDPR apuesta a que la combinación de los tres metales, más los ingresos por remediación ambiental que potencialmente puede gestionar con el Estado, hace viable el proyecto.
AMSAC como contraparte: riesgo soberano con apellido específico
La firma de contratos con AMSAC introduce una variable que los inversionistas deben leer con cuidado. AMSAC no es una empresa privada: es una entidad del Estado peruano creada específicamente para gestionar los pasivos mineros. Sus decisiones dependen del gobierno de turno, de los presupuestos que le asignen y de la estabilidad institucional del sector.
Perú lleva seis presidentes en seis años. Esa inestabilidad no ha eliminado la capacidad del Estado para cerrar contratos mineros — lo demuestra este caso — pero sí complica la ejecución de largo plazo. Un acuerdo a 30 años firmado con una entidad estatal peruana en 2025 será renegociado, interpretado o ejecutado por gobiernos que hoy no existen. CDPR necesita que los contratos sean suficientemente robustos para sobrevivir cambios de administración, y eso depende de cómo estén redactadas las cláusulas de estabilidad y resolución de disputas.
No es un riesgo que invalida el proyecto. Es un riesgo que tiene que estar reflejado en la tasa de descuento que cualquier analista aplique al NPV de Quiulacocha.
El pipeline de relaves en Perú: Quiulacocha no está solo
Quiulacocha existe dentro de un contexto más amplio: Perú tiene más de 8,000 pasivos ambientales mineros identificados, según registros del Ministerio de Energía y Minas. La mayoría son de pequeña escala, pero los grandes depósitos de relaves históricos, como los de Pasco, representan tanto un problema ambiental serio como una oportunidad económica concreta para quien tenga la tecnología y el capital para procesarlos.
Esto le da a CDPR un posicionamiento estratégico que va más allá de un solo proyecto. Si Quiulacocha funciona — si logra permisos, financiamiento, construcción y operación en los plazos que el mercado espera — la compañía se convierte en el operador de referencia para proyectos similares en el país. Eso tiene valor de franquicia. También tiene riesgo de sobrecarga: las juniors que intentan escalar demasiado rápido antes de demostrar ejecución en su primer proyecto suelen tropezar.
El proyecto más comparable en el continente es la operación de relave de Veladero, en Argentina, donde Barrick Gold y Shandong Gold han invertido en tecnología de procesamiento adicional como parte de la expansión anunciada en 2025. Pero Veladero es una mina en operación expandiendo su capacidad de recuperación — Quiulacocha es un relave histórico que requiere construir la planta desde cero. La comparación ayuda a dimensionar la tecnología, no los costos ni los tiempos.
¿Qué sigue para CDPR: permisos, financiamiento y una ventana que no espera?
Los contratos vinculantes con AMSAC son condición necesaria, no suficiente. CDPR tiene por delante una ruta que incluye estudios de factibilidad actualizados, un proceso de Evaluación de Impacto Ambiental (EIA) con el Ministerio de Energía y Minas, consulta previa con las comunidades de la región Pasco — obligatoria por ley peruana y fuente documentada de retrasos en decenas de proyectos — y la estructuración del financiamiento para construir la planta de procesamiento.
El EIA es el cuello de botella más predecible. En proyectos de remediación de pasivos ambientales, el expediente puede tomar entre 18 y 36 meses dependiendo de la complejidad del sitio y la capacidad de respuesta de la autoridad. CDPR tiene un argumento a su favor que muchas mineras no tienen: el proyecto remedia un pasivo existente. Eso no elimina el proceso regulatorio, pero sí cambia el ángulo político con el que la autoridad lo evalúa.
El financiamiento es la otra incógnita. Las juniors canadienses con proyectos en Perú tienen acceso al TSX y al mercado de deuda privada, pero los inversionistas institucionales exigen avances concretos en permisos antes de comprometer capital de construcción. CDPR necesita mostrar un EIA aprobado o en etapa avanzada para levantar los montos que requiere una planta de procesamiento de relaves a esta escala.
El acuerdo está firmado. El activo es real. Ahora viene la parte difícil: ejecutar en un país que tiene decenas de proyectos estancados no por falta de mineral, sino por falta de paciencia institucional para llevarlos hasta la producción. Quiulacocha tiene la rareza de combinar remediación ambiental con recuperación metálica — una combinación que debería facilitar el diálogo con el Estado. Si CDPR lo aprovecha, tiene un proyecto que puede cambiar el tamaño de la compañía. Si lo subestima, tiene 30 años de derechos sobre un problema que nadie más quiso resolver.