Puntos clave
- Producción Q3 2026: Don Nicolás alcanzó 16.685 onzas equivalentes de oro, crecimiento de 21% interanual
- Acumulado 2026: 44.942 GEO en primeros nueve meses, 23% superior vs 2025; en track de superar guía anual
- Posicionamiento regional: Productor de escala mediana en Santa Cruz con costos manejables; competidor de ejecución frente a operaciones de mayor volumen como Cerro Negro
- Reclasificación estratégica: Activo previamente catalogado como periférico en cartera argentina ahora genera trayectoria consistente de desempeño operativo
| Mineral | oro y plata |
| Región | Santa Cruz, Argentina |
Don Nicolás cerró el tercer trimestre de 2026 con 16.685 onzas equivalentes de oro, un 21% más que el mismo período del año anterior. El número importa, pero lo que más importa es la trayectoria: la mina de Santa Cruz acumula 44.942 GEO en los primeros nueve meses del año, un 23% por encima del acumulado de 2025, y Cerrado Gold ya se posiciona en el extremo superior de su guía anual de 50.000 a 60.000 GEO. Para una operación que muchos analistas catalogaban como activo periférico en la cartera argentina, los números empiezan a contar otra historia.
- Don Nicolás en perspectiva: qué es y qué representa en Santa Cruz
- El cálculo de fin de año: guía cumplida y señal hacia el mercado
- El contexto argentino: RIGI, tipo de cambio y la ventana que no cierra fácil
- Santa Cruz y el pipeline aurífero argentino: dónde encaja Don Nicolás
- Vida útil, reservas y la pregunta que el crecimiento no responde solo
- Lo que viene: el Q4 como prueba real
Don Nicolás en perspectiva: qué es y qué representa en Santa Cruz
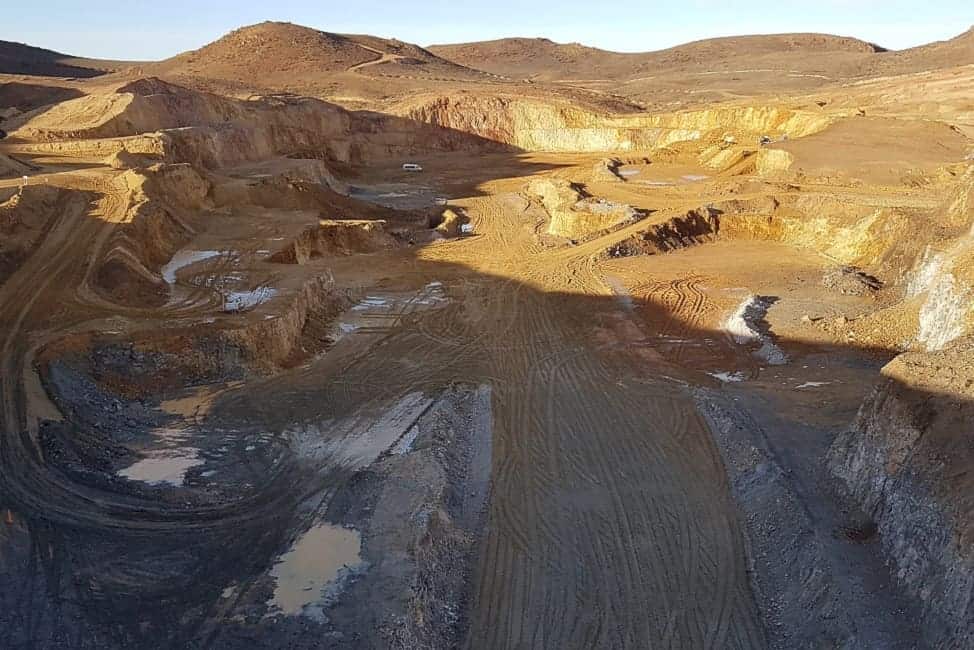
Don Nicolás opera en la provincia de Santa Cruz, en la Patagonia argentina, territorio que aloja algunas de las operaciones auríferas más relevantes del sur del continente. La mina es un productor de escala mediana, pero con características geológicas que justifican atención. El yacimiento combina producción de oro y plata —de ahí la métrica en onzas equivalentes de oro—, y su perfil de costos ha sido históricamente manejable gracias a leyes razonables y una estructura operativa ajustada.
En el mapa minero de Santa Cruz, Don Nicolás comparte provincia con proyectos de mayor escala como Cerro Negro de Newmont, que opera como referencia regional en costos y producción. Eso pone a Cerrado Gold en una posición comparativa interesante: no compite en volumen, pero sí en ejecución. Y la ejecución, en 2026, ha sido consistente.
El ritmo de los tres trimestres —sin publicar el desglose individual de Q1 y Q2, pero con un acumulado que implica producción sostenida— sugiere que la operación no tuvo interrupciones significativas. Para una mina en Argentina, donde la logística patagónica y las variables cambiarias pueden descarrilar calendarios, esa consistencia tiene valor propio.
El cálculo de fin de año: guía cumplida y señal hacia el mercado
Con 44.942 GEO acumuladas a septiembre y un cuarto trimestre por delante, Cerrado Gold necesita producir entre 5.058 y 15.058 GEO adicionales para cumplir su guía. El extremo inferior —50.000 GEO— está prácticamente asegurado. El extremo superior —60.000 GEO— requeriría un Q4 de alrededor de 15.000 GEO, cifra superior al Q3 reportado pero no imposible si el ritmo operativo se mantiene.
La compañía declaró que prevé cerrar en el extremo superior. Esa no es una afirmación menor. En el lenguaje de las juniors y mid-tiers mineras, cumplir o superar la guía anual tiene un impacto directo sobre la credibilidad frente a inversionistas institucionales, particularmente los fondos canadienses que dominan el capital de desarrollo de proyectos latinoamericanos. Cerrado Gold cotiza en TSX-V, donde la historia de ejecución vale tanto como cualquier actualización de recursos.
Si el Q4 confirma lo proyectado, la compañía cerrará 2026 con una producción total superior a 57.000 GEO estimadas, posiblemente cerca de las 59.000-60.000 GEO. Ese resultado consolidaría a Don Nicolás como un activo en plena madurez operativa, no en rampa de arranque ni en declive.
El contexto argentino: RIGI, tipo de cambio y la ventana que no cierra fácil
Argentina en 2026 no es el mismo entorno que en 2022 o 2023. El gobierno de Javier Milei completó una desregulación acelerada del sector y el RIGI —Régimen de Incentivo a las Grandes Inversiones— ofrece estabilidad fiscal por 30 años para proyectos que califiquen. Cerrado Gold no es un proyecto RIGI por escala, pero opera en un ecosistema regulatorio que se ha vuelto más predecible para los productores en marcha.
El tipo de cambio sigue siendo la variable crítica. Las operaciones mineras en Argentina generan ingresos en dólares —el oro se vende en mercados internacionales— pero enfrentan costos operativos en pesos. La devaluación histórica del peso ha funcionado, paradójicamente, como subsidio implícito a los márgenes operativos de productores como Cerrado Gold: cada peso devaluado reduce el costo real en dólares de mano de obra, energía y servicios locales.
Ese efecto, sin embargo, no es lineal ni permanente. La inflación argentina —aunque en desaceleración bajo la gestión Milei— erosiona eventualmente la ventaja cambiaria. Para Don Nicolás, la pregunta de mediano plazo no es si puede producir 60.000 GEO al año, sino a qué AISC (All-In Sustaining Cost) puede hacerlo en un entorno donde los costos locales siguen ajustándose al alza.
Cerrado Gold no ha publicado actualización de AISC en este reporte de producción trimestral. Eso es información que el mercado necesita para valorar correctamente el crecimiento de 21% reportado. Un incremento de producción con expansión de costos unitarios cuenta una historia diferente a un incremento de producción con costos estables o en baja.
Santa Cruz y el pipeline aurífero argentino: dónde encaja Don Nicolás
Santa Cruz concentra buena parte de la producción aurífera argentina. Cerro Negro de Newmont es el ancla de la provincia —con producción superior a las 400.000 onzas anuales en sus mejores años— y define el estándar de comparación. Don Nicolás opera en otra categoría de volumen, pero comparte provincia y, por lo tanto, contexto logístico, laboral y regulatorio.
Lo que hace relevante el reporte de Cerrado Gold no es la competencia con Cerro Negro, sino la señal que envía sobre la viabilidad de operaciones de escala mediana en Argentina. En un período donde los grandes proyectos —Los Azules de McEwen Mining en cobre, Josemaría de Lundin Mining— acaparan la atención inversora, los productores en operación como Don Nicolás demuestran que el país puede ejecutar minería sin los titulares y sin los riesgos de proyecto greenfield.
Esa es una narrativa que el sector necesita para diversificar el capital que ingresa. No todo el dinero que fluye hacia Argentina tiene apetito por riesgo greenfield a cinco o diez años. Hay capital de deuda y equity que busca activos en producción con flujo de caja visible, perfil de AISC conocido y operaciones probadas. Don Nicolás, si mantiene su trayectoria, califica para ese apetito.
Vida útil, reservas y la pregunta que el crecimiento no responde solo
El crecimiento de producción de 21% en Q3 y 23% acumulado en nueve meses es un dato operativo positivo. Pero en un yacimiento en producción, la pregunta de fondo es siempre la misma: ¿cuánto mineral queda? La vida útil de Don Nicolás y el estado de sus reservas probadas y probables determinarán si este incremento de producción es sostenible o si simplemente refleja un ritmo de extracción que acorta el calendario de agotamiento.
Cerrado Gold no ha emitido actualización de recursos en el comunicado de producción. La última estimación pública del yacimiento debería consultarse contra el ritmo de extracción actual para calcular la vida remanente. Si la compañía está produciendo más sin haber actualizado reservas, el mercado necesita saber si ese incremento es resultado de mejora operativa, de cambio en el plan de minado, o de consumo acelerado del recurso base.
Esa distinción importa más que cualquier porcentaje de crecimiento trimestral. Un activo que crece producción extendiendo reservas vale diferente a uno que crece acelerando el agotamiento de lo que ya tiene.
Lo que viene: el Q4 como prueba real
El cuarto trimestre de 2026 definirá si Cerrado Gold puede sostener o superar el ritmo de Q3. La Patagonia presenta condiciones climáticas desafiantes en el período octubre-diciembre, factor que históricamente afecta la continuidad operativa de yacimientos a cielo abierto en Santa Cruz. Si Don Nicolás logra un Q4 cercano a las 15.000 GEO, la compañía no solo cumplirá su guía —la superará, y con eso consolidará un año de ejecución que merece reconocimiento.
El reporte de resultados financieros completos —incluyendo ingresos, márgenes y AISC— será el documento que realmente mueva la valuación. Hasta entonces, el crecimiento de producción es una promesa bien encaminada. Falta saber a qué precio llegó esa onza adicional.
Para el pipeline aurífero argentino, Don Nicolás es hoy una prueba de concepto en funcionamiento: una mina mediana, en una provincia históricamente productiva, ejecutando con disciplina en un entorno que no siempre lo facilita. Eso, en el lenguaje del sector, ya es un argumento de inversión.