
Puntos clave
- Precio spot: Oro cede 0,4% a US$4.385/oz en sesión del jueves por presión de dólar fortalecido y rendimientos del Tesoro en alza
- Mecánica de mercado: Tasas reales más elevadas aumentan costo de oportunidad de mantener metal sin yield; DXY recupera posiciones
- Catalizador próximo: Mercado aguarda dato de inflación de Estados Unidos con alto interés; expectativa Fed mantenga tasas elevadas
- Perspectiva LATAM: Retroceso de 0,4% desde máximos históricos (>US$4.300) testea tendencia pero no redefine contexto para productores regionales
| Mineral | oro |
| Precio | US$4.385 por onza |
| Variación | -0,4% |
| Contexto LATAM | Productores regionales monitorean corrección técnica; nivel… |
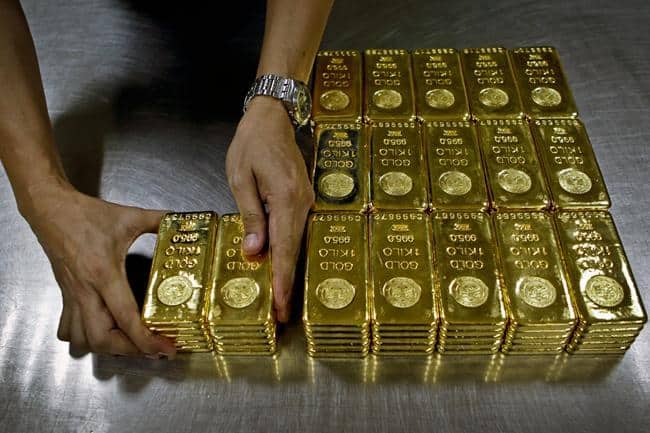
El oro cedió terreno este jueves, con el precio al contado retrocediendo 0,4% hasta los US$4,385 por onza, borrando ganancias previas ante la combinación de un dólar fortalecido y rendimientos del Tesoro estadounidense en alza. La caída no sorprende a quienes leen la mecánica del mercado con atención: cuando los bonos pagan más y el billete verde sube, el oro —que no genera rendimiento— pierde atractivo relativo de forma casi automática. Pero el movimiento de fondo es más matizado que esa correlación mecánica, y los productores de la región tienen razones para no leer este retroceso como señal de alarma.
El dólar manda — por ahora
El índice DXY recuperó posiciones durante la sesión del jueves, empujado por expectativas de que la Reserva Federal mantendrá tasas elevadas más tiempo del que el mercado descontaba hace apenas tres semanas. El rendimiento del bono del Tesoro a 10 años se movió al alza, presionando los activos sin yield como el oro. La mecánica es conocida: tasas reales más altas elevan el costo de oportunidad de mantener el metal.
Lo que el movimiento intradía no captura es el contexto más amplio. El oro opera por encima de los US$4,300 por onza — un nivel que hace 24 meses hubiera parecido inaccesible para la mayoría de los modelos de valoración. Un retroceso de 0,4% desde esa base no redefine la tendencia; la testea.
El catalizador inmediato es el dato de inflación de Estados Unidos, cuya publicación el mercado aguarda con más ansiedad de lo habitual. Un CPI por encima de lo esperado reforzaría el argumento de la Fed para mantener el freno monetario, lo que prolongaría la presión sobre el metal. Un dato más moderado podría devolver rápidamente el ímpetu alcista que caracterizó los primeros meses del año.
Lo que el dato de inflación puede mover — y lo que no puede
El mercado lleva semanas atrapado en la misma lógica: cada dato macro es leído en clave Fed, y la Fed en clave tasas, y las tasas en clave oro. Esa cadena de causalidad funciona en el corto plazo. En el mediano, suele romperse.
Los bancos centrales globales compraron oro a un ritmo récord en 2024, representando cerca del 24% de la demanda mundial total según datos del World Gold Council. Esa demanda no responde al nivel del dólar ni a las minutas del FOMC. Responde a decisiones estratégicas de diversificación de reservas que China, India, Polonia y varios bancos centrales de economías emergentes tomaron hace años y no están revirtiendo por un dato de CPI.
La India aceleró sus compras en el primer trimestre de 2025. China mantuvo el ritmo. Turquía, que ya había registrado salidas previas, volvió a posicionarse como compradora neta. Esa estructura de demanda institucional es lo que pone un piso real bajo el precio — un piso que los movimientos especulativos de corto plazo no logran perforar de forma sostenida.
El oro no cayó a US$3,000 cuando el dólar repuntó en los últimos episodios de fortaleza. Eso dice algo.
La trampa del rally: por qué el precio alto no siempre premia al productor
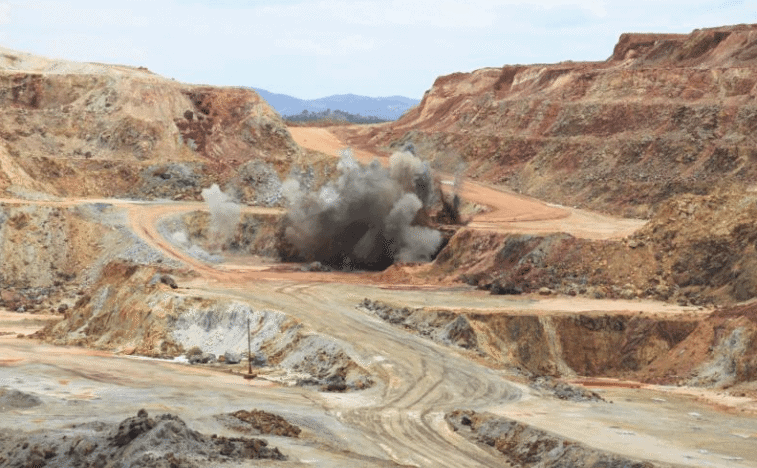
Para los productores latinoamericanos, leer el precio spot en dólares es solo la mitad de la ecuación. La otra mitad es el tipo de cambio local, los costos operativos en moneda doméstica y la carga fiscal sobre las exportaciones. Un dólar fuerte ayuda en algunos mercados y castiga en otros.
En Perú, donde operan minas como Yanacocha (Newmont) y La Arena, el sol peruano ha mostrado relativa estabilidad frente al dólar en los últimos trimestres, lo que significa que los costos locales no se han descomprimido al ritmo que el precio del oro en dólares permitiría. Los márgenes mejoran, pero no al ritmo que los titulares del mercado sugieren.
En México — el noveno productor mundial, con más de 100 toneladas anuales — la ecuación es diferente. El peso mexicano ha tenido episodios de depreciación que, paradójicamente, favorecen al productor exportador: sus ingresos en dólares valen más en pesos, mientras que una porción relevante de sus costos sigue denominada en moneda local. Peñasquito, operada por Newmont en Zacatecas, y Los Filos, de Equinox Gold en Guerrero, son las referencias más visibles de cómo este diferencial cambiario puede amplificar — o reducir — el impacto real del precio internacional.
Colombia y Ecuador, con proyectos de oro en distintas etapas de desarrollo, miran este ciclo de precios con la misma pregunta: ¿llegará la inversión de capital antes de que el ciclo gire?
Inventarios, flujos y la señal que el COMEX no muestra en el titular
Los inventarios de oro en el COMEX han mostrado variaciones relevantes en los últimos meses, con entregas físicas registrando aumentos que algunos operadores leen como señal de demanda de metal genuina — no solo de exposición financiera vía futuros. Eso importa. Cuando la demanda es principalmente especulativa, una corrección de sentimiento puede mover el precio rápidamente hacia abajo. Cuando hay retiro físico detrás del movimiento, la caída tiene un piso más sólido.
Los flujos hacia ETFs respaldados en oro también se mantuvieron positivos durante el primer semestre de 2025, con entradas netas que el WGC cuantificó como las más fuertes desde 2020. El inversor de portafolio no ha abandonado el metal. Lo que vemos hoy es una toma de ganancias táctica — la clase de movimiento que los traders de derivados ejecutan antes de un dato macro, cubriendo posiciones largas acumuladas en semanas previas.
Ese patrón es reconocible. Y generalmente no dura.
El ciclo de largo plazo sigue intacto
Reducir el análisis del oro al movimiento de hoy equivale a evaluar una obra de infraestructura por el precio del acero en un martes. El ciclo alcista estructural que llevó al metal desde los US$1,800 por onza a los niveles actuales tiene fundamentos que un dato de inflación mensual no deshace.
La deuda soberana de las principales economías desarrolladas sigue en niveles sin precedente histórico. Las tensiones geopolíticas — desde el Indo-Pacífico hasta Europa del Este — no muestran trayectoria de resolución a corto plazo. La diversificación de reservas de los bancos centrales de economías emergentes continúa. Y la demanda de oro físico en India, el segundo mercado de consumo mundial, mantiene una estacionalidad que el tercer y cuarto trimestre suelen reforzar.
Ninguno de esos factores desapareció hoy por la tarde en el LME.
Para los productores de Perú, México, Colombia y Ecuador, el retroceso de 0,4% del jueves es exactamente lo que parece: ruido de corto plazo dentro de un ciclo que sigue siendo extraordinariamente favorable. La pregunta que sus equipos de planeación deberían estar respondiendo no es si el precio cae hoy, sino cuánto de este ciclo han convertido en cobertura de largo plazo — y cuánto siguen apostando a que el mercado permanezca donde está. Esa diferencia, en la próxima corrección real, definirá quién sobrevive el giro y quién lo explica en un reporte trimestral.