

Puntos clave
- Inversión proyectada: Ampliaciones de minas podrían movilizar entre US$ 5,000 y 6,000 millones anuales en Perú
- Ventaja operacional: Ampliaciones tienen perfiles de riesgo menores que proyectos greenfield: geología confirmada, infraestructura existente, permisos base obtenidos
- Caso de éxito: Cerro Verde (Freeport-McMoRan, Arequipa) triplicó capacidad de procesamiento en 2016, convirtiéndose en una de las mayores productoras
- Contexto LATAM: Cartera cuprífera peruana supera los US$ 60,000 millones en proyectos identificados, redefiniéndose la estrategia minera regional
| Mineral | cobre |
| Inversión | US$ 5,000-6,000 millones anuales en ampliaciones |
| Región | Arequipa, Perú |
Víctor Gobitz lanzó una cifra que redefine la conversación sobre el cobre peruano: las ampliaciones de minas en operación podrían movilizar entre US$ 5,000 millones y US$ 6,000 millones anuales. No es capital para nuevos proyectos greenfield. Es dinero destinado a extraer más de lo que ya existe — a profundizar, extender y escalar lo que el país ya tiene funcionando. En un contexto donde la cartera cuprífera nacional supera los US$ 60,000 millones en proyectos identificados, la declaración del presidente ejecutivo de Buenaventura y expresidente de la Sociedad Nacional de Minería, Petróleo y Energía (SNMPE) marca un punto de inflexión en cómo la industria está leyendo su propio ciclo.
Por qué las ampliaciones y no los greenfields
La lógica detrás del número de Gobitz es sólida y tiene raíces en la economía de proyectos. Las ampliaciones de minas en operación tienen perfiles de riesgo sustancialmente mejores que un proyecto nuevo: la geología está confirmada, la infraestructura existe, los permisos base ya se obtuvieron y las comunidades ya tienen relación establecida con la operación. En términos de AISC y NPV, una ampliación inteligente puede generar retornos que un greenfield tardaría ocho o diez años en igualar.
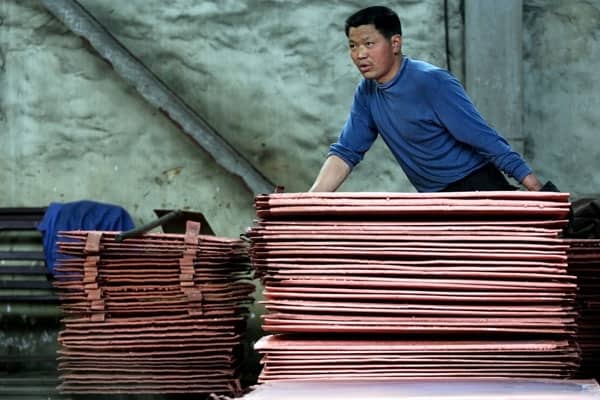
Perú lo entiende bien. Cerro Verde, operada por Freeport-McMoRan en Arequipa, es el ejemplo más citado: su expansión completada en 2016 triplicó la capacidad de procesamiento y convirtió a la operación en una de las mayores productoras de cobre del mundo. Quellaveco, de Anglo American, completó su rampa de producción en 2022-2023 y opera a plena capacidad desde 2024. Las Bambas, de MMG, sigue siendo una mina que produce por encima de 300,000 toneladas anuales pese a los conflictos comunitarios recurrentes en el corredor sur. Estas operaciones son las candidatas naturales a recibir capital de expansión antes de que el Estado peruano logre desbloquear proyectos nuevos.
Tía María sigue siendo el fantasma en la sala. Southern Copper, subsidiaria de Grupo México, lleva más de una década intentando avanzar con este proyecto cuprífero en el valle del Tambo, Arequipa. Con una inversión estimada de US$ 1,400 millones y reservas de 120,000 toneladas anuales proyectadas, el proyecto tiene licencia de construcción, pero carece del consenso social para arrancar. Mientras Tía María permanece bloqueado, el capital de Southern Copper en Perú busca alternativas — y las ampliaciones de Cuajone y Toquepala son la respuesta más lógica.
Los US$ 60,000 millones que el país no puede activar
La cartera de proyectos cupríferos peruanos supera los US$ 60,000 millones en inversión potencial. Es un número que se repite en cada foro sectorial, en cada presentación del Ministerio de Energía y Minas, en cada misión de promoción en Toronto o Nueva York. El problema es que ese número lleva años sin moverse de manera significativa hacia la etapa de construcción.
Perú ha tenido seis presidentes en seis años. Esa inestabilidad política no afecta solo el clima de negocios en abstracto — afecta concretamente la capacidad del Estado para procesar permisos ambientales, sostener negociaciones de largo plazo con comunidades y generar certeza jurídica para inversiones que tienen horizontes de 20 o 30 años. Los inversionistas institucionales en Toronto y Londres no ignoran ese contexto. Lo descuentan directamente en sus modelos de valoración.
El resultado práctico es que el capital fluye hacia donde puede moverse. Y en Perú, eso significa minas en operación con espacio para crecer. Las ampliaciones no requieren nuevas licencias de construcción desde cero. No activan el proceso de consulta previa en los mismos términos que un proyecto nuevo. No enfrentan el nivel de oposición que generan los proyectos greenfield en zonas sin historia minera. Esa es la ventaja estructural que Gobitz está señalando.
El cobre peruano en el ciclo global: demanda que no espera
La demanda global de cobre está siendo reescrita por la transición energética. Los vehículos eléctricos requieren entre tres y cuatro veces más cobre que un vehículo de combustión interna. Las redes eléctricas necesitan cobre para transmitir la energía generada por paneles solares y turbinas eólicas. Los centros de datos, cuyo crecimiento ha sido acelerado por la inteligencia artificial, son intensivos en cobre. El consenso de mercado proyecta un déficit estructural de suministro hacia 2030 que los proyectos actualmente en construcción no alcanzarán a cubrir.
Perú produce aproximadamente 2.7 millones de toneladas de cobre al año, lo que lo ubica como segundo productor mundial detrás de Chile. Esa posición tiene valor estratégico en el mercado actual. Cada tonelada adicional que Perú logre poner en el mercado en los próximos cinco años tiene compradores seguros y precios que, aunque volátiles en el corto plazo, mantienen una tendencia estructural al alza. El cobre en el LME ha operado por encima de los US$ 9,000 por tonelada de manera consistente, con episodios sobre los US$ 10,000 que reflejan exactamente esa tensión entre oferta limitada y demanda creciente.
En ese contexto, los US$ 5,000 a US$ 6,000 millones anuales que Gobitz proyecta para ampliaciones no son solo una apuesta corporativa. Son la respuesta del sector privado a una señal de mercado que el Estado peruano no ha podido aprovechar con proyectos nuevos.
Quién mueve ese capital y en qué plazos
Las operaciones con mayor potencial de ampliación en el corto y mediano plazo están razonablemente bien identificadas. Cerro Verde tiene margen técnico para incrementar su procesamiento si las condiciones de agua lo permiten — la gestión hídrica en Arequipa es una restricción real y no menor. Quellaveco, que llegó a producción plena bajo Anglo American, tiene una curva de aprendizaje operativo que normalmente precede a decisiones de expansión en los años tres a cinco de operación. Las Bambas enfrenta su propio laberinto: MMG, compañía de capitales chinos, tiene incentivos claros para maximizar producción, pero la logística del corredor sur y la conflictividad social imponen límites operativos que no se resuelven solo con capital.
Cuajone y Toquepala, de Southern Copper, son las operaciones más maduras del portafolio peruano y tienen infraestructura que podría soportar incrementos de capacidad con inversión de expansión más eficiente que un proyecto nuevo. La empresa ha señalado en reportes recientes a la SEC su interés en maximizar el rendimiento de sus activos existentes en Perú mientras el entorno para Tía María no se despeja.
El plazo relevante para estas decisiones de inversión es ahora. Los proyectos de ampliación que se aprueban en 2025 y 2026 pueden estar generando producción adicional entre 2028 y 2030, justo cuando el déficit de cobre proyectado por el USGS y por la International Copper Study Group comienza a hacerse más agudo.
El riesgo que la cifra no captura
Gobitz tiene razón en el potencial. Pero US$ 6,000 millones anuales en ampliaciones cupríferas requieren algo que Perú no ha logrado garantizar de manera consistente: continuidad en las reglas del juego. El canon minero, los contratos de estabilidad, la velocidad del SENACE para procesar modificaciones de EIA — todo eso incide en la decisión de un CFO en Lima o en un comité de inversiones en Londres.
Las ampliaciones también generan conflictos. Una mina que se expande ocupa más territorio, usa más agua, incrementa el tráfico de camiones y amplía su huella sobre comunidades vecinas. El proceso de consulta previa aplica a modificaciones significativas de proyectos existentes, no solo a proyectos nuevos. Asumir que las ampliaciones están exentas de conflicto social sería un error de diagnóstico que ya ha costado caro en otras operaciones.
Si el Estado peruano quiere que esos US$ 5,000 o US$ 6,000 millones anuales se materialicen, el trabajo no termina con atraer el capital. Comienza con crear las condiciones — regulatorias, institucionales y sociales — para que ese capital pueda moverse. La cartera de US$ 60,000 millones lleva años esperando exactamente eso.