Puntos clave
- Transición de modelo: JRC pasa de contratista de servicios mineros a operador-propietario con adquisición de mina durmiente en México
- Proyección financiera: empresa proyecta crecimiento de ingresos cuádruple a partir de esta inversión
- Riesgo operacional: la transición asume simultáneamente riesgos geológico, regulatorio, de mercado y ejecución
- Contexto Perú: decisión responde a ciclos atados al capex de operadores grandes y volatilidad política que impactó contratistas peruanas 2021-2024
Una contratista minera peruana acaba de apostar su propio balance en una mina durmiente de plata y oro en México — y proyecta cuadruplicar sus ingresos con esa apuesta. La operación no es una declaración de intenciones: es una reconfiguración completa del modelo de negocio de JRC, empresa que hasta ahora operaba exclusivamente como prestadora de servicios a terceros en el sector minero peruano.
- De contratista a operador: el salto que pocos hacen bien
- El activo: una mina dormida en México con potencial de plata y oro
- El mercado peruano como trampolín: por qué JRC tiene credenciales reales
- El número que justifica la apuesta: cuatro veces los ingresos actuales
- El pipeline mexicano y la competencia por activos dormidos
- Lo que los números todavía no dicen
De contratista a operador: el salto que pocos hacen bien
JRC construyó su reputación en Perú haciendo lo que las grandes hacen mal: ejecución en campo, logística en zonas complejas, operación de equipos en condiciones de altura. Es un negocio estable, de márgenes moderados y ciclos atados al capex ajeno. Cuando los grandes operadores frenan inversión — como ocurrió repetidamente en Perú entre 2021 y 2024 por inestabilidad política — las contratistas absorben el golpe primero.
La transición de contratista a operador-propietario es una de las apuestas más ambiciosas que puede hacer una empresa minera de servicios. Implica asumir el riesgo geológico, el riesgo regulatorio, el riesgo de mercado y el riesgo de ejecución simultáneamente. Muchas lo intentan. Pocas lo sostienen en el tiempo.
Que JRC proyecte un crecimiento de ingresos cuádruple a partir de esta adquisición indica que la valuación interna del activo es considerablemente superior a lo que el precio de compra refleja — o que el modelo de proyección asume supuestos de producción y precio del metal que requerirán condiciones favorables sostenidas para materializarse.
El activo: una mina dormida en México con potencial de plata y oro
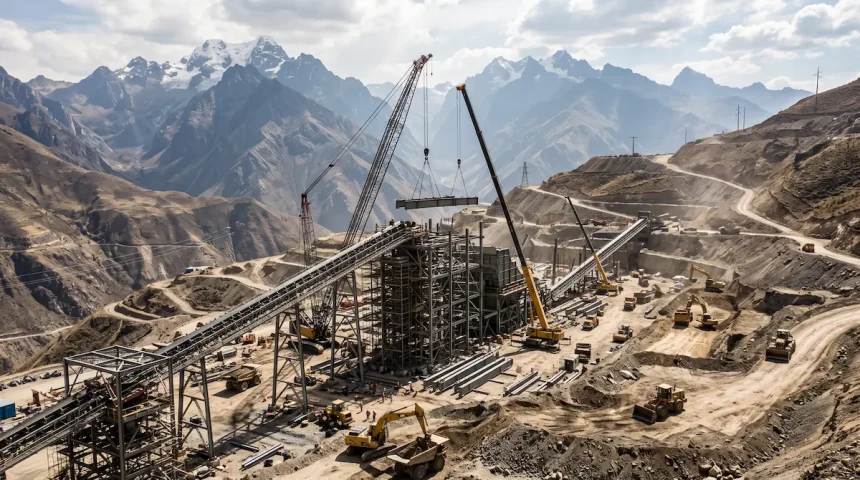
La mina adquirida se encuentra en condición de inactividad. Eso puede significar varias cosas en el contexto minero mexicano: un proyecto con historial de producción que fue pausado por razones económicas, operativas o regulatorias; un activo con recursos definidos pero sin el capital para desarrollarse; o una concesión con exploración previa pero sin infraestructura productiva significativa.
México no es un mercado fácil para operadores extranjeros que llegan sin estructura local. La tramitología ambiental, las relaciones comunitarias y el régimen fiscal minero — que incluye el Derecho Especial sobre Minería del 7.5% sobre EBITDA y el Derecho Extraordinario del 0.5% sobre ingresos brutos en metales preciosos — generan una carga que las junior o los nuevos entrantes a veces subestiman en sus modelos de proyección.
Dicho esto, el momento de precio es favorable. La plata cotiza por encima de los 32 dólares por onza en el mercado spot — niveles que no se sostenían consistentemente desde 2011 — y el oro superó los 3,300 dólares en 2025, redefiniendo los umbrales de viabilidad para proyectos que antes no cerraban económicamente. Para una mina que fue pausada en un entorno de metales deprimido, el contexto actual puede cambiar radicalmente el VPN del activo.
El mercado peruano como trampolín: por qué JRC tiene credenciales reales
Perú es uno de los entornos operativos más exigentes del mundo. Las contratistas que sobreviven en ese ecosistema — con sus conflictos sociales recurrentes, su geografía extrema y sus ciclos de capital volátiles — desarrollan capacidades que no se replican fácilmente. JRC opera en un mercado donde el Corredor Minero del Sur puede cerrarse en horas, donde Las Bambas lleva años enfrentando bloqueos que detienen producción de cobre que el mundo necesita, y donde la transición política se mide en presidentes por año, no por lustros.
Esa escuela operativa tiene valor real cuando se trata de gestionar complejidad en campo. El riesgo es que las habilidades de contratista — cumplir especificaciones técnicas de un tercero dentro de presupuesto y plazo — no se trasladan automáticamente a las habilidades de operador, que implican tomar decisiones de capital con información incompleta, gestionar recursos humanos propios en otra jurisdicción y mantener relaciones con comunidades y autoridades en un contexto regulatorio diferente.
México tiene su propia curva de aprendizaje. El marco legal minero, la Ley Minera reformada y el entorno de concesiones en estados como Sonora, Zacatecas o Durango — los tres más relevantes para proyectos de plata y oro — no es directamente comparable con el peruano. JRC tendrá que construir esa capacidad institucional desde cero o asociarse con quienes ya la tienen.
El número que justifica la apuesta: cuatro veces los ingresos actuales
Una proyección de crecimiento cuádruple de ingresos es una afirmación extraordinaria. Para contextualizarla, hay que entender que las contratistas mineras de tamaño mediano en Perú operan típicamente con ingresos anuales en un rango de 50 a 200 millones de dólares, dependiendo del portafolio de contratos activos. Cuadruplicar ese número implicaría que la operación minera propia generaría ingresos en un rango de 150 a 600 millones de dólares anuales — cifras que corresponden a operaciones productivas de escala media a media-alta en el contexto latinoamericano.
Esos números son alcanzables si la mina tiene reservas suficientes, ley de mineral competitiva y la infraestructura para escalar producción en un plazo razonable. Pero las minas dormidas en México tienen historiales variados. Algunas fueron pausadas porque el yacimiento simplemente no tiene la escala para ser económico a costos actuales. Otras tienen el mineral pero carecen del financiamiento para desarrollar la infraestructura. La diferencia entre ambas categorías no siempre es visible desde el press release corporativo.
Lo que sí es verificable es que el mercado de metales preciosos ofrece hoy el mejor telón de fondo en más de una década. El Silver Institute documentó un déficit estructural en el mercado de plata por cuarto año consecutivo en 2024, con demanda industrial — impulsada por paneles solares y electrónica — creciendo más rápido que la oferta. Para un activo de plata con capacidad de producción latente, ese contexto es el mejor argumento de viabilidad disponible.
El pipeline mexicano y la competencia por activos dormidos
JRC no entra a un mercado vacío. México tiene una cartera de proyectos de plata y oro identificada en decenas de miles de millones de dólares, pero también un entorno regulatorio que en los últimos años generó incertidumbre suficiente para deprimir la exploración. CAMIMEX reportó una caída de 11.5% en inversión exploratoria en 2024, en parte por las señales mixtas del gobierno federal sobre el futuro del régimen de concesiones y las áreas protegidas.
Esa combinación — activos deprimidos en valuación, precio de metales en máximos históricos, marco regulatorio en transición — creó una ventana de adquisición para compradores con capital y tolerancia al riesgo. Coeur Mining la usó para comprar Las Chispas por 1,700 millones de dólares en 2024. Otros actores han estado consolidando posiciones en Sonora y Zacatecas a valuaciones que antes habrían parecido infladas y hoy parecen conservadoras.
Una contratista peruana entrando a ese mercado con un activo específico y una proyección de ingresos cuádruple está apostando en la misma dirección que los grandes. La diferencia es que JRC llega sin el balance de una Coeur, sin el acceso a capital de los mercados de Toronto o Nueva York, y sin el historial operativo en México que da credibilidad ante autoridades locales y comunidades.
Lo que los números todavía no dicen
La adquisición de un activo dormido es el primer paso, no el último. Entre la compra y los ingresos cuadruplicados hay un proceso que incluye actualización del plan de minado, obtención o reactivación de permisos ambientales, negociación con ejidos o comunidades si aplica, financiamiento de capital de desarrollo, contratación de equipo técnico local y, finalmente, rampa de producción. Ese proceso puede tomar entre dos y cinco años en condiciones normales — y más si hay obstáculos regulatorios o comunitarios.
JRC tiene la ventaja de ser operador con experiencia de campo. Tiene la desventaja de llegar a una jurisdicción nueva con una proyección ambiciosa que el mercado va a monitorear de cerca. Si los fundamentos del activo son sólidos — ley de mineral competitiva, reservas suficientes para justificar el capex, acceso a infraestructura básica — la apuesta puede transformar genuinamente a la empresa. Si los supuestos son optimistas, la historia de las contratistas que se convirtieron en operadores mineros tiene suficientes capítulos de advertencia como para no subestimarlos.
Una mina dormida en México acaba de despertar el apetito de una contratista que decidió dejar de trabajar para los demás. El precio de los metales le da razón. La ejecución definirá si la tenía.