Puntos clave
- Reposicionamiento estratégico: Tinka cambió la secuencia del proyecto Ayawilca: evaluará primero operación de plata a cielo abierto en Colquipucro antes del desarrollo subterráneo de zinc, plomo y plata
- Cronograma: Resultados de la PEA actualizada esperados a principios de 2027
- Mercado de metales: Zinc bajo presión en LME con acumulación de inventarios; plata con demanda dual industrial y monetaria consolidada
- Depósito: Ayawilca acumula decenas de millones de toneladas con perfil polimetálico de zinc como principal, acompañado de plata, plomo e indio
| Mineral | plata, zinc, plomo |
| Inversión | Evaluación Económica Preliminar (PEA) actualizada |
| Región | Pasco, Perú |
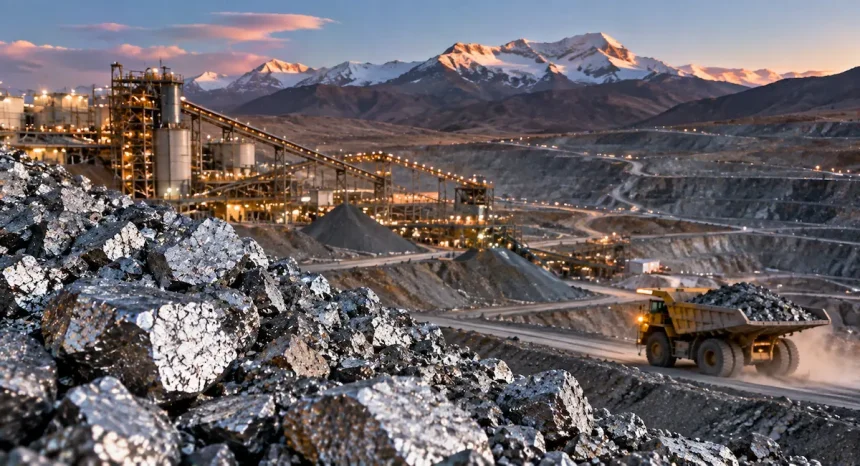
Tinka Resources cambió el orden de su guión en Ayawilca, y eso lo cambia todo. La junior canadiense anunció el inicio de una actualización de su Evaluación Económica Preliminar (PEA) para el proyecto ubicado en Pasco, Perú, con una novedad que reordena la secuencia de desarrollo: evaluar primero una operación de plata a cielo abierto en Colquipucro antes de entrar al desarrollo subterráneo de zinc, plata y plomo en Ayawilca. Los resultados se esperan a principios de 2027. No es un ajuste menor de ingeniería — es un reposicionamiento estratégico que reconoce dónde está el dinero ahora mismo.
De proyecto de zinc a proyecto de plata: el mercado manda
Ayawilca lleva años cotizando como una historia de zinc. El depósito, descubierto y delimitado progresivamente por Tinka desde su primera perforación hace más de una década, acumula uno de los perfiles de recursos más llamativos de la región andina: decenas de millones de toneladas con zinc como metal principal, acompañado de plata, plomo e indio. Durante años, la tesis de inversión giraba en torno a zinc. El mercado, sin embargo, no siempre coopera con los cronogramas de las juniors.
El zinc terminó 2024 bajo presión. Los inventarios en LME tuvieron momentos de acumulación que quitaron urgencia a nuevos proyectos. La plata, en cambio, rompió niveles que no tocaba desde hace años y consolidó un perfil de demanda dual — industrial y monetaria — que los grandes compradores institucionales ya no ignoran. Tinka leyó esa señal y respondió con una decisión que tiene más lógica económica que oportunismo: si Colquipucro, el componente argentífero del sistema, puede generar flujo de caja más rápido y con menor requerimiento de capital que la operación subterránea de zinc, entonces la secuencia correcta es primero la plata a cielo abierto.
La pregunta que los analistas van a hacer — y que la actualización de PEA deberá responder con números — es si esa operación de plata tiene escala suficiente para justificar el gasto de capital, el tiempo de permiso y la exposición social en una región como Pasco. Colquipucro no es un proyecto greenfield aislado: está físicamente ligado a Ayawilca y comparte la misma huella de licencia social que Tinka ha construido durante años. Eso es una ventaja real. Pero cielo abierto en los Andes centrales del Perú implica requerimientos de agua, gestión de relaves y consulta previa que pueden estirar los plazos más allá de lo que cualquier PEA proyecta en papel.
Pasco y el contexto de un distrito que sigue siendo relevante
La región de Pasco tiene historia minera densa. Cerro de Pasco fue durante décadas uno de los distritos polimetálicos más ricos del mundo — zinc, plomo, plata extraídos desde altitudes que superan los 4,300 metros sobre el nivel del mar. La infraestructura existe: carreteras, energía, mano de obra calificada. Lo que también existe, y Tinka lo sabe mejor que nadie, es una comunidad local con memoria de los pasivos mineros del pasado y una exigencia de participación que no es negociable.
Tinka ha operado en esa región con un perfil relativamente bajo de conflicto en comparación con otros proyectos peruanos. Eso no es casualidad — es el resultado de años de relacionamiento comunitario antes de que el proyecto alcanzara escala relevante. Pero el salto de exploración y estudios a construcción real cambia la dinámica. El momento en que una empresa llega con maquinaria de movimiento de tierra es el momento en que las expectativas de las comunidades se vuelven concretas y las negociaciones se complican. La actualización de PEA que arranca ahora debería incluir, más allá de los números de AISC y NPV, una evaluación realista del riesgo de ejecución social.
Perú cerró 2024 con una cartera de proyectos en distintas etapas de desarrollo que supera los US$53,000 millones. La mayor parte de ese portafolio lleva años paralizado — no por falta de mineral ni por falta de capital disponible globalmente, sino por conflictos sociales, procesos de consulta previa incompletos o inestabilidad regulatoria derivada de seis cambios de gobierno en seis años. Ayawilca no está en ese grupo de proyectos bloqueados, pero el paso a construcción lo expondrá a las mismas fuerzas que han frenado proyectos más capitalizados y con mejores relaciones institucionales.
La lógica de la PEA actualizada: qué debería mostrar para mover la aguja
Una PEA no es una decisión de construcción. Es una señal de dirección — un documento que le dice al mercado si el equipo técnico ve un camino económico viable y bajo qué supuestos. Para Tinka, que cotiza en TSX Venture Exchange y depende del financiamiento de capital de riesgo canadiense, la actualización de PEA cumple una función adicional: mantener el proyecto en el radar de los inversionistas especializados en metales críticos y monetarios durante el período entre exploración y estudio de factibilidad.
Los números que harán diferencia en el documento de 2027 son tres. Primero, el costo de capital inicial para la operación de plata a cielo abierto en Colquipucro — si supera los US$150 millones, la discusión sobre financiamiento se complica para una empresa del tamaño de Tinka sin socio estratégico. Segundo, el AISC proyectado para la plata en ese componente — el precio spot actual da margen, pero los estudios PEA tienen una tendencia documentada a subestimar costos en 20-30% antes de llegar a factibilidad. Tercero, el valor presente neto del proyecto integrado — si Colquipucro como primera fase genera suficiente flujo para autofinanciar parte del desarrollo subterráneo de zinc, la estructura de capital del proyecto completo cambia radicalmente.
La secuencia que Tinka propone — primero plata a cielo abierto, luego zinc subterráneo — tiene precedentes en la industria. Es la misma lógica que usaron varios proyectos polimetálicos en los Andes para construir flujo de caja temprano y reducir la dependencia de deuda o dilución accionaria en las etapas más costosas. Funciona cuando los dos cuerpos mineralizados tienen geometría compatible, cuando la infraestructura es compartible y cuando el perfil metalúrgico de la plata no compite con el del zinc en la planta de procesamiento. Todo eso tendrá que demostrarlo el estudio.
El mercado de plata y lo que significa para juniors como Tinka
El giro hacia plata no es un movimiento aislado de Tinka. En los últimos 18 meses, varias juniors con activos polimetálicos en América Latina han reposicionado sus narrativas hacia la plata y los metales asociados a la transición energética — indio, germanio, zinc para baterías — porque el capital especulativo sigue esas historias con mayor disposición que una historia de zinc convencional. Tinka tiene indio en Ayawilca, un metal que pocas empresas del mundo pueden incluir en su perfil de recursos y que la industria de paneles solares demanda de manera creciente.
Pero el repositionamiento de narrativa no equivale a repositionamiento de valor. Lo que mueve el precio de una acción junior no es el comunicado de prensa — es el drill result, el estudio con números auditables y, finalmente, el acuerdo de financiamiento que demuestra que alguien con capital real cree en el proyecto. La PEA actualizada será el primer filtro serio. Si los números son creíbles, Ayawilca podría volver a estar en las conversaciones de M&A que dominan el sector en períodos de precio alto de metales preciosos.
Con resultados prometidos para principios de 2027, Tinka tiene 18 meses para ejecutar un estudio que redefina la valoración del proyecto. Si la plata se mantiene en niveles actuales y la operación de Colquipucro muestra AISC competitivo, Ayawilca podría salir de ese proceso como uno de los proyectos polimetálicos más interesantes del pipeline andino. Si los números decepcionan o si la consulta previa abre frentes de conflicto antes de que el estudio esté listo, la historia vuelve a cero. En Perú, las dos posibilidades son igualmente reales.