Puntos clave
- Producción Q3 2026: 225.237 onzas de plata equivalente, crecimiento interanual del 35%
- Throughput: 54.681 toneladas procesadas, incremento del 63% vs ~33.500 toneladas año anterior
- Brecha crítica: Mayor crecimiento en volumen que en onzas producidas sugiere dilución de leyes promedio
- Próximo desafío: Mantener ritmo de producción con material de mejor corte en siguientes ciclos
| Mineral | plata |
| Región | Huancavelica, Perú |
225.237 onzas de plata equivalente en un solo trimestre. Silver X Mining no está construyendo expectativas — está entregando números que reposicionan a Nueva Recuperada dentro del pipeline argentífero de América Latina. El crecimiento interanual del 35% en producción, combinado con un salto del 63% en tonelaje procesado, indica que la operación de Huancavelica atraviesa una inflexión real, no cosmética.
El salto de tonelaje dice más que la producción
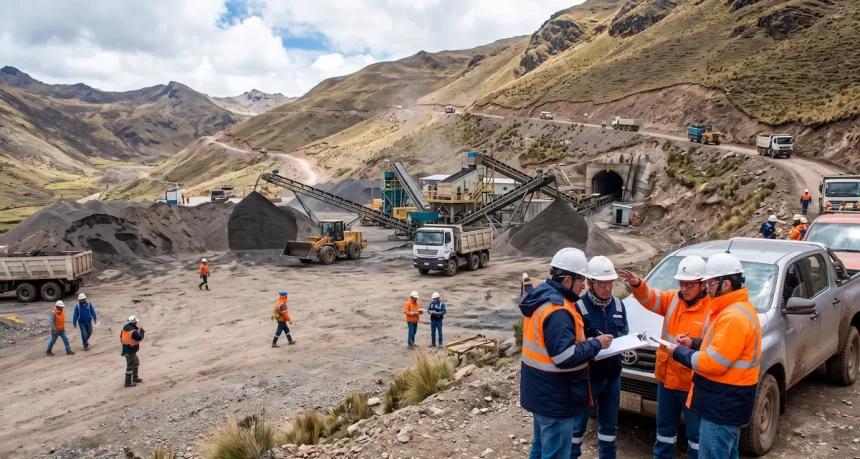
La distinción es técnica pero crítica. Nueva Recuperada procesó 54.681 toneladas de mineral durante el tercer trimestre de 2026, frente a las ~33.500 toneladas del mismo período del año anterior. Ese 63% de incremento en throughput supera con creces el crecimiento del 35% en onzas producidas, lo que sugiere una dilución en leyes o un cambio en la composición del material alimentado a planta. Para los analistas que siguen el proyecto, esa brecha merece atención: si la mina creció más en volumen que en producto, la ley promedio cayó. Y si la ley cayó mientras el throughput subió, el reto para el siguiente ciclo es mantener el ritmo de producción con material de mejor corte.
Silver X no ha detallado aún el desglose de leyes por zona ni la contribución de cada veta activa. Esa opacidad parcial es habitual en reportes trimestrales de juniors, pero es exactamente lo que diferencia a un crecimiento sostenible de un sprint de corto plazo. La ampliación de planta a 1.000 toneladas diarias, confirmada como proyecto en avance, agrega urgencia a esa pregunta: ¿con qué calidad de mineral se va a alimentar esa capacidad expandida?
Huancavelica: la región que el mercado subestima
Nueva Recuperada opera en Huancavelica, una de las regiones históricamente más ricas en plata del Perú y, paradójicamente, una de las menos capitalizadas en términos de exploración moderna. La región produjo plata durante la época colonial a escala que financió imperios, pero su infraestructura de acceso y sus condiciones sociales la mantuvieron fuera del radar de las grandes mineras durante décadas. Silver X apuesta a que ese vacío es una oportunidad, no una señal de alarma.
El contexto geológico respalda parte del optimismo. La franja argentífera de Huancavelica tiene características estructurales similares a distritos productivos de Pasco y Junín, con sistemas de vetas epitermales de plata-plomo-zinc que en proyectos como Uchucchacua de Buenaventura han demostrado escala y longevidad operativa. La diferencia está en la etapa: mientras Uchucchacua lleva décadas de producción, Nueva Recuperada apenas comienza a mostrar qué tan profundo va el sistema.
Perú produce alrededor de 3.500 toneladas de plata al año, lo que lo coloca consistentemente entre los tres primeros productores mundiales. Pero esa producción está concentrada en pocas operaciones de gran escala — Antamina, Uchucchacua, San Rafael. El espacio para que una operación mediana como Nueva Recuperada crezca hasta volúmenes de relevancia nacional existe, pero requiere dos cosas que no siempre coinciden: continuidad geológica y estabilidad operativa.
La ampliación a 1.000 t/día: el número que importa
Cualquier análisis de Silver X en este momento gira en torno a esa expansión. Pasar de la capacidad actual a 1.000 toneladas diarias no es un ajuste incremental — es una transformación de la escala de la operación. Si la planta procesa hoy alrededor de 600 toneladas diarias (extrapolando los 54.681 t trimestrales), la expansión representaría un incremento del 65% en capacidad instalada.
Los riesgos de ejecución en ese tipo de ampliaciones son bien conocidos en el sector. El primero es el timing: la construcción en zonas de altura en los Andes peruanos enfrenta ventanas climáticas estrechas y cadenas de suministro que no toleran improvisaciones. El segundo es el financiamiento: una junior de la magnitud de Silver X necesita que los mercados de capitales cooperen, y los mercados de capitales para mineras de plata medianas han sido irregulares desde 2023. El tercero — el más difícil de modelar — es la disponibilidad de mineral: ampliar planta tiene sentido solo si el plan de minado garantiza alimentación suficiente y a leyes que justifiquen el costo operativo incremental.
Silver X no ha publicado una actualización de recursos minerales que acompañe este reporte trimestral. Eso no es necesariamente una señal negativa — los ciclos de actualización de recursos tienen su propio calendario — pero sí significa que el mercado toma la decisión de expansión con información incompleta sobre la base geológica que la sustenta.
Precio de la plata: el viento a favor que nadie eligió
El trimestre que reporta Silver X coincidió con un mercado de plata que se mantuvo por encima de los 30 dólares por onza en la mayor parte del período, con picos que en algunos momentos superaron los 32 dólares. Para una operación en crecimiento, ese entorno de precios es el mejor acelerador posible: cada onza adicional que saca del sistema vale más que hace dos años.
La demanda industrial sigue siendo el motor estructural. El uso de plata en paneles solares fotovoltaicos creció más del 15% interanual en 2025, según datos del Silver Institute, y las proyecciones para 2026-2028 no muestran desaceleración. La electrificación vehicular añade una capa de demanda adicional en conectores y sistemas de gestión eléctrica. Ese perfil de demanda industrial — no especulativa — es lo que le da a los productores de plata como Silver X un piso de precio más sólido que el que tenían hace una década.
Pero también hay una trampa. El precio elevado atrae capital hacia nuevos proyectos y expansiones, y Perú tiene una cartera identificada de proyectos mineros por encima de los 53.000 millones de dólares que eventualmente agregarán oferta al mercado. La pregunta para Silver X no es solo si puede crecer — es si puede crecer lo suficientemente rápido para capitalizar el ciclo actual antes de que el balance oferta-demanda se ajuste.
Lo que este reporte implica para el pipeline argentífero peruano
Nueva Recuperada no es Quellaveco ni Cerro Verde. No mueve la aguja macroeconómica del Perú en el corto plazo. Pero su desempeño trimestral sí dice algo sobre el segmento de juniors y mid-tiers que opera en zonas históricas con tecnología moderna: el modelo funciona cuando la geología coopera y la operación es disciplinada.
El pipeline argentífero peruano fuera de las grandes operaciones consolidadas incluye proyectos como Corani de Bear Creek Mining, que lleva años esperando condiciones sociales y financieras para avanzar, y expansiones menores en distritos como Caylloma. En ese universo, un crecimiento trimestral del 35% con expansión de planta en curso es una señal que los inversionistas de riesgo en Toronto y Vancouver van a leer con atención.
La pregunta que Silver X debe responder en los próximos dos trimestres no es si puede crecer. Ya demostró que puede. La pregunta es si la base geológica de Nueva Recuperada soporta la escala que la empresa está construyendo — y si el financiamiento llegará antes de que la construcción lo exija. Esas dos respuestas determinarán si este es el inicio de una historia de producción sostenida o el pico de un ciclo breve.