Puntos clave
- Caída semanal: oro retrocede 3.5% en la semana, su peor desempeño desde junio, tocando mínimo de tres meses en COMEX
- Factores de presión: alza del petróleo recargó expectativas inflacionarias y fortaleció dólar; perspectiva de tasas reales elevadas en EE.UU. por más tiempo del esperado incrementó costo de oportunidad
- Mecánica técnica: rebote del viernes fue puramente técnico tras cedencia de stops; flujos rotan hacia instrumentos generadores de rendimiento ante tasas elevadas
- Narrativa de largo plazo: corrección revela cuánta presión puede absorber el metal antes que su narrativa alcista de ciclo actual comience a fracturarse
| Mineral | oro |
| Precio | mínimo de tres meses en COMEX |
| Variación | -3.5% semanal |
| Contexto LATAM | corrección en ciclo alcista del metal precioso |
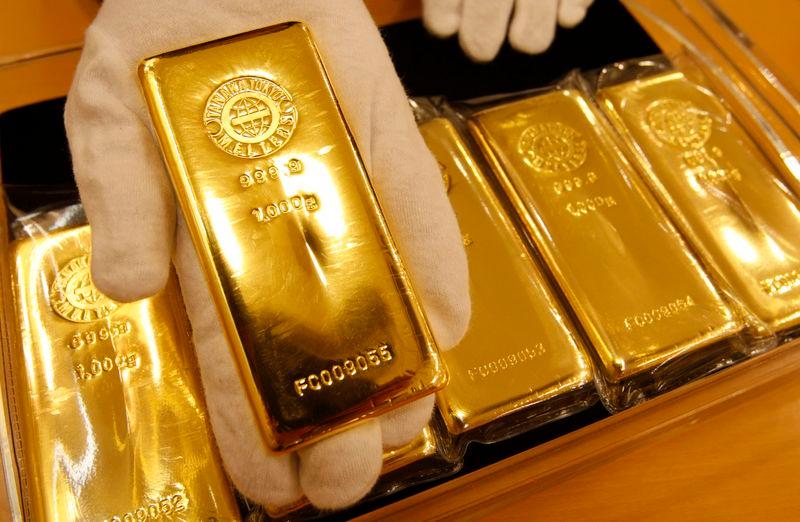
El oro rebotó apenas este viernes para cerrar la semana en terreno negativo: una caída acumulada de 3.5% que lo coloca ante su peor desempeño semanal desde junio. No es un colapso. Es una corrección que revela algo más interesante — cuánta presión puede absorber el metal antes de que su narrativa de largo plazo empiece a fracturarse.
- Qué rompió el rally: petróleo y tasas hacen el trabajo sucio
- El contexto que no cambia: por qué los bulls no huyen
- Lo que el mercado de futuros dice — y lo que esconde
- Productores en modo cálculo: el margen aguanta, pero el nerviosismo llega
- La trampa del petróleo: cuando la cobertura falla
- Lectura de corto plazo: corrección técnica en ciclo alcista intacto
Qué rompió el rally: petróleo y tasas hacen el trabajo sucio
Dos fuerzas convergieron esta semana para golpear al oro con inusual sincronía. El primero fue el alza del petróleo, que recargó las expectativas inflacionarias y, paradójicamente, fortaleció al dólar en lugar de empujar al oro como cobertura. El segundo, más estructural, fue el reposicionamiento del mercado ante la perspectiva de tasas de interés elevadas en Estados Unidos por más tiempo del que los bulls del metal habían descontado.
La lógica es directa: cuando las tasas reales suben o se mantienen altas, el costo de oportunidad de mantener oro — que no paga cupón ni dividendo — se vuelve más caro. Los flujos rotan hacia instrumentos que sí generan rendimiento. El jueves, el metal tocó su mínimo de tres meses en COMEX, señal de que los stops técnicos cedieron antes de que los compradores defensivos entraran al mercado.
El rebote del viernes fue exactamente eso: técnico. No fundamentalmente reparador.
El contexto que no cambia: por qué los bulls no huyen
Una caída de 3.5% en una semana suena grande. En el contexto del ciclo actual del oro, es ruido. El metal acumula ganancias superiores al 25% en lo que va del año, impulsado por una combinación de factores que no desaparecen con un ajuste de tasas en Washington.
El World Gold Council documentó en 2024 que los bancos centrales representaron casi el 24% de la demanda total de oro a nivel global — una cifra sin precedente en décadas. China e India lideraron esas compras, no como estrategia especulativa sino como política de diversificación de reservas frente al dólar. Esa demanda estructural no responde a los ciclos de la Fed con la misma sensibilidad que los ETF o los futuros en COMEX.
Tampoco desapareció la geopolítica. Los conflictos activos en Europa del Este y Medio Oriente mantienen viva la demanda de refugio. Y la incertidumbre electoral en Estados Unidos — con implicaciones directas sobre política fiscal y gasto deficitario — sigue alimentando la narrativa de largo plazo del oro como activo de cobertura soberana.
Lo que el mercado de futuros dice — y lo que esconde
En COMEX, la semana mostró un patrón claro de liquidación de posiciones largas especulativas. Las coberturas institucionales aguantaron mejor. Eso sugiere que el ajuste fue más de posicionamiento de corto plazo que de cambio de tesis.
Los inventarios reportados en el LME no registraron movimientos significativos, lo que descarta una dinámica de oferta súbita. El oro no cayó porque hubiera más metal disponible en el mercado. Cayó porque los traders de futuros recalibraron su apuesta sobre cuándo y cuánto bajará la Fed — y esa recalibración tiene fecha de vencimiento.
Si los datos de inflación de octubre en EUA muestran una desaceleración consistente, el escenario de tasas elevadas “por más tiempo” se debilita. Y con él, la presión sobre el oro. El mercado lo sabe. Por eso el mínimo del jueves no fue más profundo.
Productores en modo cálculo: el margen aguanta, pero el nerviosismo llega
Para los grandes productores de oro en América Latina — Newmont en Perú, Barrick en Argentina y República Dominicana, Agnico Eagle y Fresnillo en México — una semana de corrección de 3.5% no modifica el plan de negocio. A los niveles actuales, el metal sigue operando muy por encima del costo total de sostenimiento (AISC) de la mayoría de las operaciones regionales, que en promedio oscila entre US$1,200 y US$1,500 por onza.
El problema no es la caída en sí. Es lo que ocurre si la corrección se profundiza y converge con otros factores de costos: energía cara, presión hídrica, inflación de insumos en dólares. Ese escenario de tijera — precio bajando, costos subiendo — es lo que los directores de operaciones en Sonora, Zacatecas o Cajamarca tienen en la cabeza esta semana, no el movimiento de un viernes.
En México, Peñasquito (Newmont) y la cartera de Fresnillo PLC concentran la mayor exposición directa al precio del oro entre activos cotizados. Ambas operan con hedging parcial, lo que amortigua la volatilidad de corto plazo. Pero si el entorno macro sostiene la presión sobre el metal durante el cuarto trimestre, la revisión de guidance para 2025 llega antes de lo que el mercado anticipa.
La trampa del petróleo: cuando la cobertura falla
El alza del petróleo esta semana introduce una variable que los manuales de inversión tienden a simplificar. La narrativa tradicional dice: petróleo sube → inflación sube → oro sube como cobertura. Esta semana ocurrió lo contrario.
La explicación más precisa es que el alza del crudo fortaleció al dólar a través del canal de los petrodólares y del diferencial de tasas real entre EUA y sus pares. Un dólar más fuerte presiona al oro directamente, porque el metal cotiza en dólares y se encarece para compradores de otras monedas. La correlación inversa entre el DXY y el oro se expresó con claridad esta semana.
Para los productores latinoamericanos que tienen costos en moneda local pero ingresos en dólares, un dólar fuerte tiene dos caras: comprime el precio del metal en términos locales ajustados, pero también abarata relativamente la nómina y algunos insumos. El balance neto depende del país y de la estructura de costos de cada operación.
Lectura de corto plazo: corrección técnica en ciclo alcista intacto
El ajuste de esta semana no cambia la tesis de fondo. Sí revela que el mercado está atento a cualquier señal de la Fed que refuerce el escenario de tasas altas persistentes. La próxima semana, los datos del PCE en EUA — el indicador de inflación preferido por la Reserva Federal — serán el catalizador más inmediato.
Si el PCE confirma que la inflación se mantiene pegajosa, el oro podría extender la presión hasta el rango de soporte técnico en torno a los US$1,950–US$1,970 por onza. Si sorprende a la baja, el rebote técnico del viernes tiene razones para consolidarse. El mercado llega a esa publicación con el posicionamiento ya aligerado, lo que reduce el riesgo de una liquidación adicional masiva.
Más allá del ruido semanal, la estructura de largo plazo del oro sigue intacta: compras de bancos centrales sostenidas, geopolítica sin resolución a la vista y un ciclo de deuda soberana global que no genera confianza en las monedas fiduciarias. Las correcciones en ese contexto son puntos de entrada para quienes tienen horizonte. Los productores de la región lo saben. La pregunta es cuánto tiempo dura el ajuste antes de que el mercado vuelva a buscar el nivel anterior.
Tres semanas de datos macro serán más reveladoras que esta caída.