Puntos clave
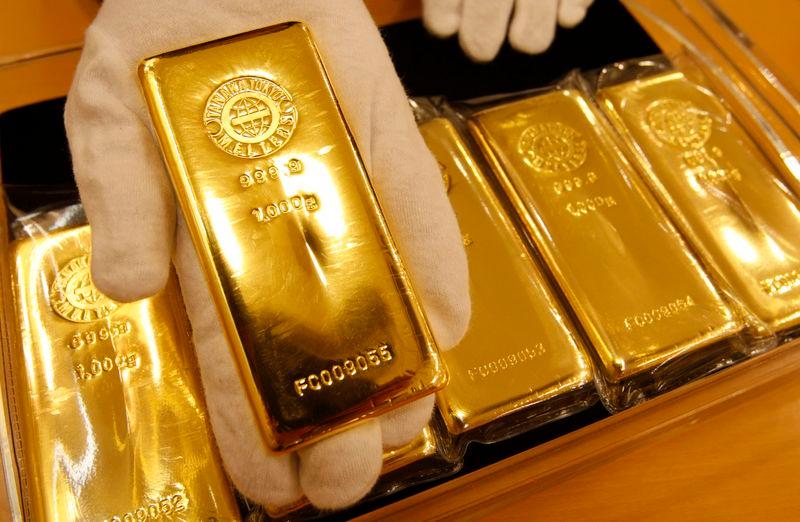
- Caída de precio: Oro cedió 1,1% tocando 4.022 USD/onza por expectativas de tasas restrictivas de la Fed más tiempo del esperado
- Indicador PCE: Deflactor PCE persistente en servicios mantiene al banco central sin margen para flexibilizar sin arriesgar credibilidad
- Correlación inversa: Fortalecimiento del dólar y alza de rendimientos de bonos Tesoro a 10 años ejercen presión directa sobre el oro
- Contexto técnico: Corrección desde máximos históricos superiores a 5.200 USD (2025-2026) refleja respiradero normal, no señal de debilidad estructural
| Mineral | oro |
| Precio | 4.022 USD/onza |
| Variación | -1,1% |
| Contexto LATAM | Impacto global en precios de commodities por política monet… |
El oro cedió 1,1% este jueves y volvió a tocar los 4,022 dólares por onza. La cifra importa menos que lo que la mueve: los mercados ya están descontando que la Reserva Federal podría mantener las tasas restrictivas más tiempo del que el consenso esperaba hace apenas tres semanas. Y cuando la Fed habla, el oro escucha — aunque no siempre obedece.
El índice PCE: el dato que el oro teme más que cualquier otro
El deflactor PCE, el indicador de inflación preferido de la Fed, publicado este jueves, llegó con cifras que complican la narrativa de recortes rápidos. La persistencia inflacionaria en componentes de servicios mantiene al banco central norteamericano en una posición incómoda: no puede flexibilizar sin arriesgar credibilidad, pero tampoco puede apretar mucho más sin dañar el empleo y el crecimiento.
El mercado leyó esto como señal de tasas altas por más tiempo. El dólar se fortaleció. Los rendimientos de los bonos del Tesoro a 10 años subieron. Y el oro, que compite directamente con activos que ahora pagan más, cayó. La correlación inversa entre el metal y el dólar se cumplió con precisión quirúrgica.
Pero hay algo que vale la pena notar. La caída de 1,1% ocurrió desde un nivel de precio históricamente extraordinario. El oro no está corrigiendo desde un punto de debilidad — está respirando después de un rally que lo llevó a superar los 5,200 dólares en los picos de 2025 y 2026. Una corrección técnica desde esas alturas no es una señal de quiebre de tendencia. Es, probablemente, la consolidación antes del siguiente movimiento.
¿Corrección táctica o cambio de tendencia?
La diferencia entre una corrección táctica y un cambio de tendencia está en los fundamentos estructurales. Y esos fundamentos, hoy, siguen siendo favorables al oro.
Los bancos centrales compraron oro a un ritmo récord en 2024 y 2025, representando hasta el 24% de la demanda global en su punto más alto. China, India, Polonia, Turquía — todos acumularon reservas áureas a un ritmo que no se veía en décadas. Esa demanda no desaparece porque el PCE salga 0,2 puntos por encima del consenso. Es una decisión estratégica de diversificación de reservas que trasciende los ciclos de política monetaria norteamericana.
Paralelamente, la incertidumbre geopolítica — tensiones comerciales, conflictos activos en múltiples frentes, elecciones de alto impacto en economías clave — sigue generando la demanda de refugio que alimentó el rally original. Cuando el contexto geopolítico no se resuelve, el oro no deja de ser atractivo por una corrección de sesión.
El mercado de futuros en COMEX ya refleja esta ambivalencia. Las posiciones netas largas bajaron ligeramente esta semana, pero no hubo una liquidación masiva que sugiera un cambio de visión de los grandes fondos. Los especuladores redujeron exposición tácticamente. Los tenedores estructurales no se movieron.
Los productores globales y la aritmética de la caída
Para los productores de oro, una caída de 1,1% desde los 4,022 dólares por onza es, en términos absolutos, una pérdida de alrededor de 45 dólares por onza. Eso no cambia la ecuación de rentabilidad de ninguna operación importante en el mundo — no cuando los costos de producción promedio (AISC) de los grandes operadores globales rondan los 1,200 a 1,500 dólares por onza. El margen sigue siendo extraordinariamente amplio.
Barrick Gold, Newmont, Agnico Eagle y el resto del sector siguen operando con márgenes que hace cinco años habrían parecido imposibles. La corrección de sesión no altera sus planes de expansión, sus decisiones de cobertura ni sus proyecciones para el año fiscal.
Donde sí se siente la volatilidad es en los proyectos de desarrollo. Un junior explorer que busca financiamiento en TSX o en los mercados de capitales canadienses necesita estabilidad en el precio del oro para cerrar rondas de inversión. Un movimiento de 1,1% en una sesión, si se repite con frecuencia, eleva la percepción de riesgo y encarece el costo del capital para esos proyectos. En Latinoamérica, donde hay docenas de proyectos de exploración en etapas tempranas, esa dinámica importa.
Latinoamérica en este ciclo: posición diferenciada según el país
La región produce alrededor del 25% del oro mundial. Perú es el segundo productor regional y uno de los diez mayores del planeta. Chile tiene proyectos en desarrollo que mezclan cobre y oro. Colombia avanza en exploración. Ecuador acumula proyectos con conflictos de licencia social pendientes.
Para los productores peruanos, este movimiento de precio tiene una capa adicional de complejidad. El sol peruano reacciona al dólar, y un dólar más fuerte — que es exactamente lo que se produce cuando el PCE confirma tasas altas — mejora los ingresos en moneda local aunque el precio del metal caiga en dólares. Es un amortiguador natural que los operadores locales conocen bien y que parcialmente neutraliza el impacto de correcciones como la de hoy.
En Chile, la ecuación es diferente. El cobre domina la narrativa económica y el oro es un complemento menor en el portafolio de exportaciones. Pero los fondos de inversión que operan en el sector minero chileno monitorean el oro como indicador del apetito global por metales, y una sesión negativa como esta eleva la cautela general del mercado.
Argentina, con proyectos auríferos en desarrollo en San Juan y Santa Cruz, mira esta corrección con relativa tranquilidad. A los precios actuales — incluso con la caída — sus proyectos siguen siendo económicamente viables con amplio margen. El RIGI, que el gobierno de Milei extendió hasta 2027, necesita precios del oro por encima de los 1,800 dólares para atraer inversión extranjera. Con el metal en 4,000 dólares, incluso corrigiendo, la ventana de oportunidad sigue abierta.
Tasas de la Fed: el escenario que realmente debe preocupar al oro
Una cosa es que la Fed mantenga tasas sin bajarlas. Otra es que las suba. El mercado de futuros de tasas asigna todavía una probabilidad baja — aunque creciente — a un alza adicional antes del cierre de año. Si ese escenario se materializa, el oro enfrentaría una presión más sostenida que la corrección de sesión de hoy.
El oro puede convivir con tasas altas cuando la incertidumbre geopolítica es suficientemente alta. Lo demostró durante 2024 y parte de 2025, cuando el metal subió incluso con el dólar fuerte y los rendimientos elevados. Pero si la Fed sube tasas en un contexto de reducción de tensiones geopolíticas y estabilización macroeconómica, ahí sí la corrección podría ser más profunda y más duradera.
Ese escenario hoy parece improbable. La geopolítica no se resolvió. La incertidumbre comercial global no desapareció. Y los bancos centrales no cancelaron sus programas de acumulación de reservas.
Los 4,000 dólares por onza siguen siendo un piso psicológico poderoso. El mercado lo va a defender. La pregunta real no es si el oro cae más esta semana — es si la Fed logra comunicar una política lo suficientemente creíble para que los tenedores estructurales del metal decidan que ya no necesitan cobertura. Mientras esa narrativa no cuaje, cada corrección es una oportunidad de entrada para quien tiene liquidez y horizonte largo.