
Puntos clave
- Desconexión de datos: Los almacenes de COMEX y LME muestran inventarios cómodos, pero el cobre está inmovilizado en posiciones de arbitraje, no disponible para fabricantes y fundidoras
- Señal de estrés global: Las primas en Shanghái suben mientras riesgos de suministro en África se intensifican, evidenciando tensión real del mercado
- Ilusión óptica: Flujos físicos hacia Norteamérica pre-aranceles crearon abundancia localizada que oculta la verdadera escasez global de cobre
- Brecha creciente: La diferencia entre datos de inventario y condiciones del mercado físico se amplía semana a semana, alertando a traders especializados
| Mineral | cobre |
| Precio | no especificado |
| Variación | no especificado |
| Contexto LATAM | Tensión en suministro de cobre africano, primas altas en Sh… |
Los inventarios de cobre en territorio estadounidense llevan semanas enviando una señal equivocada. Los números en COMEX lucen holgados, los almacenes de la LME registran entradas puntuales, y a primera vista el mercado parece cómodo. Pero debajo de esa superficie tranquila hay una grieta que los traders físicos llevan meses señalando: las primas en Shanghái suben, el cobre africano enfrenta riesgos de suministro reales, y la diferencia entre lo que dicen los inventarios y lo que ocurre en el mercado físico se amplía cada semana.
El problema de leer el cobre desde Nueva York
COMEX no miente, pero tampoco cuenta toda la historia. Los almacenes registrados en el sistema estadounidense acumularon volúmenes visibles en los primeros meses del año, en parte porque el diferencial entre COMEX y LME incentivó flujos físicos hacia Norteamérica antes de que entraran en vigor nuevos aranceles. Eso creó una ilusión óptica: abundancia localizada que se confunde con abundancia global.
El problema es que ese cobre no está disponible para el mercado. Está inmovilizado en posiciones de arbitraje, en manos de traders que lo importaron para capturar el diferencial, no para venderlo a fundidoras o fabricantes de cables. Cuando se filtra ese ruido, la foto real del suministro global cambia de color. Y lo que aparece no es confort — es tensión.
La LME, que históricamente ha funcionado como el barómetro más confiable de la condición del mercado físico de cobre, refleja inventarios en niveles que no dan margen de maniobra para un evento de demanda repentino. Las cancelaciones de warrants — señal de que el metal está siendo retirado de los almacenes para uso real — no han desaparecido del radar. El mercado está más ajustado de lo que los titulares sugieren.
Las primas en China dicen lo que los inventarios no dicen
El indicador más honesto del equilibrio físico del cobre no está en Nueva York ni en Londres. Está en las primas que pagan los compradores en Shanghái por encima del precio de referencia de la LME. Y esas primas han subido.
Cuando China paga una prima elevada por el cobre físico, está revelando algo simple: necesita el metal y no encuentra suficiente donde lo busca primero. El mercado interno chino, que representa más del 50% de la demanda global de cobre refinado, opera con su propio sistema de inventarios vía el Shanghai Futures Exchange. Cuando esos stocks bajan y las primas suben, la señal es inequívoca — hay escasez relativa en el mercado más importante del mundo para este metal.
El dato adicional que complica el panorama es la combinación de factores que restringen la oferta hacia China en este momento. Los flujos desde América Latina — Chile y Perú en primer lugar — siguen siendo el pilar del suministro global, pero los tiempos de tránsito, los costos logísticos y la competencia por el metal refinado de fundidoras europeas y japonesas crean cuellos de botella que los números de inventario no capturan bien. La prima que paga Shanghái es, en efecto, el precio de esa ineficiencia.
África como variable de riesgo: lo que Sudáfrica y el Congo representan
El Cinturón de Cobre Africano — la franja que atraviesa el sur de la República Democrática del Congo y el norte de Zambia — produce aproximadamente el 12% del cobre mundial. No es una cifra menor. Y en este momento, ese suministro enfrenta presiones que van desde la inestabilidad política en el este del Congo hasta los problemas operativos que varias compañías han reportado en sus activos zambianos.
Glencore opera Katanga y mantiene presencia significativa en la región. Ivanhoe Mines desarrolla Kamoa-Kakula, que ya es la tercera mina de cobre más grande del mundo por producción. Pero incluso con esa capacidad, los riesgos no son menores. Las interrupciones en el suministro eléctrico, los desafíos de infraestructura ferroviaria y la volatilidad política en el este del Congo han generado incertidumbre sobre los volúmenes de exportación para el segundo semestre del año.
Zambia, por su parte, trabaja en la rehabilitación de minas históricas bajo un esquema que atrae capital extranjero, pero los plazos de ese capital se miden en años, no en trimestres. El cobre que África debería aportar al mercado global en el corto plazo tiene más puntos de riesgo de los que los modelos de oferta-demanda tradicionales suelen incorporar. Y eso agrava el desajuste que ya existe entre inventarios registrados y mercado físico real.
La demanda que no para: electrificación sin pausa
El contexto de demanda no ayuda a relajar la tensión. La electrificación global — vehículos eléctricos, redes de transmisión, energía solar y eólica — sigue acumulando pedidos de cobre a un ritmo que supera con creces lo que el sector minero puede responder en el corto plazo. La Agencia Internacional de Energía estima que para 2040 la demanda de cobre podría triplicarse respecto a los niveles actuales. Pero incluso sin ir tan lejos, la presión de los próximos 24 meses es suficiente para justificar preocupación.
Los fabricantes de transformadores en Europa y Asia reportan tiempos de espera extendidos. Las constructoras de parques solares en India y el sureste asiático compiten por el mismo cobre que las automotrices necesitan para sus líneas de ensamblaje de vehículos eléctricos. La demanda, en otras palabras, está fragmentada geográficamente pero es simultánea — y eso agota el metal disponible antes de que llegue al eslabón siguiente de la cadena.
Chile y Perú en el centro de la ecuación
Cuando el mercado físico se aprieta, los ojos vuelven inevitablemente a América del Sur. Chile produce el 27% del cobre mundial. Perú, el 10%. Juntos, representan más de un tercio del suministro global — y los dos enfrentan sus propios desafíos estructurales.
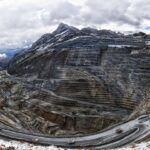
En Chile, la ley del mineral sigue cayendo en las minas maduras de Codelco, que ha anunciado planes de inversión para revertir la tendencia pero cuyos resultados operativos de corto plazo no muestran aún la recuperación esperada. Las minas privadas — BHP con Escondida, Freeport-McMoRan con participación en activos relevantes, Anglo American — mantienen niveles de producción, pero sin un incremento significativo de capacidad nueva en el horizonte inmediato.
Perú carga con el problema crónico de los conflictos sociales. Las Bambas sigue operando bajo tensión, Las Cruces de Anglo American enfrenta su propio contexto complejo, y la incertidumbre regulatoria no desaparece. La producción peruana creció en 2024, pero ese crecimiento tiene techo si no se resuelve el clima de inversión.
Esa combinación — Chile produciendo pero sin capacidad nueva relevante, Perú creciendo con riesgos sociales — significa que el mercado no puede esperar una corrección de oferta que provenga de Latinoamérica en los próximos doce meses. Los proyectos que cambiarán la ecuación están en etapas de factibilidad o construcción temprana.
Lo que el precio no ha dicho todavía
El cobre cotiza por encima de los 9,500 dólares por tonelada métrica en la LME. No es un precio que refleje pánico, pero tampoco uno que refleje abundancia. Está en esa zona intermedia donde el mercado sabe que hay tensión pero no ha encontrado el catalizador que lo empuje hacia el siguiente nivel.
Ese catalizador puede venir de varios frentes: una señal de estímulo fiscal en China más fuerte de lo anticipado, un incidente de suministro en el Congo o en una mina grande de Chile, o simplemente la acumulación de meses de déficit físico que los inventarios registrados ya no puedan enmascarar. Cuando ese momento llegue, la reacción del precio será más pronunciada precisamente porque la narrativa de “inventarios cómodos” habrá funcionado como anestesia.
Los traders físicos ya están posicionados para ese escenario. La pregunta es cuánto tiempo más el mercado de papel puede ignorar lo que el mercado físico viene señalando desde Shanghái.