Puntos clave
- Proyección crítica: Deutsche Bank anticipa que la escasez estructural de plata terminará en 2027, marcando el fin de una deficiencia de 4 años consecutivos
- Déficit 2024: 265 millones de onzas proyectadas, equivalente a casi el doble de la producción anual de México (6,300 toneladas)
- Demanda industrial: Paneles solares, electrónica y vehículos eléctricos sostienen la demanda que supera la oferta minera y reciclaje desde 2021
- Cambio de narrativa: La reversión a superávit en 2027 podría debilitar el argumento alcista que impulsa el precio por encima de $35/onza en 2025
| Mineral | plata |
| Precio | 35 USD/onza (2025) |
| Variación | máximos en varios años |
| Producción México | 6,300 toneladas anuales (mayor productor mundial) |
| Contexto LATAM | Dependencia de deficiencia estructural para narrativa alcis… |
El déficit de plata que sostiene buena parte del argumento alcista para el metal podría revertirse antes de lo que el mercado anticipa. Según un análisis de Deutsche Bank, la escasez estructural que ha caracterizado al mercado de plata durante cuatro años consecutivos tiene una fecha de vencimiento: 2027. Si la proyección se cumple, el metal blanco enfrentará un cambio de narrativa profundo en el momento en que más necesita mantener el impulso.
Cuatro años de déficit, un equilibrio frágil
Desde 2021, el mercado de plata opera en déficit. La demanda industrial —impulsada por paneles solares fotovoltaicos, electrónica de consumo y vehículos eléctricos— superó sistemáticamente la oferta minera y el reciclaje. El Silver Institute documentó ese desequilibrio en cada edición de su reporte anual: la brecha entre lo que el mundo produce y lo que consume no ha dejado de ensancharse.
En 2024, el déficit se proyectaba en torno a 265 millones de onzas. Una cifra que, en términos relativos, equivale a casi el doble de la producción anual de México —el mayor productor mundial, con aproximadamente 6,300 toneladas al año. Ese contexto de escasez fue el combustible detrás del rally que llevó a la plata por encima de los 35 dólares por onza en 2025, los niveles más altos en varios años.
El argumento de Deutsche Bank no niega ese déficit. Lo que cuestiona es su durabilidad. El banco proyecta que entre 2025 y 2026 la oferta minera comenzará a recuperarse a un ritmo suficiente para absorber el crecimiento de la demanda, y que para 2027 la balanza podría inclinarse hacia un superávit moderado. No es una crisis de sobreoferta. Es una normalización que, en los mercados de commodities, suele traducirse en presión de precios sostenida.
El lado de la oferta: la inversión que madura
Durante los años del ciclo alcista de precios —2020 a 2023—, varios proyectos mineros que habían estado en pausa o en desarrollo recibieron capital. Las decisiones de inversión no producen plata de inmediato: los plazos entre la aprobación de un proyecto y la primera onza extraída van de tres a siete años, dependiendo de la jurisdicción y la complejidad geológica.
Ese pipeline está madurando. Las ampliaciones de operaciones existentes en México, Perú y Chile, más el retorno de algunas minas que estuvieron cerradas durante la pandemia o por conflictos sociales, están añadiendo toneladas al mercado de forma gradual. Simultáneamente, el reciclaje de plata —especialmente desde residuos electrónicos— ha repuntado conforme los precios hacen económicamente viable la recuperación secundaria.
Deutsche Bank proyecta que este conjunto de factores en el lado de la oferta coincidirá, hacia 2027, con una curva de demanda industrial que, aunque sigue creciendo, lo hace a un ritmo más predecible. La industria fotovoltaica, principal consumidora de plata en la transición energética, ha avanzado en la reducción de contenido de plata por panel —thrifting— como respuesta directa al encarecimiento del metal. Cada generación de paneles solares utiliza menos plata que la anterior. Es eficiencia tecnológica que actúa como freno natural a la demanda.
El problema con el argumento alcista de la plata
La plata tiene un relato de inversión bifurcado: es metal precioso y metal industrial al mismo tiempo. Esa dualidad le da fortaleza cuando los mercados están en modo de apetito de riesgo y los fundamentos industriales son sólidos. Pero también la hace más vulnerable que el oro cuando uno de esos dos pilares se debilita.
Si el déficit desaparece en 2027, la plata pierde su diferenciador más potente frente al oro en el segmento de inversión. El oro no depende de la demanda industrial: su narrativa se sostiene en los bancos centrales, la geopolítica y la desconfianza institucional en las monedas fiduciarias. Esos factores no tienen fecha de caducidad clara.
El ratio oro-plata —actualmente en niveles que históricamente favorecen a la plata relativa al oro— podría normalizar en perjuicio del metal blanco si el superávit proyectado materializa. Un ratio ampliado significa que la plata está depreciada frente al oro, sí, pero también puede significar que el mercado está anticipando exactamente lo que Deutsche Bank describe: el fin de la escasez.
Para los inversionistas que compraron el argumento de “déficit estructural permanente”, la proyección del banco alemán es una señal de alerta. No necesariamente para salir del metal, pero sí para recalibrar el horizonte y las expectativas de rendimiento frente al oro.
Qué significa para los productores en Latinoamérica
México, Perú y Chile concentran más de la mitad de la producción mundial de plata. Las tres jurisdicciones tienen operaciones en distintos estadios del ciclo: desde minas maduras con costos de producción bien establecidos hasta proyectos que entraron en producción comercial recientemente y que aún no alcanzan su curva de madurez.
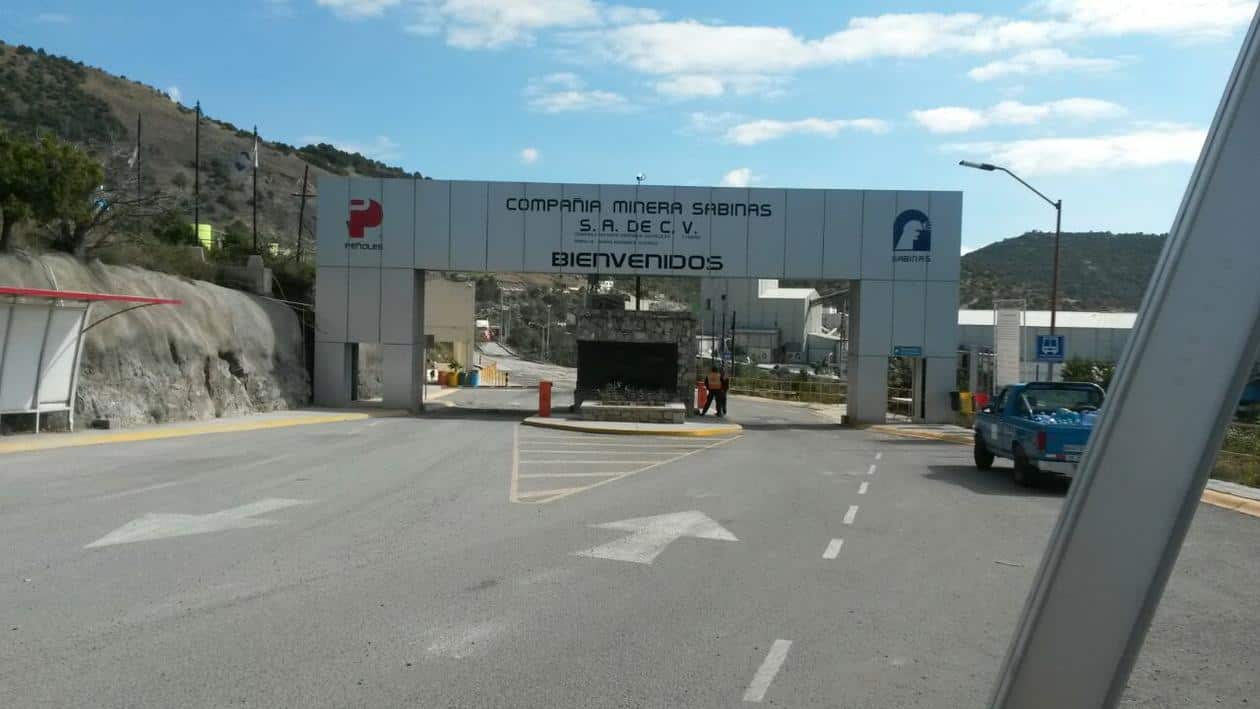
Para los productores mexicanos —Peñoles, Fresnillo plc, Grupo México con sus subproductos en Buenavista— el escenario de un superávit en 2027 plantea una pregunta operativa concreta: ¿a qué precio de plata están diseñados sus planes de negocio para ese año? Si los modelos internos asumen precios superiores a 30 dólares por onza y el mercado corrige por debajo de ese umbral por exceso de oferta, los márgenes operativos se comprimirán en el segmento de silver primario.
En Perú, donde la plata es frecuentemente subproducto del cobre y el zinc, el impacto es más amortiguado: una caída en el precio de la plata duele, pero no determina la viabilidad del proyecto. Ese no es el caso para las minas de plata primaria en Zacatecas o en las operaciones de menor escala en Durango y Chihuahua, donde el precio del metal es el eje de toda la ecuación económica.
Chile tiene exposición indirecta: la plata es subproducto de varias operaciones cupríferas, pero no es un driver de primer orden para la industria. Su preocupación de mediano plazo es el cobre, no la plata. La proyección de Deutsche Bank le afecta menos.
Lo que el mercado todavía no está descontando
Los futuros de plata en COMEX no reflejan plenamente el escenario de superávit para 2027. La curva de futuros muestra un backwardation moderado —los contratos a corto plazo cotizan sobre los de largo plazo— lo que es consistente con un mercado que todavía percibe escasez presente, pero que no está dispuesto a apostar por precios significativamente más altos a 24 o 36 meses.
Esa estructura de mercado es coherente con la proyección de Deutsche Bank: los traders ya intuyen que el déficit no es eterno. Lo que la nota del banco aporta es un calendario específico —2027— y una metodología basada en el análisis de pipeline de oferta y tendencias de thrifting en la demanda industrial. Eso transforma una intuición en una tesis de inversión accionable.
La plata seguirá beneficiándose de un entorno de metales preciosos favorable mientras los bancos centrales compren oro y la incertidumbre geopolítica no ceda. Pero su prima de escasez —el argumento que la separó del oro en los últimos dos años— tiene, según Deutsche Bank, una vida útil de aproximadamente 24 meses. Los productores que no lo estén modelando hoy, lo estarán explicando en sus reportes de 2027.