

Puntos clave
- Récord histórico: Exportaciones anualizadas de US$ 109,413 millones al Q2 2026
- Motor minero: Crecimiento de US$ 26,321 millones impulsado por alza simultánea de precios (cobre US$ 9,800/TM) y volúmenes de oro y cobre
- Posición LATAM: Perú consolida segundo lugar mundial en producción de cobre con 2.7 millones de toneladas anuales
- Capacidad real: Quellaveco operando a plena capacidad desde 2024 confirma expansión de infraestructura exportadora
| Mineral | Oro y cobre |
| Variación exportación | +US$ 26,321 millones (Q2 2026) |
| Destino principal | Demanda china de infraestructura y transición energética gl… |
Las exportaciones anualizadas del Perú llegaron a US$109,413 millones al cierre del segundo trimestre de 2026, según datos del Banco Central de Reserva del Perú (BCRP). Un incremento de US$26,321 millones respecto al período anterior. La cifra no es solo un récord estadístico: es la confirmación de que el motor exportador peruano corre con combustible minero, y que ese motor está acelerando justo cuando los precios internacionales del oro y el cobre alcanzan niveles que no se habían visto en años.
- Una expansión de US$26,000 millones que tiene dos apellidos: oro y cobre
- ¿Qué representan US$109,413 millones en el contexto de la economía peruana?
- El riesgo que la cifra no muestra: la cartera de proyectos atascada
- El corredor minero del sur y la logística como cuello de botella
- Demanda china: el factor que lo sostiene todo
- El momento de convertir el récord en política industrial
Una expansión de US$26,000 millones que tiene dos apellidos: oro y cobre
El BCRP atribuye el crecimiento a dos fuerzas convergentes: el alza en los precios de productos tradicionales y el aumento efectivo en los volúmenes exportados de oro y cobre. Esa doble tracción —precio y volumen— es infrecuente. Cuando los precios suben, los productores suelen beneficiarse sin necesidad de exportar más. Que ambas variables empujen en la misma dirección habla de una expansión de capacidad real, no solo de un efecto estadístico de cotización.
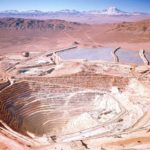
El cobre cotiza en el LME por encima de US$9,800 por tonelada métrica en los promedios del primer semestre de 2026, sostenido por la demanda china de infraestructura y por la transición energética global que no da señales de desaceleración. Perú produce alrededor de 2.7 millones de toneladas anuales de cobre, lo que lo mantiene como segundo productor mundial. Con Quellaveco de Anglo American operando a plena capacidad desde 2024 y Cerro Verde de Freeport-McMoRan sosteniendo su producción en Arequipa, los volúmenes exportados tienen una base sólida que los datos del BCRP simplemente ratifican.
El oro, por su parte, superó los US$2,600 por onza troy en el primer semestre de 2026, impulsado por la demanda de bancos centrales y por la incertidumbre geopolítica que sigue redirigiendo capital hacia activos refugio. Perú es el quinto productor mundial del metal amarillo, con operaciones distribuidas entre Cajamarca, La Libertad y Puno. Cada dólar de incremento en el precio del oro se traduce directamente en divisas adicionales que el BCRP contabiliza puntualmente.
¿Qué representan US$109,413 millones en el contexto de la economía peruana?
La minería genera aproximadamente el 60% de las exportaciones totales de Perú. Aplicar ese porcentaje a los US$109,413 millones anualizados implica que el sector minero está aportando alrededor de US$65,000 millones al flujo de divisas del país. Una cifra equivalente a casi el doble del PIB de Bolivia. Para un país donde la minería representa cerca del 10% del PIB, el impacto fiscal, cambiario y en la balanza de pagos es determinante.
El canon minero —el mecanismo por el que los gobiernos regionales reciben una parte del impuesto a la renta de las operaciones extractivas— seguirá siendo un tema político central en los próximos trimestres. Cuando las exportaciones crecen a este ritmo y los precios acompañan, la recaudación asociada al sector también se expande. Regiones como Arequipa, Moquegua, Tacna y Ancash, que concentran gran parte de la producción cuprífera y aurífera, recibirán transferencias por canon significativamente mayores. Eso genera presión política sobre los gobiernos regionales para ejecutar ese gasto con eficiencia — un historial que, en Perú, sigue siendo irregular.
La balanza de pagos se beneficia de forma directa. Un superávit comercial robusto reduce la presión sobre el sol peruano y le da al BCRP mayor margen de maniobra frente a choques externos. Con la Reserva Federal estadounidense aún manejando tasas restrictivas, el diferencial entre las condiciones financieras globales y la estabilidad cambiaria de Perú importa para los costos de financiamiento de las empresas mineras que operan en el país.
El riesgo que la cifra no muestra: la cartera de proyectos atascada
Los US$109,413 millones son una fotografía de lo que ya existe. No dicen nada sobre lo que podría existir si Perú lograra destrabar su cartera de proyectos mineros, estimada en alrededor de US$53,000 millones. Tía María de Southern Copper lleva más de una década detenida por conflictos sociales y resistencia comunitaria en el valle del Tambo. Conga, en Cajamarca, permanece en el limbo regulatorio y político desde 2012. El proyecto Michiquillay, también en Cajamarca, tiene potencial de convertirse en una operación cuprífera de primer nivel, pero enfrenta el mismo entorno de desconfianza que paraliza a sus predecesores.
La inestabilidad política peruana —seis presidentes en seis años— no ha desaparecido. El entorno institucional sigue siendo una variable de riesgo que los inversionistas institucionales pesan con cuidado antes de comprometer capital en proyectos greenfield. Los resultados exportadores de 2026 se construyen sobre inversiones que se tomaron hace una década o más: Quellaveco tardó veinte años desde su descubrimiento hasta su operación plena. Si la cartera bloqueada no se mueve en los próximos años, los récords de exportación actuales podrían ser un techo, no un escalón.
El corredor minero del sur y la logística como cuello de botella
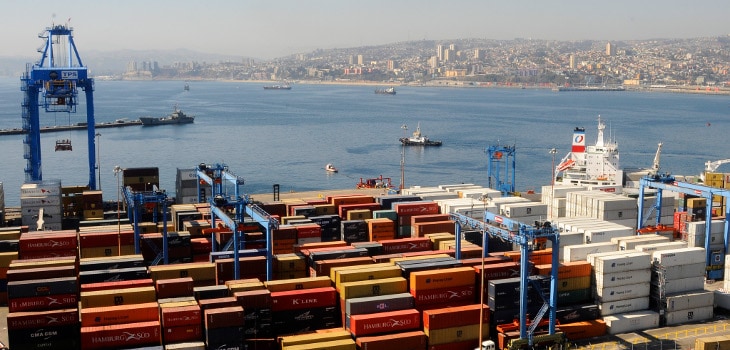
Las exportaciones no existen sin infraestructura que las sostenga. El corredor minero del sur —que conecta Las Bambas, Constancia y otras operaciones de Apurímac y Cusco con los puertos del Pacífico— sigue siendo una arteria conflictiva. Las Bambas de MMG ha enfrentado bloqueos recurrentes que en algunos trimestres afectaron significativamente sus volúmenes de entrega. Que las exportaciones hayan alcanzado un máximo histórico a pesar de esas fricciones logísticas indica que las operaciones más grandes del país lograron compensar esas interrupciones con volúmenes adicionales desde otros yacimientos.
El puerto de Matarani, en Arequipa, y el de Ilo, en Moquegua, manejan una fracción importante del cobre exportado desde el sur. La capacidad portuaria y la eficiencia del transporte terrestre son limitantes reales para seguir escalando. Sin inversión en infraestructura de salida, el potencial productivo de los proyectos en desarrollo no podrá traducirse en divisas con la misma fluidez que hoy.
Demanda china: el factor que lo sostiene todo
China absorbe alrededor del 30% de las exportaciones mineras de Perú, con el cobre como commodity central de esa relación. La economía china muestra señales mixtas en 2026: el sector inmobiliario sigue en proceso de ajuste, pero la inversión en infraestructura eléctrica y en manufactura de vehículos eléctricos compensa parte de esa contracción en la demanda de metales base. Para Perú, la concentración de su base exportadora en un solo destino es una vulnerabilidad estructural que los datos de récord tienden a ocultar.
Si la demanda china cede en el segundo semestre — por política fiscal contractiva, por una caída adicional del sector construcción, o por tensiones comerciales renovadas — el impacto sobre los ingresos por exportaciones peruanas sería inmediato y significativo. El BCRP lo sabe. La política de acumulación de reservas internacionales del banco central refleja, en parte, esa conciencia sobre la fragilidad del modelo de concentración en pocos commodities y pocos destinos.
El momento de convertir el récord en política industrial
Perú exporta cobre concentrado, oro en barras y plata refinada. Exporta materias primas, no valor agregado. La discusión sobre la industrialización del sector minero lleva décadas en el país sin avanzar de forma sustancial. Con una coyuntura de precios y volúmenes excepcionalmente favorable, el gobierno tiene una ventana para replantear los términos del debate: más allá del canon y las regalías, ¿qué queda en el país en términos de capacidad tecnológica, formación de capital humano e integración de cadenas productivas locales?
Un récord de exportaciones de US$109,413 millones es un dato para celebrar con cautela. Muestra la solidez de lo construido, pero también la magnitud de lo que se deja ir sin transformar. La pregunta que los próximos trimestres tendrán que responder no es si Perú puede exportar más — claramente puede — sino si puede exportar mejor.