Puntos clave
- Potencial exportador: Argentina apunta a USD 40,000 millones en exportaciones de uranio, aprovechando 33,650 toneladas identificadas y 20 proyectos activos
- Contexto global: Precio spot del uranio superó USD 100/lb en 2024 por primera vez en 16 años; demanda estructural impulsada por objetivos climáticos COP28
- Ventaja competitiva: Argentina posee infraestructura nuclear que mayoría de países con ambiciones en el sector no tienen
- Obstáculo político superado: 30 años de inactividad fueron por decisiones políticas, no técnicas ni geológicas; gobierno actual apuesta por reactivación sectorial
| Mineral | uranio |
| Inversión | No especificada en preview |
| Región | Argentina |
| Empleos | No especificado |
Treinta años de silencio son suficientes. Argentina tiene 33,650 toneladas de uranio identificadas, una cartera de casi 20 proyectos activos y una infraestructura nuclear que la mayoría de los países con ambiciones en el sector simplemente no posee. El obstáculo nunca fue técnico ni geológico: fue político. Ahora, con el gobierno de Milei apostando abiertamente por la reactivación del sector y un mercado global que mira el uranio con urgencia renovada, el país está moviendo piezas concretas para convertir ese potencial dormido en exportaciones reales, con una meta que ya circula en los despachos oficiales: US$40,000 millones en potencial exportador.
- El contexto que cambia todo: el uranio volvió al centro del tablero energético global
- El inventario real: 33,650 toneladas y casi 20 proyectos en espera
- Sierra Pintada: el activo más listo y el más frenado
- El modelo de negocio: cadena local, contratos de largo plazo y el diferencial INVAP
- El RIGI y la inversión internacional: la arquitectura que falta
- El pipeline que se construye desde abajo
El contexto que cambia todo: el uranio volvió al centro del tablero energético global
El precio spot del uranio rompió los US$100 por libra a principios de 2024 por primera vez en 16 años y, aunque corrigió levemente, se mantiene por encima de los US$80 — más del doble del promedio histórico de la última década. El impulso no es especulativo. Es estructural. La Agencia Internacional de Energía Atómica (IAEA) estima que para 2050 la capacidad nuclear instalada en el mundo deberá duplicarse si se quieren cumplir los objetivos climáticos acordados en COP28. Eso implica una demanda sostenida de combustible que los productores actuales — Kazajistán, Canadá, Namibia, Uzbekistán — difícilmente podrán satisfacer solos.
Argentina lo sabe. Y tiene algo que pocos países pueden ofrecer: no solo mineral en el subsuelo, sino una cadena nuclear completa. La Comisión Nacional de Energía Atómica (CNEA) opera desde hace décadas con capacidades de enriquecimiento, fabricación de combustible y diseño de reactores propios. El reactor CANDU, la tecnología INVAP exportada a Egipto, Australia y Arabia Saudita, y el dominio del ciclo del combustible son activos estratégicos que ningún país vecino posee. El problema es que la mina se apagó. Sierra Pintada, en Mendoza, cerró en 1997. Don Otto, en Salta, siguió un año después. Desde entonces, Argentina importa concentrado de uranio para abastecer sus propias plantas nucleares.
El inventario real: 33,650 toneladas y casi 20 proyectos en espera
El recurso está documentado. La CNEA mantiene un inventario actualizado de depósitos en al menos siete provincias, con Mendoza, Salta, Chubut y Río Negro como los más avanzados en caracterización geológica. Las 33,650 toneladas identificadas corresponden a recursos en distintas categorías de confianza — algunas medidas, otras inferidas — y el potencial geológico total del país podría ser significativamente mayor si se escala la exploración sistemática.
La cartera activa incluye proyectos en etapas que van desde exploración temprana hasta estudios de prefactibilidad. Ninguno está hoy en construcción. Esa es la brecha que el gobierno busca cerrar: pasar de tener recursos catalogados a tener proyectos con decisión de inversión firme, timelines de construcción y financiamiento asegurado. La estrategia contempla elevar los recursos destinados a exploración estatal — principalmente a través de la CNEA — y simultáneamente abrir la puerta a inversión privada internacional bajo un esquema regulatorio que el sector todavía espera ver en detalle.
El paralelo con el litio es inevitable, aunque imperfecto. El litio argentino tardó más de una década en pasar de recurso identificado a producción relevante. El uranio tiene una complejidad adicional: regulación nuclear internacional, sensibilidad geopolítica y la necesidad de acuerdos de cooperación con contrapartes que compran bajo contratos de largo plazo, no en mercados spot.
Sierra Pintada: el activo más listo y el más frenado
Si hay un proyecto que resume la paradoja argentina en uranio, es Sierra Pintada. El depósito en el departamento de San Rafael, Mendoza, tiene recursos estimados en más de 16,000 toneladas de U₃O₈ y fue operado por la CNEA entre 1979 y 1997. La infraestructura existe. La geología está mapeada. El potencial de reactivación es real.
El problema es la Ley de Glaciares y, sobre todo, la política provincial. Mendoza aprobó en 2019 su propia ley de protección del agua que, en la práctica, paraliza cualquier proyecto minero que pueda afectar fuentes hídricas — una categoría que una mina de uranio activa difícilmente evitaría. La tensión entre el gobierno nacional, favorable a la minería, y la legislatura mendocina no se resolvió con el cambio de gestión. Sierra Pintada sigue frenada políticamente, no técnicamente.
Eso desplaza el peso estratégico hacia Salta y Chubut, donde la receptividad provincial es mayor y los proyectos tienen menos obstáculos regulatorios inmediatos. Don Otto, aunque de menor escala, podría reactivarse con inversión relativamente acotada. Los proyectos en la Patagonia ofrecen otro vector, aunque con costos logísticos más altos.
El modelo de negocio: cadena local, contratos de largo plazo y el diferencial INVAP
La cifra de US$40,000 millones en potencial exportador no es arbitraria, aunque sí requiere contexto. No es lo que Argentina exportaría mañana, ni en cinco años. Es una estimación del valor acumulado que el país podría capturar si desarrollara toda la cadena — extracción, conversión, enriquecimiento y fabricación de combustible — y exportara no solo yellowcake sino elementos combustibles terminados. Ahí está el verdadero diferencial.
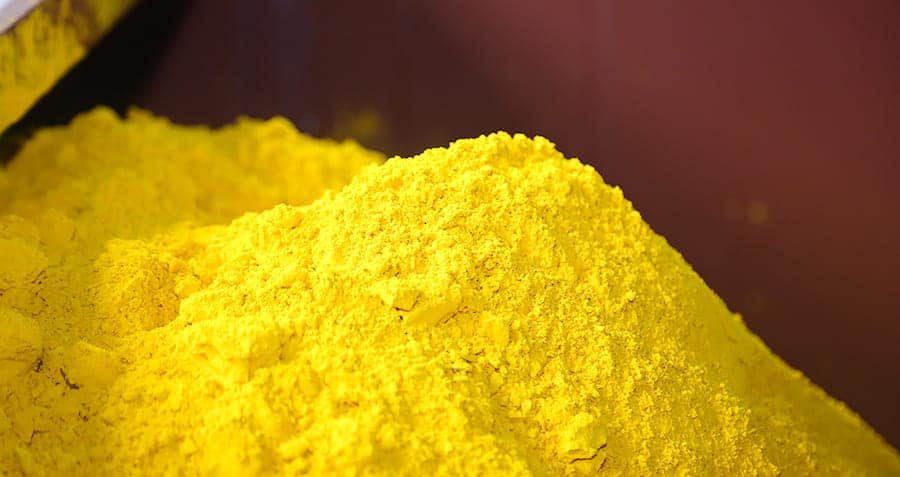
El yellowcake (U₃O₈) se cotiza hoy alrededor de US$80 por libra. Un elemento combustible terminado para un reactor de agua a presión puede valer entre seis y diez veces más por unidad de uranio equivalente. Argentina tiene capacidad instalada para avanzar en esa cadena gracias a INVAP y a las plantas de la CNEA en Córdoba. Ningún otro país latinoamericano puede decir lo mismo. Brasil tiene ambiciones similares, pero su programa de enriquecimiento aún no alcanza escala comercial.
Los compradores naturales para Argentina serían los países que están expandiendo flota nuclear sin querer depender exclusivamente de Rusia (Rosatom) o de China (CNNC). Hay un mercado evidente en Europa del Este, en el sudeste asiático y en Oriente Medio. Los contratos de largo plazo — de 10 a 20 años — son el formato estándar en el negocio nuclear, y Argentina tendría que asegurarlos antes de aprobar la inversión en mina. Ese es el orden correcto: contrato primero, construcción después.
El RIGI y la inversión internacional: la arquitectura que falta
El Régimen de Incentivo a las Grandes Inversiones (RIGI), vigente hasta 2027, fue diseñado pensando en litio, cobre y petróleo, pero su estructura — estabilidad fiscal por 30 años, libre disponibilidad de divisas, importación sin aranceles — aplica también para proyectos mineros nucleares. Eso es un activo regulatorio concreto para atraer capital internacional en un sector que exige certeza de largo plazo.
Lo que falta es una regulación específica para la participación privada en minería de uranio. La CNEA tiene el monopolio histórico del sector, y el marco jurídico para que una empresa privada — nacional o extranjera — invierta en exploración y extracción de uranio argentino no está completamente articulado. El gobierno deberá clarificar si permitirá joint ventures con privados, bajo qué esquema de regalías y cómo se articula la soberanía nuclear con la apertura comercial. Sin esa arquitectura, los US$40,000 millones siguen siendo una cifra en un PowerPoint.
El pipeline que se construye desde abajo
Reactivar la producción de uranio en Argentina no es un proyecto de tres años. Es un programa de 10 a 15 años que exige decisiones secuenciales: más exploración para escalar el recurso, marco regulatorio para inversión privada, acuerdos de cooperación nuclear con países compradores, decisión de inversión en al menos dos proyectos ancla y expansión de la cadena de valor. Cada etapa tiene su propio conjunto de riesgos — políticos, técnicos, de mercado — y el gobierno actual tiene ventana para avanzar en las primeras, no en todas.
Lo que sí puede hacer en el corto plazo: elevar el presupuesto de exploración de la CNEA, publicar el marco regulatorio para participación privada y firmar acuerdos de cooperación nuclear con países que ya compraron reactores INVAP. Esas tres palancas no requieren que ninguna mina esté operativa. Pero sí dan credibilidad al programa y empiezan a construir el pipeline que en una década puede producir los primeros barriles de yellowcake argentino con destino a exportación.
Argentina tiene el mineral, tiene la tecnología nuclear y tiene, por primera vez en años, un gobierno dispuesto a moverlo. Lo que no tiene todavía es la arquitectura jurídica y contractual para convertir eso en producción. Esa brecha es la que determina si los US$40,000 millones son una promesa seria o simplemente el número más grande que quedó bien en el título del informe.