
Puntos clave
- Inversión potencial: US$ 20.700 millones en proyectos mineros binacionales Chile-Argentina
- Producción adicional: 540.000 toneladas de cobre anuales, equivalente a un tercio de la producción de Codelco
- Marco legal: Tratado de 1997-2000 reactivado para permitir operación unificada en yacimientos que cruzan la frontera andina
- Proyecto emblemático: Pascua-Lama busca resolver obstáculos ambientales tras dos décadas de implementación limitada
| Tipo de regulación | Tratado de Integración y Complementación Minera |
| Entidad | Gobiernos de Chile y Argentina |
| Vigencia | Suscrito 1997, complementado 2000, reactivación en marcha |
El Tratado de Integración y Complementación Minera entre Chile y Argentina lleva más de dos décadas en el papel. Ahora, con la reactivación en marcha, los números sobre la mesa son concretos: US$ 20.700 millones en inversiones potenciales y 540.000 toneladas adicionales de cobre al año. Esa cifra no es menor — equivale a casi un tercio de lo que Codelco produce anualmente, la empresa estatal más grande del mundo en ese metal. Lo que durante años fue un instrumento jurídico subutilizado podría convertirse, en este ciclo, en el eje de uno de los desarrollos mineros binacionales más significativos de América del Sur.
Un tratado diseñado para la cordillera, no para los escritorios
El tratado fue suscrito en 1997 y complementado en 2000. Su lógica era simple y ambiciosa al mismo tiempo: muchos de los yacimientos de cobre y oro más ricos de América del Sur no respetan la frontera geográfica entre ambos países. La cordillera de los Andes no divide los recursos — los concentra. El instrumento legal buscaba permitir que proyectos ubicados en ambos lados de la frontera pudieran operar bajo un marco jurídico unificado, con libre tránsito de insumos, personal y equipos.
El problema fue su implementación. Durante más de veinte años, el tratado no logró el impulso político necesario para activarse plenamente. Los proyectos que dependen de él — entre los que destacan Pascua-Lama, el más emblemático y también el más tormentoso — enfrentaron obstáculos ambientales, judiciales y de financiamiento que ningún acuerdo bilateral podía resolver por sí solo. La reactivación que hoy se discute parte de un contexto diferente: Chile con un gobierno de perfil pro-inversión bajo José Antonio Kast, y Argentina con el RIGI — Régimen de Incentivo a las Grandes Inversiones — como herramienta activa hasta 2027 para atraer capital extranjero a proyectos estratégicos.
Los proyectos que están esperando el semáforo en verde
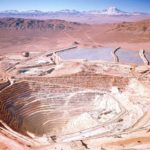
La cifra de 540.000 toneladas de cobre al año no es especulativa — corresponde a proyectos identificados con estudios de prefactibilidad o factibilidad en distintas etapas. La cartera binacional incluye activos en las regiones de Atacama, Coquimbo y Valparaíso por el lado chileno, y las provincias de San Juan, La Rioja y Catamarca por el argentino. Varios de estos depósitos tienen perfiles de ley de mineral que justificarían inversión incluso con precios de cobre por debajo de los niveles actuales.
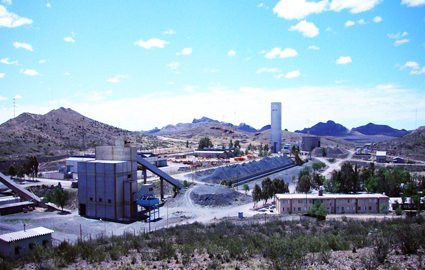
Pascua-Lama es el caso más conocido y el más complicado. Barrick Gold tiene el proyecto técnicamente viable — el yacimiento de oro y plata es de clase mundial — pero sus antecedentes ambientales en Chile, incluida la paralización ordenada por Sernageomin en 2013 y las sanciones acumuladas, lo convierten en una prueba de fuego para cualquier reactivación del tratado. Si Barrick logra relanzar Pascua-Lama bajo el paraguas del tratado actualizado, sería la señal más potente posible para el resto de los operadores. Si no lo logra, el instrumento legal perderá credibilidad antes de usarse.
Fuera de Pascua-Lama, hay proyectos de cobre en etapas más avanzadas y con menor carga histórica. El distrito fronterizo del norte argentino tiene depósitos porfídicos que comparten características geológicas con los grandes yacimientos chilenos del norte chico. La ventaja logística de operar con infraestructura chilena — puertos, energía, cadena de proveedores — para proyectos con mineralización en territorio argentino es uno de los argumentos centrales del tratado.
El royalty chileno y la ecuación de rentabilidad binacional
Hay un factor regulatorio que complica la aritmética del tratado: el nuevo royalty minero chileno, aprobado en 2023 y vigente desde 2024, introdujo una estructura progresiva sobre el margen operacional que eleva la carga fiscal para proyectos de alta rentabilidad. Para los inversionistas que evalúan proyectos binacionales, la pregunta es directa — ¿bajo qué régimen tributario se contabiliza la producción extraída de un yacimiento que cruza la frontera?
Esa ambigüedad no es menor. Un proyecto como Pascua-Lama genera su mineral en ambos lados de la Andes, lo procesa y exporta mayormente desde Chile, pero su estructura de costos e ingresos involucra jurisdicciones distintas. Si el tratado no define con claridad el tratamiento fiscal aplicable a cada componente de la cadena productiva, los equipos jurídicos de las empresas calcularán el riesgo por el escenario más conservador — y eso se traduce en retrasos o en exigencias de garantías de estabilidad que ningún gobierno querrá comprometer antes de ver resultados.
Argentina, por su parte, ofrece el RIGI como instrumento de estabilidad. El régimen garantiza condiciones impositivas y regulatorias por 30 años para proyectos con inversiones superiores a US$ 200 millones. Para un proyecto binacional de la escala que describe el tratado, el RIGI es un ancla valiosa — pero solo aplica al componente argentino. La articulación entre ambos marcos legales es el trabajo técnico que los equipos de Sernageomin, el Ministerio de Minería chileno y la Secretaría de Minería argentina deben resolver antes de que el tratado pase de ser un instrumento a ser un vehículo de inversión real.
Cobre, geopolítica y el momento perfecto
El contexto de demanda global hace que este debate tenga urgencia que antes no tenía. La transición energética requiere cobre a una escala que el mercado actual no puede satisfacer. La Agencia Internacional de Energía proyecta que la demanda de cobre para tecnologías limpias se duplicará antes de 2040. Los proyectos en desarrollo no alcanzan a cubrir ese déficit. América del Sur, con Chile y Perú como productores establecidos y Argentina como reserva emergente, es la región que concentra la mayor capacidad de respuesta.
En ese escenario, 540.000 toneladas adicionales de cobre al año no son solo un número de producción — son una posición estratégica. Para las empresas que ya operan en Chile y buscan escalar, la frontera con Argentina representa la siguiente frontera geológica disponible sin los riesgos políticos de otras jurisdicciones latinoamericanas. Para los inversionistas institucionales en Toronto y Londres que monitorean el pipeline de proyectos de cobre, el tratado reactivado es una señal de que la cartera de América del Sur tiene profundidad real.
El gobierno de Kast ha hecho de la estabilidad regulatoria un eje de su gestión minera. La reactivación del tratado encaja con esa narrativa — demuestra que Chile puede ser no solo un productor, sino un articulador regional de inversiones. El riesgo es el de siempre: que el instrumento quede en la fase de anuncio y los proyectos sigan esperando permisos ambientales, resoluciones judiciales y financiamiento estructurado. Para que los US$ 20.700 millones se materialicen, el tratado necesita dientes operativos — protocolos claros, ventanillas únicas para permisos ambientales transfronterizos y certeza fiscal para ambas jurisdicciones. Sin eso, es solo otro acuerdo que luce bien en una cumbre presidencial y acumula polvo en un cajón.
La pregunta que los directorios de las empresas involucradas están respondiendo ahora mismo no es si el cobre estará ahí. Ese debate ya se cerró. La pregunta es si el marco legal binacional estará listo antes de que el ciclo de precios cambie — y esa respuesta la tienen los equipos de gobierno en Santiago y Buenos Aires, no los geólogos en la cordillera.