Puntos clave
- Postergación formal: Andes Norte no operará hasta 2029 como mínimo tras anomalía sísmica sin precedentes detectada el 4 de agosto de 2026
- Impacto productivo: Riesgo de pérdida de hasta 450,000 toneladas anuales de cobre en la mina más grande del mundo
- Crisis estructural de Codelco: La postergación evidencia que la estatal chilena enfrenta problemas de largo plazo, no solo administrativos
- Perspectiva LATAM: El retraso de uno de los proyectos de ampliación más importantes afecta la disponibilidad de cobre sudamericano en mercados globales
| Mineral | cobre |
| Región | El Teniente, Chile |
| Empleos | Riesgo de hasta 450,000 toneladas anuales de producción |
Andes Norte no llegará a El Teniente antes de 2029. La confirmación de Codelco —que posterga dos años más la entrada en producción de uno de sus proyectos de ampliación más importantes— es la señal más clara hasta ahora de que la crisis estructural de la estatal chilena no tiene solución rápida. No es un retraso administrativo. Es la consecuencia directa de una anomalía sísmica sin precedentes que forzó la suspensión del proyecto en agosto pasado, y que ahora convierte lo que parecía un problema técnico puntual en una restricción productiva de largo plazo.
- Del freno sísmico a la postergación formal: qué cambió en El Teniente
- Diamante avanza: la apuesta que Codelco no puede detener
- El peso de la deuda y la crisis de producción como telón de fondo
- Lo que Andes Norte significa para el pipeline global de cobre
- El riesgo que la industria subestima: la geomecánica profunda
- 2029: un horizonte que Codelco no puede extender más
Del freno sísmico a la postergación formal: qué cambió en El Teniente
El 4 de agosto de 2026, Codelco suspendió Andes Norte por dos años tras detectar una anomalía sísmica sin precedentes en El Teniente, poniendo en riesgo potencial hasta 450,000 toneladas anuales de producción de cobre. Lo que entonces se presentó como una medida preventiva y temporaria se consolida ahora en una postergación formal: el proyecto no operará hasta 2029 como mínimo.
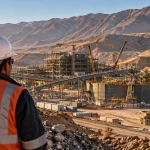
Andes Norte es una de las iniciativas de profundización de El Teniente, la mina subterránea de cobre más grande del mundo. Su objetivo era incorporar nuevos niveles productivos que compensaran el agotamiento natural de las zonas actualmente en explotación. En una mina que opera desde principios del siglo XX y que ha sido expandida sistemáticamente hacia mayor profundidad, cada nuevo horizonte productivo es crítico para mantener el perfil de producción total. Sin Andes Norte, El Teniente enfrenta un déficit de reposición de mineral que no puede cubrirse con los proyectos activos en el corto plazo.
La sismicidad en minería subterránea profunda no es un fenómeno nuevo. Codelco lleva décadas gestionando eventos sísmicos en El Teniente, que está ubicado en la cordillera de los Andes a más de 2,000 metros sobre el nivel del mar y donde las presiones geomecánicas son extremas. Lo que distingue la anomalía de agosto de 2026 es su magnitud y su ubicación dentro del sistema de excavaciones, que hace inviable continuar el desarrollo sin una reingeniería de los protocolos de avance. Ese proceso —relevantamiento geomecánico, rediseño de secuencias de extracción, validación de nuevos planes de minado— es lo que explica el horizonte de 2029.
Diamante avanza: la apuesta que Codelco no puede detener
Mientras Andes Norte espera, Codelco mantiene activa la construcción del proyecto Diamante, la otra iniciativa de expansión de El Teniente que tiene fecha de inicio de producción estimada para fines de 2027. Esta decisión no es menor: refleja que la estatal está priorizando aquellos desarrollos con menor riesgo geomecánico y mayor visibilidad de ejecución, mientras suspende los que presentan incertidumbre técnica real.
Diamante contempla el desarrollo de un nuevo nivel productivo en El Teniente mediante el método de Block Caving —la técnica estándar de la mina— y representa una inyección de capacidad que Codelco necesita con urgencia. La producción total de la estatal cayó de 1.7 millones de toneladas anuales a aproximadamente 1.4 millones de toneladas en los últimos años, una contracción que presiona tanto sus finanzas como su rol como proveedor estratégico global de cobre.
Si Diamante cumple su calendario, podría comenzar a compensar parte del déficit productivo a partir de 2028. Pero “parte” es la palabra clave: sin Andes Norte, la reposición total de capacidad en El Teniente se mantiene incompleta durante al menos cinco años más. Eso es tiempo que el mercado global del cobre no tiene holgura para absorber sin tensión.
El peso de la deuda y la crisis de producción como telón de fondo
Esta postergación ocurre en el peor momento financiero posible para Codelco. La estatal arrastra una deuda superior a los US$20,000 millones y en 2025 decidió retener el 100% de sus utilidades anuales por primera vez en su historia, precisamente para atender esos compromisos. La presión sobre el capital de inversión es brutal: cada peso que se destina a servicio de deuda es un peso que no va a desarrollo de nuevos horizontes productivos.
En ese contexto, la postergación de Andes Norte tiene una doble lectura. Por un lado, es una decisión técnicamente justificada —no se puede forzar el avance en una zona con anomalía sísmica activa sin comprometer la seguridad de los trabajadores y la integridad de la infraestructura existente. Por otro lado, también es una decisión que Codelco puede “permitirse” en términos de capital: suspender un proyecto que aún no genera flujo libera recursos para cubrir otras prioridades. El problema es que ese alivio de corto plazo profundiza el problema estructural de largo plazo.
Codelco necesita invertir aproximadamente US$5,000 millones anuales solo para sostener su base productiva actual. Los niveles de deuda que carga hacen que esa inversión compita directamente con el pago de intereses. El resultado es un círculo que se retroalimenta: menos producción genera menos utilidades, menos utilidades reducen la capacidad de inversión, y menos inversión compromete la producción futura.
Lo que Andes Norte significa para el pipeline global de cobre
El cobre no tiene excedentes. El mercado global opera con inventarios ajustados en LME y COMEX, y los proyectos que podrían agregar capacidad significativa en la próxima década son escasos, costosos y enfrentan crecientes restricciones ambientales y sociales. En ese escenario, cada postergación de un proyecto de la escala de Andes Norte tiene consecuencias que van más allá del balance de Codelco.
El Teniente aporta del orden de 400,000 a 450,000 toneladas anuales de cobre fino al sistema de Codelco. Andes Norte tenía como objetivo incorporar una extensión de esa capacidad hacia nuevas zonas del yacimiento. Su ausencia hasta 2029 significa que ese volumen adicional —que el mercado ya había comenzado a incorporar en sus modelos de oferta de mediano plazo— simplemente no estará disponible.
Para los analistas que siguen el balance estructural del cobre, esto refuerza una tesis que viene consolidándose desde 2022: el déficit de oferta que los modelos proyectaban para 2027-2030 llegará antes y será más profundo de lo que los escenarios base anticipaban. Codelco, que representa cerca del 10% de la producción mundial de cobre, no puede fallar en su plan de mantenimiento de capacidad sin que eso se sienta en los precios de referencia y en los contratos de largo plazo de sus clientes en Asia.
El riesgo que la industria subestima: la geomecánica profunda
Hay un elemento técnico en esta historia que merece atención editorial específica. La minería subterránea profunda enfrenta un desafío geomecánico que no tiene solución tecnológica perfecta: a mayor profundidad, las presiones en roca aumentan de manera no lineal, y los eventos sísmicos inducidos por la minería se vuelven más frecuentes e intensos. El Teniente ya opera en niveles que están entre los más profundos del mundo para una mina de Block Caving.
Andes Norte representa un nuevo horizonte que profundiza aún más esa operación. La anomalía detectada en agosto de 2026 no es un error de ingeniería —es una manifestación del desafío geomecánico inherente a este tipo de minería en este tipo de entorno geológico. Resolverla requiere investigación, modelado numérico, pruebas de campo y validación. Ese proceso toma tiempo. Dos años es un plazo razonable para una reingeniería de esta escala, pero también es un plazo que el mercado del cobre sentirá.
Otras operaciones subterráneas profundas en Chile y Perú observan esta situación con atención. Las lecciones que Codelco extraiga del caso de El Teniente —en términos de monitoreo sísmico, diseño de secuencias de minado y protocolos de respuesta— serán referencia para toda la industria que opera o planea operar a mayor profundidad en los Andes.
2029: un horizonte que Codelco no puede extender más
La fecha de 2029 para Andes Norte no es arbitraria. Es el resultado de los plazos técnicos mínimos para completar la reingeniería del proyecto, reiniciar la construcción y alcanzar producción comercial. Cualquier nueva complicación —geomecánica, financiera o regulatoria— podría extender ese horizonte. Y en el historial reciente de Codelco, los proyectos que se retrasan tienden a retrasarse más de lo previsto.
La estatal chilena tiene una ventana estrecha. Diamante debe cumplir su fecha de 2027. Andes Norte debe arrancar en 2029. Y el plan estructural de inversión de largo plazo —que incluye proyectos en Chuquicamata, Radomiro Tomic y otros yacimientos— debe ejecutarse sin nuevas disrupciones de la magnitud de la que forzó esta postergación. Si alguno de esos eslabones falla, Codelco no llega a 1.7 millones de toneladas anuales en la primera mitad de la próxima década. Y eso, para el mercado del cobre, ya no es un riesgo hipotético.