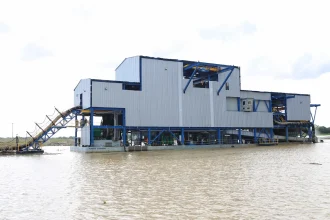

Sudáfrica lleva una década prometiendo que volverá a procesar lo que extrae. PyroFuZA, la iniciativa de pirometalurgia y fundición que agrupa a actores industriales, académicos y gubernamentales del sector, pone fecha a esa promesa — y exige que nadie mire para otro lado.
- El problema que PyroFuZA nombra sin rodeos
- La herida de la desindustrialización minera
- Qué propone PyroFuZA y por qué los números cuadran
- El factor energético: el talón de Aquiles que se puede convertir en ventaja
- La competencia regional que Sudáfrica no puede ignorar
- Lo que PyroFuZA necesita para pasar del diagnóstico a la ejecución
El problema que PyroFuZA nombra sin rodeos
La economía minera sudafricana padece una contradicción estructural que cualquier analista puede identificar en diez minutos de revisar sus estadísticas de exportación: el país posee las reservas de platino, cromo, manganeso y vanadio más grandes del mundo, pero exporta una proporción desproporcionada de esos metales como concentrado o mineral sin procesar. El valor agregado se genera en otro lugar. Las refinerías europeas y asiáticas capturan los márgenes que deberían quedarse en Johannesburgo, en Rustenburg, en Polokwane.
PyroFuZA —acrónimo de Pyrometallurgy Fusion Zone of Africa— articula precisamente ese diagnóstico y lo convierte en agenda de política industrial. No es un congreso ni un foro de buenas intenciones. Es una plataforma que reúne a universidades tecnológicas, operadores de fundición, consultoras especializadas y organismos de promoción de inversión con un objetivo concreto: reconstruir la cadena de procesamiento térmico que Sudáfrica alguna vez operó a escala competitiva y que fue cediendo terreno frente a la desindustrialización, los cortes de electricidad y la falta de inversión sostenida en infraestructura energética.
El timing no es casual. El super-ciclo de minerales críticos revaloriza exactamente los metales en los que Sudáfrica tiene ventaja geológica absoluta. El mundo necesita platino para celdas de hidrógeno. Necesita manganeso para baterías de próxima generación. Necesita vanadio para sistemas de almacenamiento de energía a escala de red. Sudáfrica tiene todos esos recursos. Lo que no tiene, todavía, es la capacidad industrial para entregar productos terminados al mercado global a la velocidad que la transición energética exige.
La herida de la desindustrialización minera
Entender por qué PyroFuZA importa requiere trazar la línea de cómo Sudáfrica perdió músculo industrial. En los años noventa y en la primera década del siglo XXI, el país operaba fundiciones de ferrocromo, plantas de refinación de platino y facilidades de procesamiento de manganeso que competían en escala con las mejores del mundo. Anglo American Platinum, Impala Platinum y Sibanye-Stillwater construyeron cadenas verticales que iban desde la mina hasta el producto refinado.
Luego vino Eskom. Los cortes de carga eléctrica —conocidos localmente como load shedding— se convirtieron en el impuesto invisible más caro de la economía sudafricana. Las operaciones pirometalúrgicas son intensivas en energía por definición: los hornos de arco eléctrico para procesar cromo consumen entre 3,000 y 4,000 kilovatios-hora por tonelada de producto. Cuando la electricidad no está disponible o llega a precios prohibitivos, la fundición se vuelve inviable antes de que empiece. Varias plantas redujeron operaciones. Algunas cerraron. El eslabón industrial que conectaba el mineral con el metal refinado se fracturó.
Los datos del Consejo de Ciencia e Investigación Industrial de Sudáfrica (CSIR) muestran que entre 2012 y 2023, la capacidad instalada de fundición de ferromanganeso en el país cayó aproximadamente 18%, mientras que la producción de mineral de manganeso creció. La brecha entre lo que se extrae y lo que se procesa localmente se amplió justo cuando los precios globales de los productos semielaborados subían. Es el peor escenario posible para una economía extractiva que aspira a industrializarse.
Qué propone PyroFuZA y por qué los números cuadran
La propuesta de PyroFuZA no es reinventar la pirometalurgia. Es reconstruirla con lógica moderna: zonas industriales con acceso garantizado a energía —incluyendo fuentes renovables para reducir la huella de carbono de las fundiciones—, incentivos fiscales diferenciados para plantas que procesen minerales localmente antes de exportar, y esquemas de financiamiento que permitan a operadores medianos acceder a tecnología de hornos que hoy solo está al alcance de los grandes consorcios.
La lógica económica es directa. Sudáfrica produce alrededor de 16 millones de toneladas de mineral de manganeso al año, posicionándose como el mayor exportador mundial. Pero el precio del mineral de manganeso con 37% de contenido metálico —que es lo que mayoritariamente sale del Puerto Elizabeth— es apenas una fracción del precio del manganeso electrolítico o de las aleaciones de manganeso de alto grado que demanda la industria de baterías. La diferencia puede superar el 400% por tonelada de contenido metálico. Capturar aunque sea la mitad de esa diferencia procesando una porción mayor del mineral localmente representaría ingresos adicionales de exportación que el Tesoro sudafricano podría convertir en infraestructura, en educación técnica, en estabilización fiscal.
El platino cuenta una historia similar. Sudáfrica concentra alrededor del 75% de las reservas mundiales del metal del grupo platino (PGMs, por sus siglas en inglés). Anglo American Platinum y Sibanye-Stillwater refinan una parte sustancial de la producción, pero el mercado global de productos derivados —catalizadores industriales, componentes para electrolizadores de hidrógeno, electrodos para celdas de combustible— está dominado por procesadores europeos y japoneses que compran el metal refinado sudafricano y generan el valor añadido con sus propias tecnologías. PyroFuZA argumenta que Sudáfrica puede y debe avanzar en esa cadena.
El factor energético: el talón de Aquiles que se puede convertir en ventaja
El mayor riesgo para la agenda de PyroFuZA sigue siendo Eskom. Pero el contexto energético sudafricano cambió significativamente en 2024 y 2025. El gobierno de Cyril Ramaphosa liberalizó la generación independiente de electricidad, eliminando el tope de capacidad que antes limitaba los proyectos privados de energía. La penetración de energía solar en el sector minero se aceleró: varias operaciones de la cuenca del Witwatersrand y de Limpopo instalaron capacidad solar propia que reduce su dependencia de la red.
Para las operaciones pirometalúrgicas, que requieren suministro eléctrico constante y de alta potencia, la solución no es solar fotovoltaico sino una combinación de contratos de suministro de largo plazo con generadores independientes, almacenamiento en baterías de gran escala y cogeneración a partir de los gases residuales de los propios hornos de arco. Esa tecnología existe. Varias plantas de ferrocromo en Zimbabue y en Kazajistán ya la operan. Lo que falta en Sudáfrica es el marco regulatorio que garantice que las inversiones en generación dedicada para uso industrial sean rentables y seguras jurídicamente.
PyroFuZA presiona exactamente en ese punto: sin certeza energética, el discurso de la beneficiación minera queda en el papel. Con ella, las inversiones en fundición se vuelven bancables. Y en el contexto actual, con el capital institucional global buscando dónde colocar capital en cadenas de minerales críticos, bancable es suficiente para atraer flujos.
La competencia regional que Sudáfrica no puede ignorar
Mientras Sudáfrica debate cómo reconstruir su capacidad de procesamiento, sus competidores regionales no esperan. La República Democrática del Congo firmó acuerdos con firmas chinas para instalar fundiciones de cobalto en territorio congoleño — replicando el modelo que Indonesia aplicó con el níquel para forzar procesamiento local como condición de exportación. Zimbabue avanzó en regulaciones de beneficiación para el litio. Tanzania presiona para que el grafito se procese localmente antes de salir.
El modelo indonesio es la referencia que más circula en los foros de política minera africana: Jakarta prohibió las exportaciones de mineral de níquel sin procesar en 2020, soportó la presión de sus socios comerciales, y hoy tiene una industria de procesamiento de níquel y de manufactura de baterías que cinco años atrás no existía. El costo fue corto plazo; el beneficio, estructural. PyroFuZA no pide una prohibición de exportación —la economía política sudafricana no permite ese movimiento sin consecuencias en los mercados financieros— pero sí pide que los incentivos fiscales estén tan bien calibrados que procesar localmente sea más rentable que exportar el mineral crudo.
Lo que PyroFuZA necesita para pasar del diagnóstico a la ejecución
Tres condiciones deben alinearse para que la iniciativa sea más que una declaración de intenciones. Primera: compromiso presupuestario del Departamento de Comercio, Industria y Competencia (DTIC) para sostener los incentivos de beneficiación durante al menos dos ciclos de inversión — no menos de diez años. Segunda: resolución de la incertidumbre energética mediante marcos de contrato que den a los inversionistas en fundición visibilidad sobre el costo del kilovatio-hora en un horizonte de quince años. Tercera: formación técnica acelerada, porque Sudáfrica perdió una generación de técnicos y operadores de horno cuando las plantas cerraron.
Ninguna de esas tres condiciones está resuelta hoy. Pero la dirección del gobierno Ramaphosa hacia la liberalización energética y la reciente revisión de la política de minerales críticos abre una ventana que no existía hace cinco años. PyroFuZA la está usando. Si logra anclar compromisos concretos de inversión antes de que el próximo ciclo electoral redistribuya las prioridades políticas, Sudáfrica tiene una oportunidad real de volver a capturar el valor que durante décadas dejó escapar por los puertos hacia refinerías de otros continentes.
El mundo paga más por el metal que por el mineral. Sudáfrica lo sabe desde siempre. La diferencia ahora es que el costo de seguir ignorando esa realidad ya no es sostenible.