Puntos clave
- Objetivo de producción: Rio Tinto apunta a aumentar de 100.000 a 160.000 toneladas de LCE para 2028, un salto del 60% usando tecnología DLE
- Proyectos operativos: Fénix 1B y Rincón operan en la puna catamarqueña; Rincón fue adquirido por US$825 millones en 2022
- Ventaja ambiental: DLE reduce procesamiento de 12-18 meses a horas/días y consume menos agua, factor crítico en ecosistemas áridos
- Desafío tecnológico: Demostrar que DLE funciona a escala comercial en condiciones reales de las salmueras del Triángulo del Litio
| Mineral | litio (carbonato de litio equivalente – LCE) |
| Inversión | US$825 millones por adquisición de proyecto Rincón en 2022 |
| Región | Catamarca y Salta, Argentina; Triángulo del Litio |
Rio Tinto apuesta a que la extracción directa de litio no es el futuro, sino el presente. Con los proyectos Fénix 1B y Rincón operando en la puna catamarqueña, la minera anglo-australiana se fijó un objetivo concreto: pasar de 100.000 a 160.000 toneladas de carbonato de litio equivalente (LCE) para 2028, un salto del 60% que depende en buena medida de que la tecnología DLE entregue lo que promete a escala industrial.
DLE: de laboratorio a planta en la puna argentina
La extracción directa de litio — Direct Lithium Extraction — no es un concepto nuevo, pero sí es un proceso que rara vez ha probado su eficiencia en condiciones reales de operación sostenida. Las salmueras del Triángulo del Litio presentan variables de concentración, temperatura y composición química que los modelos de laboratorio reproducen solo de manera parcial. Rio Tinto sabe esto mejor que nadie: Rincón, el proyecto que adquirió en 2022 por US$825 millones, fue precisamente la apuesta para demostrar que DLE puede funcionar a escala comercial en Salta antes de replicarlo en Catamarca.
El proceso DLE tiene una ventaja estructural sobre los métodos de evaporación tradicional: reduce el tiempo de procesamiento de salmuera de entre 12 y 18 meses a horas o días. También consume menos agua, un argumento crítico en ecosistemas como la puna donde el recurso hídrico es motivo permanente de conflicto con comunidades locales y organismos ambientales. Sin embargo, el CAPEX por tonelada de LCE que requiere una planta DLE es significativamente mayor que el de una operación de evaporación convencional, lo que eleva el umbral de precio del litio necesario para sostener la ecuación económica del proyecto.
Con el carbonato de litio cotizando por debajo de los US$12.000 por tonelada a mediados de 2025 — frente a los más de US$70.000 que alcanzó en 2022 — ese umbral es una variable que los analistas de Toronto y Sídney monitorean con atención creciente.
Fénix 1B: la pieza central del salto productivo
El proyecto Fénix opera sobre el Salar del Hombre Muerto, en Catamarca, uno de los salares con mayor concentración de litio en la Argentina. Como reportó Minería en Línea en octubre pasado, Rio Tinto inauguró simultáneamente Fénix 1B y Sal de Vida con una inversión combinada de US$1.400 millones, una señal clara de que la compañía no estaba apostando a pruebas piloto sino a producción real.
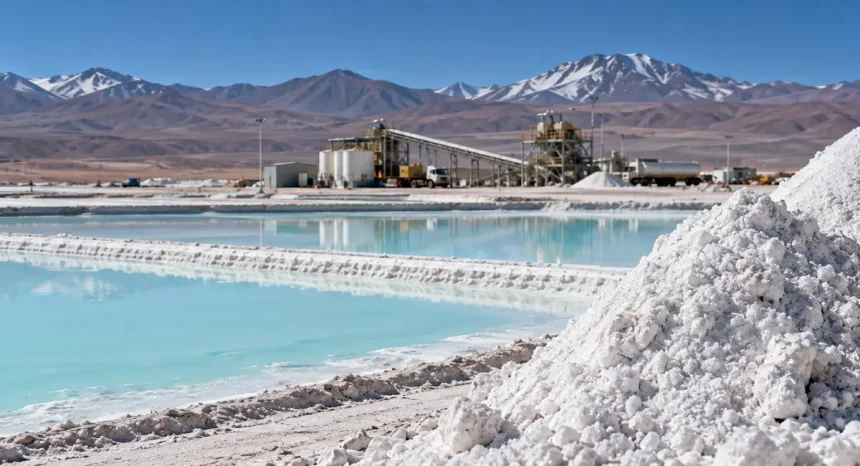
Fénix 1B representa la expansión de la capacidad base del proyecto original. La planta de procesamiento que se recorta en el paisaje montañoso catamarqueño no es una instalación experimental: tiene escala industrial, con capacidad para procesar volúmenes de salmuera que justifican el capital desplegado. La pregunta operativa clave no es si la planta puede procesar esa salmuera, sino si puede hacerlo de manera consistente a lo largo de los trimestres, con los índices de recuperación proyectados en los estudios de factibilidad.
El riesgo de ejecución en proyectos DLE no está en la ingeniería básica sino en la curva de aprendizaje operacional. Las primeras plantas DLE a escala comercial en el mundo — incluyendo las de Livent en Argentina y las pilotos de SQM en Chile — han enfrentado tasas de recuperación iniciales por debajo de lo proyectado, con ajustes que tomaron entre 12 y 24 meses adicionales. Rio Tinto tiene el músculo financiero para absorber esa curva. Pero los inversores institucionales que valoran el activo quieren ver los primeros números trimestrales reales antes de confirmar el múltiplo.
Rincón: el banco de pruebas que alimenta la estrategia global
Salta alberga el otro pilar del plan. Rincón es un proyecto más pequeño en términos de recursos totales que Fénix, pero cumple un rol estratégico diferente: es el laboratorio de DLE a escala industrial que Rio Tinto necesita para afinar parámetros antes de aplicarlos en Catamarca y, eventualmente, en otros activos de litio en la cartera global de la compañía.
La adquisición de Rincón por US$825 millones fue criticada en su momento por algunos analistas que señalaban el precio elevado para un activo sin producción comercial. Tres años después, esa inversión cobra otro sentido: Rio Tinto pagó por el conocimiento técnico y el permiso para fallar y ajustar en un activo de menor perfil público antes de apostar capital más grande. Es una lógica que BHP aplicó con sus pilotos de baterías en Australia del Sur, y que Albemarle usó en Atacama antes de expandir a Tasmania.
La integración operativa entre Rincón y Fénix 1B — compartiendo protocolos DLE, equipos de ingeniería y cadena de suministro de reactivos — es parte de la eficiencia que Rio Tinto proyecta para justificar el objetivo de 160.000 toneladas LCE a 2028. Si los procesos se pueden estandarizar entre salares con composiciones de salmuera distintas, la compañía construye una ventaja técnica replicable que va más allá de Argentina.
El mercado de litio y la presión sobre los números
El contexto de precios complica la narrativa. Australia sigue siendo el mayor productor mundial de litio — a través de las operaciones de espodumena en Pilbara y Greenbushes — pero la caída de precios desde 2023 golpeó duramente a las productoras australianas. Liontown Resources enfrentó presiones severas de liquidez. Pilbara Minerals recortó guidance. Core Lithium paralizó operaciones en el Territorio del Norte.
En ese entorno, Rio Tinto tiene una ventaja que sus pares australianos no tienen: diversificación de ingresos. El hierro del Pilbara genera el flujo de caja que financia la apuesta argentina en litio sin depender del precio spot del carbonato. Esa posición le permite sostener una curva de aprendizaje operacional que destruiría el balance de una junior o incluso de una mid-tier pura en litio.
El mercado global de litio, sin embargo, no espera indefinidamente. Los fabricantes de baterías en China y Corea del Sur que son los compradores finales del LCE argentino han diversificado agresivamente sus fuentes de suministro. CATL, por ejemplo, tiene acuerdos de largo plazo con productores de Bolivia, Chile y Australia que les dan opciones reales si los precios suben. Para Rio Tinto, llegar a 160.000 toneladas LCE en 2028 con costos competitivos no es solo un objetivo de volumen: es la condición mínima para negociar con poder en ese mercado.
Argentina como plataforma y como riesgo
El contexto regulatorio argentino bajo la administración Milei ha evolucionado de manera favorable para los grandes proyectos mineros. El Régimen de Incentivo a las Grandes Inversiones (RIGI) ofrece estabilidad fiscal y cambiaria para inversiones superiores a los US$200 millones, un umbral que Fénix 1B supera con holgura. Esa certidumbre legal fue uno de los factores que aceleró la decisión de inversión de Rio Tinto, según fuentes del sector en Buenos Aires.
Sin embargo, Catamarca tiene su propia dinámica provincial. Las regalías mineras, los acuerdos con comunidades originarias en el entorno del Salar del Hombre Muerto, y las exigencias ambientales sobre uso del agua son variables que no resuelve el RIGI nacional. Rio Tinto tiene experiencia navegando esas tensiones — su historial en Australia y en Oyu Tolgoi en Mongolia lo demuestra — pero cada conflicto comunitario no resuelto a tiempo es una semana de producción perdida que el modelo financiero del proyecto no tiene fácilmente incorporada.
La planta de procesamiento en la puna catamarqueña es una imagen poderosa del momento que atraviesa el litio sudamericano: capital institucional de primer nivel, tecnología de punta, y precios que todavía no terminan de justificar la apuesta. Rio Tinto tiene los recursos para esperar. La pregunta es si el mercado se recupera antes de que los 160.000 LCE proyectados lleguen al primer contrato de largo plazo con un fabricante de baterías en Shanghái o Seúl.