


Puntos clave
- Dato clave: Utilidad neta de Minsur alcanzó US$ 242,5 millones en Q3 2026, 47% superior al mismo período de 2025
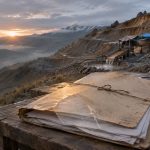
- Impacto Perú: Mina San Rafael (Puno, 4.500+ msnm) consolida posición como principal productora subterránea de estaño en Latinoamérica
- Perspectiva LATAM: Restricciones de oferta en Indonesia y Myanmar elevan demanda por estaño peruano; LME refleja tensión sostenida con cotizaciones en rangos de recuperación
- Implicación: Demanda creciente de estaño desde industria de semiconductores y electrónica global sostiene recuperación de precios
| Mineral | estaño |
| Precio | recuperación sostenida de doble dígito vs 2023 |
| Variación | 47% incremento en utilidad neta |
| Contexto LATAM | Perú principal productor de estaño en Latinoamérica; mina S… |
El estaño volvió a hacer lo que sabe hacer cuando el mercado lo deja: castigar a quienes no tienen posición y premiar a quienes sí. Minsur, la minera de Grupo Breca y principal productora de estaño en Perú, cerró el tercer trimestre de 2026 con una utilidad neta de US$ 242,5 millones — 47% más que en el mismo período del año anterior. No es un resultado que necesite muchos adornos: el precio del estaño hizo el trabajo pesado, las ventas respondieron y el EBITDA reflejó el momento.
El metal que nadie vigila hasta que sube
El estaño tiene ese carácter. Pasa meses fuera del radar de los grandes medios de commodities — sin el glamour del cobre ni la narrativa épica del oro — y luego registra movimientos de precio que dejan a los analistas recalculando modelos. Durante 2026, el metal encontró soporte en una confluencia de factores que no son casuales: restricciones de oferta en Indonesia y Myanmar, los dos grandes exportadores globales junto con Perú, y una demanda que sigue creciendo desde la industria electrónica y los sistemas de soldadura para manufactura de semiconductores.
El LME ha reflejado esa tensión con consistencia a lo largo del año. El estaño cotizó en rangos que, comparados con los pisos de 2023, representan una recuperación sostenida de doble dígito. Para Minsur, cuyo portafolio gira en torno a San Rafael — la mina de estaño subterránea más importante de América Latina, ubicada en Puno a más de 4,500 metros sobre el nivel del mar — cada dólar de incremento en el precio spot tiene un impacto directo y significativo en los márgenes. La minera no opera diversificada en metales base. Está concentrada. Cuando el estaño sube, Minsur sube con él.
San Rafael: el activo que sostiene y al que todo apunta
La mayor parte de la inversión trimestral de Minsur no fue a exploración nueva ni a adquisiciones. Fue a extender la vida útil de San Rafael. Esa decisión dice mucho sobre cómo el Grupo Breca lee el ciclo del estaño: no como un pico pasajero, sino como un período lo suficientemente robusto para justificar capital adicional en el yacimiento que ya opera.
San Rafael lleva décadas siendo el corazón operativo de Minsur. Es una mina que ha enfrentado el desafío geológico de producir en condiciones de alta altitud y complejidad subterránea, y que ha logrado mantener costos operativos dentro de rangos competitivos a nivel global. Extender su vida útil no es una decisión trivial: implica perforación adicional, desarrollos mineros en zonas de mayor profundidad y, probablemente, ajustes en infraestructura de procesamiento. El hecho de que la empresa esté invirtiendo ahí en un trimestre de alta utilidad sugiere que las reservas identificadas justifican la apuesta.
Perú produce aproximadamente el 15% del estaño refinado mundial. Esa participación descansa casi en su totalidad en San Rafael y en las operaciones de fundición de Minsur en la planta de Funsur, en Ica. La decisión de reinvertir en ese activo, antes que distribuir todo como dividendo o buscar crecimiento externo, es señal de una empresa que tiene claridad sobre dónde está su ventaja competitiva.
La lectura financiera: EBITDA y lo que sostiene el margen
Una utilidad neta de US$ 242,5 millones en un solo trimestre sitúa a Minsur en una posición financiera sólida dentro del universo de mineras medianas en América Latina. Para contexto: esa cifra representa más de lo que muchas operaciones de tamaño similar generan en un año completo bajo condiciones de precios moderados.
El crecimiento del EBITDA, impulsado por el precio del estaño, también refleja disciplina en costos. Una empresa puede beneficiarse de un precio alto y aun así erosionar margen si los costos operativos escalan a la par. En el caso de Minsur, la combinación de mayor precio realizado con una estructura de costos que no se disparó genera el tipo de apalancamiento operativo que los inversionistas buscan en momentos de ciclo alcista.
Grupo Breca, el conglomerado familiar peruano que controla Minsur, tiene una reputación de gestión conservadora. No sobredimensionan, no apuestan el balance en adquisiciones especulativas y mantienen la operación cerca de sus fundamentos. Ese perfil cobra valor precisamente cuando el mercado está en movimiento: una empresa sin deuda excesiva que genera caja en un trimestre fuerte puede reinvertir o fortalecer posición sin presión financiera.
El ciclo del estaño y los riesgos que siguen sobre la mesa
Celebrar un trimestre excepcional no significa ignorar lo que puede cambiar. El estaño tiene historial de volatilidad pronunciada. Los precios del metal colapsaron en 2022-2023 desde máximos históricos cercanos a US$ 50,000 por tonelada hasta rangos de US$ 20,000-25,000, destruyendo márgenes en toda la cadena productiva. La recuperación de 2025-2026 ha sido real, pero el mercado no ha olvidado ese ciclo.
Los riesgos siguen siendo estructurales. Indonesia — a través de PT Timah y operadores artesanales en Bangka — puede incrementar exportaciones si el precio sostiene niveles atractivos, añadiendo oferta al mercado en un plazo de meses. Myanmar, cuya producción cayó por conflicto interno, podría estabilizarse parcialmente. Y China, el mayor consumidor global de estaño refinado, puede modular su demanda industrial dependiendo de cómo evolucione su producción manufacturera y el sector de electrónica de consumo.
Para Minsur, el riesgo no operativo más relevante en el mediano plazo es el contexto social y político de Puno. La región ha sido epicentro de conflictos sociales en los últimos años, y aunque San Rafael no ha enfrentado interrupciones del nivel que sí sufrió Las Bambas con el corredor minero del sur, la tensión latente en las comunidades del altiplano peruano es un factor que ninguna operadora ignora.
Exploración activa: señal de largo plazo
Minsur no sólo está invirtiendo en extender la vida de San Rafael. La empresa ha sostenido actividad exploratoria como parte de su estrategia de portafolio. Como reportó Minería en Línea, la inversión en exploración minera en Perú alcanzó US$ 64 millones en mayo de 2026, con un crecimiento interanual de 30.9%, impulsado entre otros actores por Minsur. Esa participación en el repunte exploratorio del país refleja que la empresa no está apostando únicamente a la vida residual de sus activos actuales, sino que está prospectando opciones de reemplazo y crecimiento.
La exploración en estaño no es sencilla. Los yacimientos significativos son escasos a nivel global, y los que existen en Perú requieren trabajo en condiciones geográficas exigentes. Que Minsur mantenga inversión exploratoria activa mientras simultáneamente extiende San Rafael indica una estrategia de dos velocidades: sostener la producción actual en el corto plazo y construir opciones para el siguiente ciclo.
Perspectiva para el estaño y para Minsur
El tercer trimestre de 2026 confirma que el ciclo del estaño sigue trabajando a favor de los productores con activos de calidad. La pregunta de fondo no es si Minsur tuvo un buen trimestre — lo tuvo, con claridad. La pregunta es si el precio del estaño tiene suficiente soporte estructural para justificar el nivel de reinversión que la empresa está ejecutando en San Rafael.
Los fundamentos apuntan a que sí, al menos en el horizonte de 12 a 18 meses. La transición energética, que suele discutirse en términos de litio y cobre, también necesita estaño: la soldadura para ensamble de paneles solares, baterías y circuitos de vehículos eléctricos consume cantidades relevantes del metal. Esa demanda no va a desaparecer.
Minsur termina el tercer trimestre en la mejor posición posible: caja generada, inversión comprometida en su activo principal y un mercado que, por ahora, le sigue siendo favorable. El reto es no confundir el ciclo con la permanencia.