Puntos clave
- Empate histórico: Minería y bienes raíces comparten liderazgo en M&A en México en H1 2025, superando sectores financiero e industrial
- Atractivo de activos mineros: Minas en operación, paquetes accionarios y permisos estratégicos cotizan al mismo nivel que desarrollos inmobiliarios de nearshoring
- Metales críticos: Inversión concentrada en cobre (Sonora), plata (Zacatecas) y litio en el norte, impulsada por transición energética global
- Señal de mercado: Capital institucional reposiciona a México como destino prioritario de inversión minera de largo plazo con certeza regulatoria
| Mineral | cobre, plata, litio |
| Destino principal | capital minero internacional |
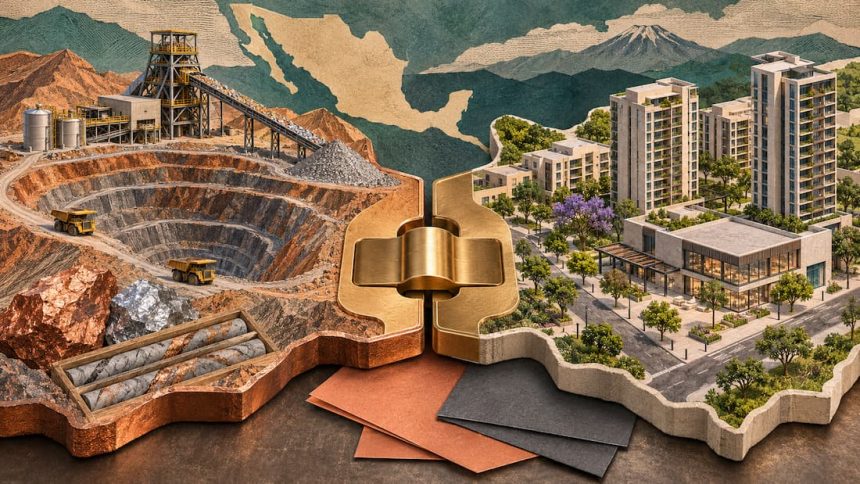
El mercado de fusiones y adquisiciones en México emitió una señal poco común en el primer semestre de 2025: la minería no sólo compite con el sector financiero o el industrial por el volumen de capital transado, sino que empata con los bienes raíces en el liderazgo de M&A del país. No es un dato menor. Significa que los activos mineros mexicanos —minas en operación, paquetes accionarios, joint ventures y permisos estratégicos— están cotizando al mismo nivel de atractivo que la tierra y los desarrollos inmobiliarios que alimentan el superciclo de nearshoring. Para quien lleva años siguiendo el sector, la señal es clara: el dinero está revaluando México como destino de capital intensivo.
El empate que dice más que un primer lugar
El hecho de que minería y bienes raíces compartan el liderazgo en M&A no es casualidad estadística. Son los dos sectores que mejor capturan, cada uno a su manera, la reconfiguración económica que atraviesa México. Los bienes raíces absorben el capital detrás del nearshoring: parques industriales en Monterrey, Saltillo y Querétaro. La minería absorbe el capital detrás de la transición energética y la demanda de metales críticos: cobre en Sonora, plata en Zacatecas, litio en el norte.
Ambos son activos de largo plazo. Ambos requieren certeza regulatoria y acceso a capital institucional. Y ambos están recibiendo ese capital ahora. El mensaje implícito para el sector: los inversionistas ya no están esperando a que México “aclare su postura” sobre minería. Están comprando posiciones mientras el precio de entrada todavía es razonable.
La inversión extranjera directa en minería mexicana alcanzó US$5,060 millones en 2024, según CAMIMEX. Es la cifra más alta en seis años. Pero lo relevante no es el monto global —es que una parte creciente de ese capital llegó mediante adquisiciones, no mediante apertura de proyectos greenfield. Los compradores están prefiriendo activos con historia, con permisos, con infraestructura. El riesgo greenfield, por ahora, lo asumen los junior miners canadienses que financian en TSX.
Las operaciones que mueven la aguja: Coeur, Agnico, el modelo que se impone
El antecedente más visible de este ciclo fue la adquisición de Las Chispas por parte de Coeur Mining en 2024, una operación de US$1,700 millones que colocó a Sonora en el radar de los analistas de Toronto y Nueva York simultáneamente. Las Chispas no era un proyecto en desarrollo: era una mina en operación con una de las leyes de plata más altas del continente. Coeur no compró potencial. Compró flujo de caja, con prima.
Ese es el patrón que domina el M&A minero en México en este ciclo. No se adquieren sueños geológicos. Se adquieren activos probados, con producción establecida, en jurisdicciones que ya superaron los cuellos de botella regulatorios más gruesos. El backlog de permisos en Zacatecas —que llegó a 25 expedientes represados— se redujo a cinco durante el primer semestre de 2025 bajo el gobierno de Sheinbaum. Ese dato circuló entre los equipos de M&A de las intermediarias en Toronto antes de aparecer en cualquier comunicado oficial.
La JV entre Agnico Eagle y Teck en San Nicolás, Zacatecas, con una inversión comprometida de US$1,100 millones, es otro termómetro. No es sólo el monto —es que dos de los operadores más disciplinados del sector decidieron compartir riesgo en una jurisdicción que hace tres años generaba dudas. El capital conservador no llega a donde no hay señales institucionales claras. San Nicolás indica que esas señales existen.
El tipo de cambio y las tasas: la aritmética que nadie menciona en el deal
Detrás de cada M&A minero en México hay una variable que los comunicados de prensa omiten sistemáticamente: el tipo de cambio. Los activos mineros mexicanos generan ingresos en dólares —los metales se cotizan en LME y COMEX— pero sus costos operativos se pagan en pesos. Cuando el peso se deprecia, los márgenes en dólares de los productores mexicanos mejoran sin que haya un solo cambio en la operación. Es una palanca de competitividad que no aparece en el modelo geológico pero sí en el modelo financiero de cualquier acquirer serio.
En el primer semestre de 2025, el tipo de cambio operó en un rango que favoreció a los productores exportadores. Los costos en Sonora y Zacatecas, denominados en pesos, se volvieron más atractivos vistos desde la perspectiva de un comprador que consolida en dólares canadienses o estadounidenses. Este diferencial cambiario no explica todas las adquisiciones, pero sí explica parte del timing: los compradores sofisticados saben que esta ventana no es permanente.
Las tasas de Banxico también forman parte de la ecuación. Con tasas aún elevadas en términos históricos, el costo de financiamiento local para los productores medianos es alto. Eso presiona a algunos operadores a considerar la venta parcial o total de activos antes de lo planeado. Para el comprador con acceso a capital institucional barato —fondos de pensiones canadienses, capital privado estadounidense— esa presión financiera del vendedor es una oportunidad de entrada con descuento.
Sonora y Zacatecas: los estados que concentran el flujo
No toda la geografía minera mexicana participa por igual en este ciclo de M&A. Sonora y Zacatecas concentran la mayoría del capital transado. Sonora por su infraestructura, su proximidad a la frontera y la escala de sus operaciones de cobre: Buenavista del Cobre de Grupo México es la mina de cobre más grande de América Latina por volumen de producción. Zacatecas por su densidad de proyectos de plata: Peñasquito, Saucito, Juanicipio y Camino Rojo forman un clúster sin equivalente en el continente.
Guerrero es el caso atípico y el más arriesgado. Torex Gold opera El Limón Guajes con uno de los costos de producción más bajos del mundo —AISC que compite con las mejores minas africanas— pero la presión de seguridad en el estado limita el interés de los acquirers institucionales. No porque la geología no sea atractiva, sino porque los modelos de riesgo corporativo de los fondos más grandes no permiten ciertos niveles de exposición operativa. Mientras esa situación no cambie, Guerrero seguirá siendo territorio de operadores con mayor tolerancia al riesgo.
La variable USMCA y el ángulo de metales críticos
El Plan de Minerales Críticos México-Estados Unidos, firmado el 4 de febrero de 2026, cambió formalmente el marco en el que se analiza la inversión minera mexicana. México ya no es sólo un proveedor de plata y cobre. Es un eslabón explícito en la cadena de suministro de materiales estratégicos para la industria de defensa y energías limpias de Estados Unidos.
Ese reposicionamiento tiene consecuencias directas para el M&A. Los activos mineros mexicanos que antes se valuaban como commodities genéricos ahora se analizan también bajo el lente de seguridad de suministro. Un comprador estadounidense o canadiense que adquiere una operación de cobre en Sonora no sólo está comprando toneladas: está asegurando acceso preferencial a un metal crítico bajo un marco bilateral que incluye protecciones arancelarias específicas bajo USMCA.
Las importaciones netas de metales estratégicos de Estados Unidos superaron los US$185,000 millones en 2025. El stockpiling anticipatorio que generó la política arancelaria de la administración Trump distorsionó precios y flujos, pero también reveló una dependencia estructural que Washington no puede ignorar. México, con sus reservas de litio —243 millones de toneladas, las más grandes del mundo— y su producción de plata, cobre y fluorita, no es un proveedor opcional. Es un socio indispensable.
Esa condición de indispensabilidad está siendo capitalizada, literalmente, por los equipos de M&A que monitorean el sector. El liderazgo conjunto de la minería y los bienes raíces en las fusiones y adquisiciones mexicanas no es un accidente de calendario trimestral. Es el resultado de que dos sectores atraparon, al mismo tiempo, dos de las grandes narrativas de inversión de la década: nearshoring y transición energética. Quien no tiene posición en alguno de los dos, está llegando tarde.