Puntos clave
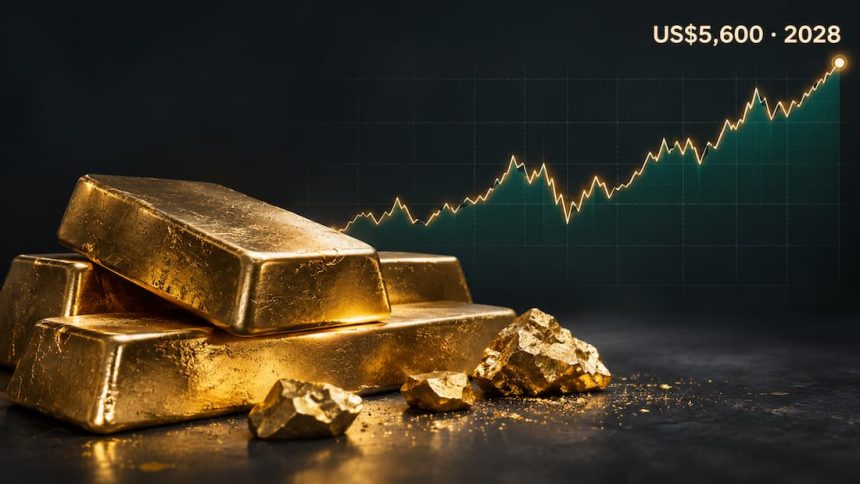
- Proyección Goldman Sachs: oro alcanzará US$5.600 por onza a finales de 2028, desde los actuales >US$3.300
- Desafío estructural: tasas de interés elevadas de la Fed generan costo de oportunidad que presiona el precio del oro a corto plazo
- Oportunidades de entrada: los traders pueden aprovechar correcciones, mientras productores mineros se benefician de precios sostenidamente altos
- Perspectiva LATAM: proyección impacta positivamente a productores mineros regionalescon horizonte de 4 años de rally alcista
| Mineral | oro |
| Precio | US$5.600 por onza (proyección 2028) |
| Variación | Actual >US$3.300 por onza |
| Contexto LATAM | Rally de oro con 4 años de proyección alcista impacta produ… |
Goldman Sachs puso un número sobre la mesa que el mercado no puede ignorar: US$5,600 por onza de oro para finales de 2028. No es una proyección optimista de alguna boutique especulativa. Es el banco de inversión más influyente del mundo diciéndole a sus clientes institucionales que el rally del oro tiene cuatro años más de combustible. El precio actual, que ya superó los US$3,300 por onza en los mercados spot, hace que esa cifra suene menos extravagante de lo que parecería a primera vista.
- El camino no es recto: volatilidad antes de los máximos
- Qué sostiene la proyección: tres pilares que no dependen de la Fed
- El contexto histórico: de US$1,800 a US$5,600 en seis años
- Implicaciones para los productores: margen operativo en expansión
- Riesgos a la proyección: lo que podría torcer el camino
- Lo que el mercado de futuros ya está diciendo
El camino no es recto: volatilidad antes de los máximos
Goldman advierte que el trayecto hacia ese nivel incluye turbulencia. Las tasas de interés de la Reserva Federal siguen elevadas y eso pesa sobre el oro por una razón estructural: cuando los bonos del Tesoro de EUA pagan retornos reales positivos, el costo de oportunidad de tener un activo sin rendimiento como el oro sube. El metal compite contra instrumentos que sí pagan cupón, y en ese escenario de tasas altas, la presión bajista es real.
Pero Goldman no está apostando a que las tasas bajen pronto. Su tesis es más sofisticada: incluso con la Fed en pausa o moviéndose lentamente hacia la baja, los factores estructurales que empujan al oro superan esa resistencia. La volatilidad de corto plazo, en su lectura, es ruido dentro de una señal de largo plazo muy clara.
Para los traders, eso implica oportunidades de entrada en correcciones. Para los productores mineros, implica algo más importante: que las decisiones de expansión de capacidad que tomen hoy tienen un piso de precio sustancialmente más alto que hace tres años.
Qué sostiene la proyección: tres pilares que no dependen de la Fed
La arquitectura de la proyección de Goldman descansa en fuerzas que no van a desaparecer por un ciclo de política monetaria. El primero es la demanda de bancos centrales. Las instituciones emisoras de China, India, Polonia, Turquía y una docena de economías emergentes llevan dos años acumulando oro a un ritmo que el World Gold Council no registraba desde los años setenta. En 2024, los bancos centrales compraron más de 1,000 toneladas por segundo año consecutivo. Esa demanda no responde al precio: responde a la necesidad de diversificar reservas fuera del dólar.
El segundo pilar es geopolítico. La fragmentación del sistema financiero internacional, acelerada por las sanciones a Rusia en 2022, cambió el cálculo de riesgo para muchos bancos centrales. Mantener reservas en bonos del Tesoro de EUA implica asumir que esos activos son inmovilizables por decisión política. El oro no tiene ese riesgo de contraparte. Esa lógica no desaparece aunque el conflicto en Ucrania se resuelva mañana.
El tercer pilar es la demanda de inversión minorista e institucional en Asia. El mercado chino de oro físico ha crecido de forma sostenida. Los ETFs de oro en China han registrado entradas récord en trimestres consecutivos. Cuando el yuan se deprecia y los mercados inmobiliarios locales están bajo presión, el oro absorbe flujos de ahorro que antes iban a bienes raíces. Esa dinámica tiene profundidad demográfica y cultural que no se revierte en un ciclo de dos años.
El contexto histórico: de US$1,800 a US$5,600 en seis años
Para dimensionar lo que implica la proyección de Goldman, conviene anclarla en el tiempo. A principios de 2023, el oro cotizaba alrededor de US$1,850 por onza. Superó los US$2,000 ese mismo año, cruzó los US$2,500 en 2024 y los US$3,000 en los primeros meses de 2025. La trayectoria no ha sido lineal, pero ha sido consistentemente alcista. Goldman esencialmente está diciendo que ese ritmo de apreciación continúa, aunque a paso más moderado.
Una onza a US$5,600 implica un incremento de aproximadamente 70% sobre los niveles actuales. En términos históricos, ese tipo de movimiento en cuatro años es ambicioso pero no sin precedente. Entre 2008 y 2011, el oro pasó de US$750 a US$1,900, un incremento de más del 150% en tres años. La diferencia es que ahora la base es más alta y los motores son estructurales, no solo de crisis puntual.
Implicaciones para los productores: margen operativo en expansión
Para las empresas mineras globales, la proyección de Goldman cambia la ecuación de valoración de activos. Los costos de producción all-in sustaining cost (AISC) del sector se ubican actualmente en un rango de US$1,200 a US$1,500 por onza para los productores más eficientes. Con el precio actual ya por encima de los US$3,300, el margen operativo es históricamente generoso. Si la trayectoria proyectada se cumple, ese margen se amplía aún más.
Eso tiene consecuencias directas en las decisiones de capital. Proyectos que hace cinco años no cerraban la ecuación financiera ahora tienen TIR atractivas. Yacimientos de baja ley que eran antieconómicos a US$1,800 se vuelven viables a US$3,000 y muy rentables a US$4,000. El pipeline de proyectos en desarrollo a nivel global debería expandirse significativamente si el mercado internaliza la proyección de Goldman.
En Latinoamérica, esa lógica aplica con fuerza particular. Perú, el sexto productor mundial de oro, tiene proyectos en cartera que han estado paralizados por una combinación de conflictos sociales y precios que no justificaban el riesgo. Con un horizonte de precios como el que dibuja Goldman, la presión para resolver esos bloqueos —y la disposición de las comunidades a negociar— cambia. Chile tiene potencial aurífero en regiones donde la minería de cobre domina la conversación, pero que cobran nueva relevancia con estos precios. Argentina, con sus proyectos en San Juan y Santa Cruz, tiene activos que se revalorizan directamente.
Riesgos a la proyección: lo que podría torcer el camino
Una proyección a cuatro años tiene márgenes de error que el propio Goldman reconoce. El escenario bajista más claro sería una Fed que sube tasas agresivamente por encima de las expectativas del mercado y una economía global que aterriza sin tensiones geopolíticas adicionales. Ese combo reduciría la demanda de refugio y haría más costoso mantener oro frente a instrumentos de renta fija. No es el escenario base de Goldman, pero no es imposible.
Un segundo riesgo es la oferta. La minería de oro responde a precios altos con nuevas inversiones, aunque con rezago de cinco a diez años entre el descubrimiento y la producción. Si los proyectos en desarrollo se aceleran simultáneamente —lo cual es poco probable dado el tiempo que toma construir una mina— la oferta podría sorprender al alza y moderar la curva de precios. El USGS estima que las reservas probadas mundiales de oro rondan las 59,000 toneladas, suficientes para décadas de producción a los ritmos actuales, pero la distribución geográfica y la complejidad operativa de muchos depósitos moderan ese riesgo de sobreoferta.
Lo que el mercado de futuros ya está diciendo
Goldman no está operando en el vacío. Los contratos de futuros en COMEX para entregas de 2027 ya reflejan expectativas por encima de los US$3,800. Los hedge funds han aumentado sus posiciones largas netas en oro a niveles que no se veían desde 2020. Los ETFs respaldados en físico acumulan entradas semana tras semana. El mercado no está proyectando US$5,600, pero tampoco está apostando a una corrección estructural.
La proyección de Goldman le da cobertura institucional a una posición que muchos gestores ya tenían en cartera pero que no podían justificar públicamente sin un ancla de consenso. Ahora tienen una. Y eso, por sí solo, tiende a ser una profecía que se realimenta.
Cuatro años para llegar a US$5,600 es tiempo suficiente para que muchas cosas salgan mal. Pero la arquitectura de fondo —bancos centrales que diversifican, geopolítica que no se estabiliza, Asia que ahorra en oro— no muestra señales de desarmarse. El rally del oro no llegó hasta aquí por accidente. Tampoco se va a detener por uno.