Puntos clave
- Acuerdo financiero: Galantas Gold aseguró US$10 millones en facilidad de pago anticipado y contrato de compra de doré 100% con Ocean Partners USA
- Proyecto Andacollo: Activo aurífero en Chile operado por Galantas Gold Chile SpA; ubicado en jurisdicción minera con marco regulatorio sólido
- Relevancia LATAM: Contrato resuelve simultáneamente comercialización de producción y capital de trabajo; señal de disciplina en gestión de riesgo para mercados financieros
- Contexto junior miners: Financiamiento estratégico diferencia entre avance hacia producción comercial y el limbo financiero que ha afectado decenas de junior miners canadienses
| Mineral | oro |
| Destino principal | Ocean Partners USA |
Diez millones de dólares no construyen una mina. Pero sí pueden marcar la diferencia entre que un proyecto avance hacia producción o quede en el limbo financiero que ha sepultado a docenas de junior miners canadienses en los últimos tres años. Galantas Gold Corporation (TSXV: GAL / AIM: GAL) acaba de asegurar exactamente eso: un contrato de compra de doré y una facilidad de pago anticipado de hasta US$10 millones con Ocean Partners USA para su proyecto Andacollo Gold en Chile. El acuerdo, fechado el 4 de noviembre de 2026, resuelve dos problemas simultáneamente — la comercialización de la producción futura y el capital de trabajo necesario para llegar a ella.
- Andacollo Gold: un proyecto que necesitaba un ancla comercial
- La estructura financiera: SOFR, anticipos y el detalle del 95%
- La transacción con parte relacionada: transparencia necesaria, no opcional
- Lo que este acuerdo dice sobre el modelo de financiamiento junior
- Chile como contexto: la jurisdicción que da credibilidad al acuerdo
- El siguiente paso que el mercado va a monitorear
Andacollo Gold: un proyecto que necesitaba un ancla comercial
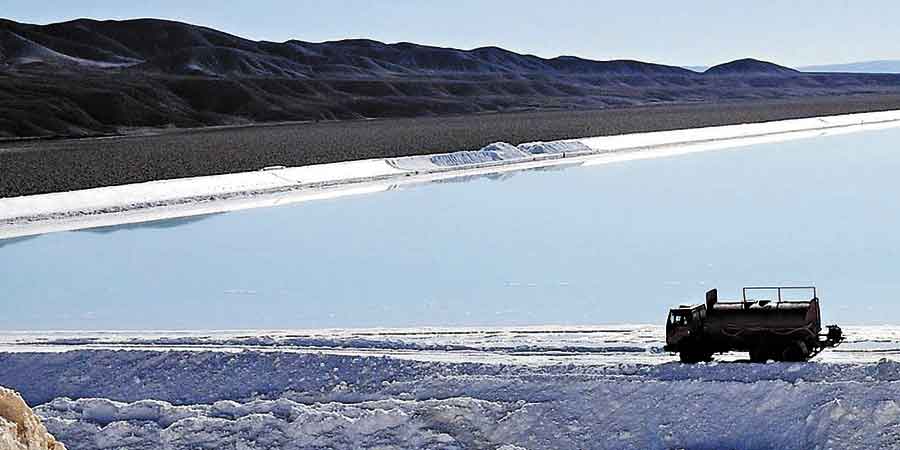
El proyecto Andacollo Gold, operado a través de la subsidiaria chilena Galantas Gold Chile SpA, es un activo aurífero en una de las jurisdicciones mineras más establecidas del mundo. Chile concentra el 27% de la producción mundial de cobre, pero su historial en oro es igualmente sólido y su marco regulatorio atrae capital institucional con una consistencia que pocos países latinoamericanos igualan. Para una empresa del tamaño de Galantas, anclar la comercialización de la producción antes de alcanzar producción comercial no es un lujo — es una señal que los mercados financieros y los prestamistas interpretan como gestión disciplinada de riesgo.
El contrato establece que Galantas venderá a Ocean Partners el 100% del oro refinado y la plata contenidos en el doré o en cualquier producto semirefinado aceptable producido en Andacollo Gold. El plazo inicial cubre tres años calendario completos tras el inicio de producción comercial, con renovación automática en períodos de 12 meses. Para cancelarlo, cualquiera de las partes debe notificar con 12 meses de anticipación — pero no antes de dos años completos después de que comience la producción. Es un marco de largo aliento que prioriza estabilidad sobre flexibilidad.
La estructura financiera: SOFR, anticipos y el detalle del 95%
Los términos financieros del acuerdo revelan tanto como la cifra titular. El precio de cada entrega se calculará sobre el contenido de metal refinado pagadero, el precio del oro y la plata durante el período de cotización acordado, y las deducciones aplicables — incluyendo una tarifa de transacción de US$3.50 por onza troy de oro entregado y una comisión de 1/6 del 1%.
La facilidad de pago anticipado permite a Galantas solicitar hasta US$10 millones contra producción futura, sujeto al valor del metal recuperable en las plataformas de lixiviación en pilas y otras condiciones del contrato. Estos anticipos devengan intereses calculados sobre la tasa CME Term SOFR a tres meses más 4.5% — una prima razonable para financiamiento puente en etapa pre-producción, considerando el entorno actual de tasas. Los anticipos deben reembolsarse contra entregas de doré o metales refinados, o en efectivo, a más tardar 120 días después del desembolso.
El pago provisional por cada entrega de doré equivale al 95% del precio estimado, menos cualquier anticipo aplicable o comisiones, y genera un cargo financiero adicional basado en CME Term SOFR a tres meses más 2.25% hasta la liquidación final. Cuando se hace un pago anticipado, aplica un período de cotización especial para un número fijo de onzas de oro pagaderas — Ocean Partners puede fijar precio a cualquier cotización LBMA AM o PM entre la recolección del doré en la mina y el primer día de operación después de la fundición en refinería. Es un mecanismo que transfiere una porción del riesgo de precio al comprador, lo que para Galantas representa una ventaja operativa concreta.
La transacción con parte relacionada: transparencia necesaria, no opcional
El aspecto más sensible del acuerdo es también el más explícito en la comunicación de la empresa. Ocean Partners posee más del 10% de las acciones ordinarias en circulación de Galantas, y Brent Omland — director de Galantas — es simultáneamente el CEO de Ocean Partners. Eso convierte este acuerdo en una transacción con parte relacionada bajo tres marcos regulatorios distintos: el Canada Business Corporations Act, las AIM Rules for Companies de la Bolsa de Londres, y el Multilateral Instrument 61-101 de la TSXV.
La respuesta de la empresa fue textualmente correcta. Omland se recusó de las deliberaciones y la votación del consejo. Los directores desinteresados, tras consultar con el Nominated Adviser de la compañía en AIM, determinaron que los términos son justos y razonables para todos los accionistas. No hubo comité especial — y la empresa señala expresamente que no hubo opiniones contrarias ni desacuerdos materiales entre los directores. La compañía también invoca la exención del requisito de valuación formal bajo MI 61-101.
¿Es esto suficiente? En principio, sí. Las exenciones bajo MI 61-101 existen precisamente para transacciones donde el costo de una valuación formal supera el beneficio marginal para los accionistas minoritarios. Pero el mercado leerá con lupa cualquier condición de este contrato que parezca favorecer a Ocean Partners sobre Galantas — y la cláusula de cotización especial cuando existen anticipos pendientes es exactamente el tipo de disposición que atrae escrutinio. La transparencia declarada en el comunicado es el instrumento correcto; la consistencia en la ejecución será lo que consolide o erosione la confianza del mercado.
Lo que este acuerdo dice sobre el modelo de financiamiento junior
El acuerdo entre Galantas y Ocean Partners es un ejemplo funcionando de cómo las junior miners canadienses resuelven el problema estructural que enfrentan: capital insuficiente para llevar proyectos desde exploración avanzada hasta producción, en un entorno donde los mercados de capital de riesgo siguen siendo selectivos y los bancos tradicionales no prestan a proyectos sin flujo de caja probado.
La solución — monetizar producción futura a través de un comprador de doré dispuesto a anticipar capital de trabajo — no es nueva. Es el modelo que ha sostenido a docenas de proyectos auríferos en América Latina durante los últimos 15 años. Lo que ha cambiado es el costo de ese capital. Con CME Term SOFR a tres meses en niveles que hace cuatro años habrían parecido altos, la prima de 4.5% sobre SOFR implica un costo total de financiamiento que presiona los márgenes de proyectos con costos operativos elevados. Para Andacollo Gold, la viabilidad a largo plazo dependerá de que las leyes y los volúmenes justifiquen esos costos financieros.
La TSX Venture Exchange, con todo su historial de financiar la exploración global, ha visto cómo este tipo de acuerdos se multiplican en el sector aurífero desde 2024. El oro por encima de los 3,000 dólares por onza cambia el cálculo de viabilidad de proyectos que hace dos años hubieran permanecido en standby. Andacollo Gold es un ejemplo de ese fenómeno: el precio del metal habilita la conversación comercial que habilita el financiamiento que habilita la producción.
Chile como contexto: la jurisdicción que da credibilidad al acuerdo
No es menor que este proyecto esté en Chile. La estabilidad regulatoria chilena — comparada con la incertidumbre de licencias que enfrenta el Ring of Fire en Ontario o la complejidad de los procesos de consulta indígena en múltiples jurisdicciones canadienses — hace que los compradores de doré y los prestamistas vean proyectos en ese país con menor prima de riesgo jurisdiccional. Ocean Partners, al comprometerse a adquirir el 100% de la producción de Andacollo Gold, está apostando implícitamente por esa estabilidad.
Chile produjo alrededor de 34 toneladas de oro en 2024, un volumen modesto comparado con sus gigantes cupríferos, pero la infraestructura de refinación, transporte y comercialización está desarrollada. Para una operación de lixiviación en pilas como la que describe el contrato — el mecanismo de pago anticipado referencia explícitamente el valor del metal recuperable en heap leach pads — Chile ofrece precisamente el entorno logístico que necesita un proyecto junior para escalar sin construir desde cero toda la cadena de valor.
El siguiente paso que el mercado va a monitorear
El contrato de doré y la facilidad de US$10 millones le dan a Galantas una pista de aterrizaje. Pero la pregunta que los analistas en Toronto van a hacer es directa: ¿cuándo comienza la producción comercial y cuántas onzas sostendrán el modelo financiero descrito? El acuerdo con Ocean Partners resuelve el problema de comercialización y el problema inmediato de liquidez. No resuelve el problema de producción.
La dirección de Galantas habló de “desarrollo disciplinado del proyecto y gestión responsable del capital.” Es exactamente el lenguaje correcto para los mercados actuales, donde los inversionistas de la TSXV premian la austeridad operativa sobre la ambición no financiada. Si la empresa puede mantener ese ritmo — avanzar hacia producción sin diluir excesivamente a los accionistas existentes — el acuerdo con Ocean Partners habrá cumplido su función estructural. Si los plazos se extienden o los costos escalan, la cláusula de 120 días de repago de los anticipos se convertirá en una presión de liquidez que el mercado penalizará sin demora.
El oro sigue cotizando en niveles que justifican proyectos como Andacollo. Ocean Partners tiene razones propias — comerciales y accionariales — para querer que este proyecto funcione. La arquitectura del acuerdo está bien construida. Lo que viene ahora es más difícil que firmar contratos: es sacar onzas del suelo.