

Puntos clave
- Dato clave: Inflación estadounidense más firme de lo esperado reaviva apuestas sobre nuevas alzas en tasas de la Reserva Federal
- Mecánica de mercado: Dólar más fuerte encarece el oro para compradores en otras divisas y tasas más altas reducen el atractivo de activos sin cupón ni dividendo
- Perspectiva LATAM: Presión global en precios de metales afecta ingresos de productores mineros latinoamericanos expuestos al mercado de oro
- Implicación sectorial: Desinflación estancada en servicios, vivienda y energía prolonga ciclo restrictivo de política monetaria
| Mineral | oro |
| Precio | sin dato específico |
| Variación | a la baja |
| Contexto LATAM | presión global en precios de metales preciosos por política… |
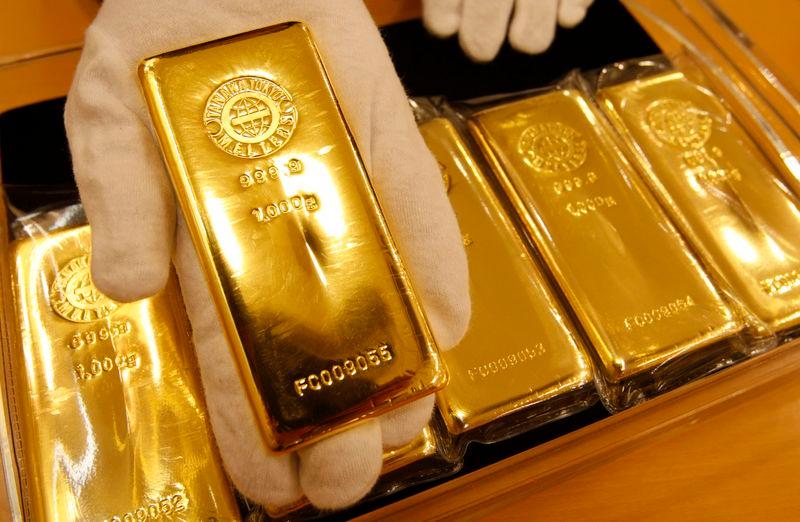
El oro cedió terreno esta semana bajo el peso de una inflación estadounidense que se niega a bajar al ritmo que la Reserva Federal necesita. El metal amarillo, que había sostenido niveles elevados apoyado en la demanda de bancos centrales y la incertidumbre geopolítica, encontró un obstáculo concreto: datos de precios al consumidor más firmes de lo esperado que reavivaron las apuestas sobre nuevas alzas en las tasas de referencia de la Fed. Cuando el costo del dinero sube, el oro pierde. No es una opinión — es la mecánica que ha gobernado este mercado durante décadas.
El dato que cambió el tono del mercado
La inflación persistente en Estados Unidos no es una sorpresa para nadie que haya seguido el ciclo de política monetaria desde 2022. Lo que sí movió el mercado esta semana fue la magnitud de la resistencia: los datos mostraron que el proceso de desinflación se ha estancado en sectores clave como servicios, vivienda y energía. Para los operadores de COMEX, eso se traduce directamente en una probabilidad mayor de que la Fed mantenga tasas restrictivas por más tiempo, o incluso las incremente. El dólar respondió fortaleciéndose. El oro cayó.
La relación es matemáticamente directa. Un dólar más fuerte encarece el oro para compradores que operan en otras divisas, comprimiendo la demanda. Al mismo tiempo, tasas de interés más altas elevan el costo de oportunidad de mantener un activo que no paga cupón ni dividendo. El oro compite contra los bonos del Tesoro estadounidense, y cuando esos bonos rinden más, una porción del capital institucional migra. No todo el capital — pero sí suficiente para mover el precio.
Lo que hace relevante este episodio no es la caída puntual del metal, sino lo que revela sobre la fragilidad del rally previo. El oro llegó a superar los US$3,100 por onza en el primer trimestre de este año, impulsado por compras récord de bancos centrales — el Consejo Mundial del Oro documentó que la demanda oficial representó casi el 24% del total global en 2024. Esa base de demanda estructural sigue intacta. Pero no es invulnerable a un cambio de expectativas sobre política monetaria estadounidense.
Fed, tasas y la trampa del ciclo largo
La Fed enfrenta una encrucijada que no se resuelve fácilmente. Bajar tasas demasiado rápido arriesga una segunda ola inflacionaria. Mantenerlas altas frena la economía y presiona los mercados emergentes endeudados en dólares. Para el oro, el escenario de “tasas altas por más tiempo” es el más adverso en el corto plazo, aunque paradójicamente puede convertirse en el más favorable en el mediano si termina generando recesión o estrés financiero.
Los futuros sobre fondos federales reflejan esa incertidumbre. Después de los datos de inflación, el mercado redujo las apuestas por recortes anticipados y amplió el horizonte en que las tasas podrían permanecer en territorio restrictivo. Eso presionó los rendimientos de los bonos del Tesoro a diez años al alza, y con ellos, el tipo de cambio del dólar frente a una canasta de divisas de referencia. El metal respondió en consecuencia, cediendo posiciones desde los niveles máximos recientes.
Hay otro elemento que complica la lectura: el petróleo. Los precios del crudo se mantuvieron firmes esta semana, añadiendo presión inflacionaria por la vía de los costos energéticos. Una gasolina más cara no solo afecta al consumidor final — eleva los costos de transporte, manufactura y producción agrícola, alimentando el mismo componente de inflación que la Fed intenta enfriar. Es un círculo vicioso que hace más difícil el trabajo del banco central y, por extensión, más incierto el camino del oro.
Bancos centrales: el ancla que el precio necesita
Más allá del ruido de corto plazo, la demanda estructural de los bancos centrales sigue siendo el factor que más cambia el análisis de largo plazo para el oro. China, India, Polonia, Turquía y varios bancos del sudeste asiático han sostenido compras consistentes en los últimos seis trimestres. Eso no se interrumpe por un dato de inflación estadounidense. Estos compradores tienen mandatos de reserva, no objetivos de rendimiento trimestral — no venden cuando la Fed habla de tasas.
El Consejo Mundial del Oro reportó que las compras netas de bancos centrales superaron las 1,000 toneladas en 2023, el segundo año consecutivo por encima de ese umbral desde que comenzó el registro moderno. En 2024, el ritmo se sostuvo. Esa demanda crea un piso difícil de perforar, incluso en un entorno de tasas altas. La pregunta real no es si el oro va a colapsar — es cuánto espacio tiene para corregir antes de que los compradores estructurales vuelvan a absorber el papel.
Para los productores latinoamericanos, ese piso es la variable que más importa. Una corrección de 5% o 7% desde máximos sigue dejando los precios en territorio históricamente rentable para la mayoría de las operaciones de la región. El costo de producción promedio (AISC) de los principales productores en Chile, Perú y México se ubica bien por debajo de los US$1,800 por onza — y el precio actual, aun con la corrección reciente, opera varios cientos de dólares por encima de ese nivel.
Lo que ven los productores y lo que no siempre dicen
Para una empresa minera con producción en dólares y costos en moneda local, el movimiento del tipo de cambio importa tanto como el precio spot del metal. Un dólar más fuerte, en el corto plazo, puede compensar parcialmente la caída del precio del oro: si el metal baja 3% pero el dólar sube 2% contra la moneda local, el ingreso neto del productor no cae proporcionalmente.
Eso aplica con claridad a productores en Perú, donde el sol fluctúa con las condiciones externas, y en Argentina, donde la brecha cambiaria añade una capa adicional de complejidad. En Chile, con un peso que reacciona fuertemente al precio del cobre pero también a condiciones globales de riesgo, la ecuación es similar. Los directores financieros de las principales mineras ya tienen esto modelado — pero los inversionistas de portafolio no siempre leen la nota con esa granularidad.
El otro factor que los productores monitorean de cerca es el comportamiento de los ETF de oro. Los fondos respaldados en metal físico — encabezados por el SPDR Gold Trust en Nueva York — representan una masa de demanda financiera que reacciona rápidamente a los cambios de expectativa sobre tasas. Cuando la Fed endurece el tono, los ETF ven salidas. Esas salidas presionan el precio en el margen, incluso si la demanda física de joyería e industria permanece estable.
Lectura de corto y mediano plazo
El escenario de corto plazo favorece la volatilidad sobre la tendencia. Mientras los datos de inflación de EUA sigan sorprendiendo al alza, el oro enfrentará episodios de presión similares al de esta semana. No hay catalizador inmediato que cambie esa dinámica antes de que llegue evidencia más clara de que la desinflación retomó su curso.
En el mediano plazo, la lectura es diferente. La demanda estructural de bancos centrales no se revierte con un ciclo de tasas. La incertidumbre geopolítica — que incluye tensiones en el Indo-Pacífico, fricción comercial entre EUA y China, y conflictos activos en múltiples regiones — tampoco desaparece con un par de datos de inflación positivos. Y si la política monetaria restrictiva termina generando una desaceleración económica pronunciada, el oro recupera su rol de refugio con más fuerza que la que perdió como activo de rendimiento.
El metal no está en caída libre. Está procesando una realidad incómoda: que el dinero fácil ya no está disponible y que cada punto de precio tendrá que ganarse con fundamentos, no con liquidez. Para los productores de la región que operaron durante años con precios por debajo de US$1,500, los niveles actuales siguen siendo un buen negocio. La disciplina de costos que construyeron en el ciclo bajo es ahora su principal ventaja. El mercado se los recuerda cada vez que la Fed habla.