
Puntos clave
- Recorte de producción: Lundin Mining reduce guía de cobre para 2026 tras impacto de tormentas invernales en Caserones
- Ubicación crítica: Mina Caserones opera a 4,600+ metros en Atacama, zona de alta vulnerabilidad climática
- Patrón regional: Chile experimenta ciclos consecutivos de disrupciones meteorológicas extremas en regiones mineras del norte
- Costo operacional: Estructura de costos en ascenso mientras la mina permanece parcialmente paralizada; planes de contingencia insuficientes para intensidad de eventos
| Mineral | cobre |
| Inversión | US$950 millones (adquisición 51% Caserones en 2022) |
| Región | Región de Atacama, Chile (4,600+ msnm) |
Lundin Mining recortó su guía de producción de cobre para 2026. La razón ya no sorprende a nadie que siga el norte chileno: las tormentas invernales de Atacama golpearon de nuevo, esta vez con consecuencias que se extienden más allá del daño inmediato. Caserones no solo enfrenta una interrupción operacional — enfrenta una recuperación que se estira en el calendario y una estructura de costos que sube mientras la mina permanece parcialmente paralizada.
Lo que convierte este recorte en algo más que un evento climático es su patrón. Chile lleva varios ciclos consecutivos de disrupciones por fenómenos meteorológicos extremos en sus regiones mineras del norte, y las empresas que operan en altitudes superiores a los 4,000 metros sobre el nivel del mar siguen aprendiendo — a veces con costos cuantiosos — que sus planes de contingencia no estaban calibrados para la intensidad de estos eventos. Caserones, ubicada en la Región de Atacama a más de 4,600 metros, es uno de los ejemplos más claros de esa brecha entre proyección y realidad operacional.
Caserones y el costo real de operar en la alta cordillera
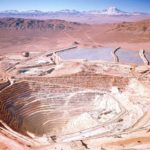
Lundin Mining completó la adquisición del 51% de Caserones en 2022, pagando US$950 millones a JX Nippon Mining & Metals por una participación en una mina que ya operaba pero que el comprador veía como un activo con potencial de optimización significativo. La tesis de inversión era coherente: producción establecida, reservas probadas, y margen de mejora en eficiencia operativa. Lo que los modelos financieros raramente capturan con suficiente peso es el riesgo meteorológico sistemático en operaciones de alta montaña en el desierto de Atacama — un nombre que evoca aridez, pero que en invierno puede transformarse en un ambiente hostil con nevadas que bloquean accesos, dañan infraestructura eléctrica y obligan a evacuaciones.
El cierre prolongado no solo reduce el volumen producido. Genera costos fijos que siguen corriendo — personal, contratos, mantenimiento — sin la producción que los justifica. El resultado es una presión directa sobre el AISC (costo total sostenido) de la operación, que sube en exactamente el momento en que la empresa necesita mostrar que Caserones puede entregar los números que justificaron la adquisición. Para Lundin, que tiene además a Candelaria como su otro activo chileno de cobre, la concentración geográfica en un país con este tipo de riesgo climático en escalada plantea preguntas que el mercado ya empieza a formular.
Candelaria también absorbe el golpe
Caserones no fue el único activo afectado. Candelaria, la mina de cobre y oro ubicada en la Región de Atacama a menor altitud pero igualmente expuesta a los efectos de los sistemas de tormenta, también registró ralentización operacional. Que dos activos chilenos de la misma compañía sufran disrupciones simultáneas por el mismo evento climático revela un riesgo de cartera que los analistas de Toronto y Londres están obligados a reprisar.
Candelaria produce aproximadamente 150,000 toneladas de cobre fino al año en condiciones normales, además de contribuciones de oro y plata como subproductos. Cualquier caída en su ritmo operacional, incluso si es temporal, impacta la guía consolidada de Lundin de forma significativa. La combinación de ambas operaciones en modo degradado durante el mismo trimestre convierte un evento climático en un problema de guidance que el mercado castiga con rapidez.
El patrón que la industria chilena no puede ignorar
Chile produce aproximadamente el 27% del cobre mundial — cerca de 5.8 millones de toneladas al año — y una proporción significativa de esa producción proviene de operaciones en zonas de alta cordillera o desierto de Atacama. Codelco, BHP con Escondida, Anglo American con Los Bronces, Antofagasta Minerals con Los Pelambres y Centinela: todas operan en entornos donde los eventos climáticos extremos son una variable operacional, no una excepción.
La tendencia, sin embargo, apunta a que estos eventos se intensifican. Las tormentas invernales de 2021, 2022 y ahora las de 2025-2026 han acumulado un historial que las empresas ya no pueden tratar como outliers estadísticos. El impacto en la producción nacional es acumulativo: cuando Codelco ya enfrenta su propia crisis de producción estructural — con Chuquicamata subterránea y El Teniente en ramp-up complejo — y las operaciones privadas en el norte suman disrupciones climáticas, el resultado es una industria chilena que produce por debajo de su capacidad instalada de forma recurrente.
Para los consumidores globales de cobre — fundiciones en China, fabricantes de cables en Europa, productores de equipos eléctricos en todo el mundo — la concentración de riesgo en Chile es una variable que cada vez se integra más explícitamente en los modelos de abastecimiento. No es casualidad que las conversaciones sobre diversificación de fuentes de cobre incluyan cada vez con más fuerza a Ecuador, Perú y proyectos greenfield en África central.
La respuesta del sector: desalinización, automatización y límites reales
La industria minera chilena lleva una década invirtiendo en soluciones de largo plazo para operar en condiciones cada vez más hostiles. La desalinización de agua de mar — hoy presente en más del 70% de los proyectos nuevos en el norte — resuelve parte del problema hídrico, pero no el riesgo de nevadas severas que bloquean accesos a minas de altura. La automatización mejora la continuidad operacional en condiciones difíciles, pero tiene límites físicos cuando la infraestructura de acceso queda inutilizable.
Lo que Caserones necesita — y lo que la industria en general está empezando a aceptar como necesidad — es infraestructura de acceso redundante, sistemas de comunicación y energía preparados para aislamiento prolongado, y protocolos de producción que permitan operar a capacidad reducida sin los costos fijos de una operación a ritmo normal. Eso implica inversión de capital adicional en activos que no generan producción directa, lo cual presiona los retornos en un sector donde el capital es caro y los accionistas exigen disciplina.
Lundin ante el mercado: credibilidad de guía en juego
Para Lundin Mining, el recorte de guía tiene una dimensión que va más allá de los números trimestrales. La empresa lleva varios periodos consecutivos con disrupciones en Chile — Minería en Línea documentó cómo apenas días atrás Lundin mantenía su guía sin ajustes mientras el cierre de Caserones ya era un hecho — y la decisión de recortar ahora señala que la extensión del daño superó los escenarios internos de recuperación rápida.
En los mercados de capitales, la credibilidad de la guía anual es un activo tan valioso como la producción misma. Una empresa que recorta guía repetidamente por el mismo tipo de evento — condiciones climáticas en Chile — termina cotizando con un descuento permanente por riesgo operacional. Los analistas de cobertura en Toronto ya tendrán que actualizar sus modelos de valoración para incorporar una prima de riesgo climático que antes consideraban marginal.
El cobre cotiza por encima de los US$4.50 por libra en COMEX, un nivel que hace rentables operaciones que en otros momentos del ciclo estarían bajo presión. Pero un precio favorable no neutraliza el daño reputacional de guías incumplidas. Lundin entra al segundo semestre de 2026 con dos activos chilenos recuperándose, costos al alza y la obligación de demostrar que Caserones puede estabilizarse antes de que el mercado le asigne un múltiplo de valuación estructuralmente menor. El invierno en Atacama terminará. La pregunta que queda es si la tesis de inversión original en Caserones sigue siendo la misma una vez que se sumen todos los trimestres perdidos.