

Resumen Ejecutivo
Oro, plata, Corrección generalizada en metales preciosos impacta portafolios de inversores latinoamericanos
Soporte técnico clave: La plata se acerca al umbral de 60 USD/oz, que actúa como zona de soporte crítica para próximas sesiones
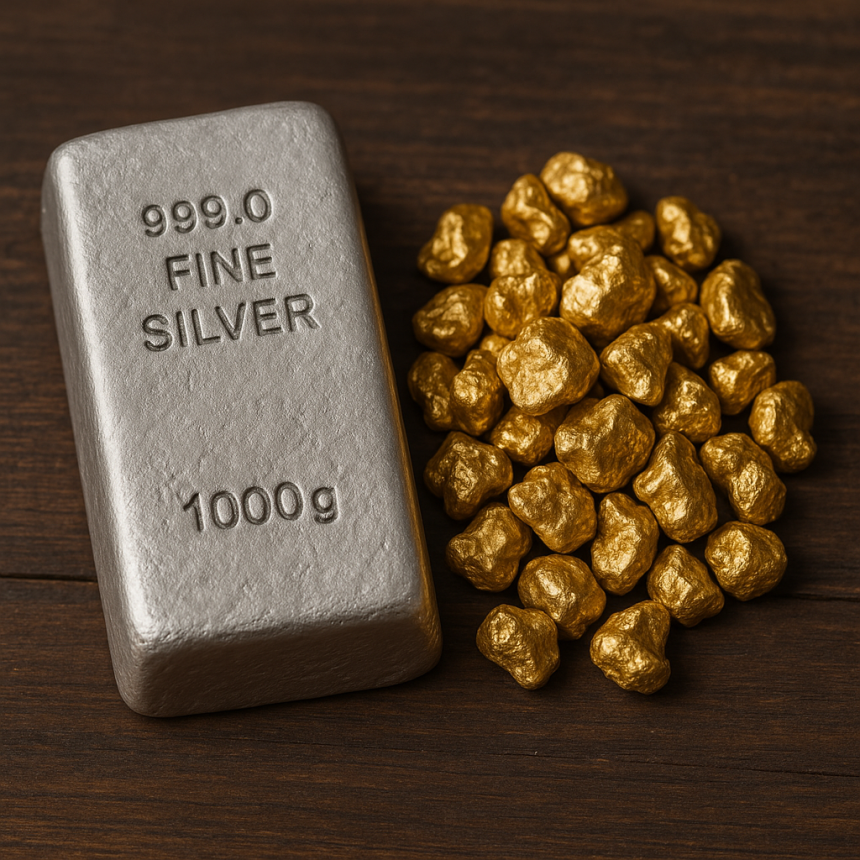
El primer semestre de 2026 cerró con una corrección que muchos analistas esperaban pero que igual duele. El oro retrocedió 10.1% en junio y la plata se desplomó 21.1%, borrando en cuatro semanas parte de las ganancias que el mercado tardó meses en construir. No es el fin del ciclo alcista, pero sí es una señal de que los precios habían superado lo que los fundamentos pueden sostener en el corto plazo.
Retroceso de precios: Oro cayó 10.1% y plata 21.1% en junio de 2026, borrando ganancias acumuladas en meses
Niveles absolutos elevados: A pesar de la corrección, oro en 4,030 USD/oz y plata en 58.97 USD/oz siguen extraordinariamente altos históricamente
Señal de normalización: Los analistas interpretan la corrección como normalización de precios que habían superado fundamentos de corto plazo, no fin del ciclo alcista
La magnitud del retroceso: cifras que ponen el rally en perspectiva
El oro cerró junio en 4,030.30 dólares por onza, una caída de 453.80 dólares respecto al mes anterior. Para quien lleva años siguiendo el metal, el número sigue siendo extraordinario — estamos hablando de un precio que hace tres años habría parecido ciencia ficción. Pero la velocidad del retroceso merece atención: 10.1% en un solo mes es el tipo de movimiento que activa alertas en los modelos de riesgo de los fondos institucionales.
La plata fue más severa. Cayó 15.77 dólares la onza, cerrando en 58.97 dólares, una contracción de 21.1%. Los niveles actuales la ubican cerca del umbral de los 60 dólares, que parece estar funcionando como zona de soporte técnico. La pregunta es si ese soporte aguanta o si junio fue apenas el inicio de una corrección más profunda.
Para dimensionar: a principios de 2025, la plata cotizaba alrededor de 30 dólares. Incluso después de este retroceso, el metal sigue más que duplicado en poco más de un año. El mercado no se derrumba. Se normaliza, con toda la incomodidad que eso implica para quienes entraron en los máximos.
Por qué bajaron: el mercado siempre cobra la sobreextensión
Los metales preciosos no cayeron por un catalizador aislado. Cayeron porque acumulaban señales de agotamiento desde abril. Las posiciones especulativas largas en COMEX habían alcanzado niveles que históricamente preceden correcciones. Cuando la dirección del mercado cambia, el cierre masivo de esas posiciones amplifica el movimiento a la baja.
El contexto macro también colaboró. Cualquier señal de estabilización en la política monetaria de la Fed — o incluso la expectativa de ella — reduce el atractivo del oro como cobertura frente a tasas reales negativas. Si las tasas dejan de bajar tan rápido como el mercado esperaba, el costo de oportunidad de mantener oro sube. Los flujos responden en consecuencia.
El dólar jugó su papel. Una recuperación modesta del índice DXY en junio presionó a todos los metales cotizados en dólares, no solo a los preciosos. Esta correlación inversa entre el oro y la divisa estadounidense es una de las más consistentes del mercado y sigue operando con la misma lógica de siempre.
Para la plata, hay un factor adicional que complica la lectura. El metal gris tiene una doble naturaleza — es refugio de valor y commodity industrial — y cuando el sentimiento de riesgo se deteriora, ambas funciones sufren simultáneamente. Los temores sobre la demanda industrial global, particularmente desde China, amplificaron la caída más allá de lo que los fundamentos de oferta y demanda justificarían por sí solos.
El déficit de plata no desapareció con la corrección
Aquí está la tensión que el mercado va a tener que resolver en el segundo semestre. La plata lleva cuatro años consecutivos en déficit estructural. La demanda industrial — paneles solares, vehículos eléctricos, electrónica de potencia — sigue creciendo a un ritmo que la producción minera no puede acompañar. El Silver Institute proyectaba un déficit superior a 17% en 2024, y las condiciones estructurales no han cambiado de manera sustancial.
Una corrección de precio no elimina un déficit. Lo que hace es abaratar temporalmente el metal para los compradores industriales y desincentivar la inversión en nuevos proyectos mineros. Si los precios se mantienen deprimidos por demasiado tiempo, el efecto sobre la oferta futura es negativo. Los proyectos que necesitaban precios de 50 dólares para ser bancables vuelven a quedar en el cajón.
México produce alrededor del 23-24% de la plata del mundo. Eso significa que cada dólar de variación en el precio tiene consecuencias directas sobre los ingresos de exportación, la viabilidad de proyectos secundarios y la ecuación fiscal de estados como Zacatecas, Chihuahua y Sonora. Una caída de 21% en un mes no es una estadística abstracta para un productor regional; es una renegociación implícita de los contratos de cobertura y las proyecciones de flujo de caja.
El oro a 4,000 dólares sigue siendo extraordinario — aunque ya no lo parezca
Hay algo revelador en cómo el mercado reacciona a un oro por encima de 4,000 dólares con alivio, casi como si fuera una noticia neutral. Hace menos de dos años, ese nivel habría generado titulares de primera plana en todos los medios financieros del mundo. Hoy se discute como un piso de soporte.
Eso dice mucho sobre la velocidad del reajuste de expectativas. Los bancos centrales compraron oro a un ritmo récord durante 2023 y 2024 — llegaron a representar el 24% de la demanda global en algunos trimestres, según datos del World Gold Council. China e India lideraron esas compras, y nada indica que esa tendencia haya concluido. El incentivo geopolítico de reducir exposición al dólar no desaparece con una corrección mensual.
Los productores que operan con costos de extracción en el rango de 1,200 a 1,500 dólares por onza siguen generando márgenes excepcionales a 4,000 dólares. La corrección les importa en términos de valoración bursátil y en el cálculo de nuevas inversiones, pero no amenaza la rentabilidad operativa de las minas existentes. Newmont, Barrick y sus pares en Latinoamérica siguen en terreno cómodo.
Qué esperar en el segundo semestre
El soporte de 60 dólares en la plata va a ser el primer examen del segundo semestre. Si la demanda industrial confirma cifras sólidas — particularmente en instalación de paneles solares y producción de vehículos eléctricos en China — el mercado tendrá argumentos para estabilizarse en ese rango y comenzar una recuperación gradual. Si la demanda decepciona, el siguiente soporte técnico relevante está considerablemente más abajo.
Para el oro, la pregunta central es la Fed. Cualquier señal de recortes de tasas más agresivos en la segunda mitad del año devuelve el argumento macroeconómico a favor del metal. Las tensiones geopolíticas que impulsaron el rally original no se han resuelto; simplemente dejaron de ser la nota dominante del mercado por algunas semanas.
Los productores latinoamericanos que planificaron su presupuesto 2026 con precios conservadores — y hubo varios que sí lo hicieron después de los excesos de 2024 — atravesarán este ajuste con relativa tranquilidad. Los que apostaron a mantener los máximos indefinidamente están revisando sus proyecciones ahora mismo.
El primer semestre de 2026 fue extraordinario. El segundo comenzará con la tarea de confirmar que lo extraordinario puede durar.